Questões de Concurso
Sobre legislação tributária na contabilidade geral em contabilidade geral
Foram encontradas 848 questões


- Aquisição de mercadorias no valor de R$20.000,00, que inclui um ICMS recuperável, no valor de R$3.400,00. - Venda de 50% das mercadorias adquiridas por R$ 25.000,00 sujeita somente à incidência do ICMS, a uma alíquota de 12%.
Após o registro contábil de apuração do ICMS, admitindo-se que estas foram as únicas transações realizadas no mês pela empresa XY Ltda., assinale a alternativa correta.
(_) O pedido de restituição, o pedido de ressarcimento ou o pedido de reembolso e a declaração de compensação poderão ser retificados pelo sujeito passivo somente se estiverem pendentes de decisão administrativa à data do envio do documento retificador.
(_) É passível de recurso de ofício da decisão que considerar procedente manifestação de inconformidade em processos relativos à restituição, ressarcimento, reembolso ou compensação.
(_) O Auditor-Fiscal da Receita Federal do Brasil competente para decidir sobre a restituição, o ressarcimento, o reembolso e a compensação poderá condicionar o reconhecimento do direito creditório à apresentação de documentos comprobatórios do referido direito, inclusive arquivos magnéticos e à verificação da exatidão das informações prestadas, mediante exame da escrituração contábil e fiscal do interessado.
Informações para resolução da Questão.
Suponha que a Cia. Galáctea atua no ramo de revenda de computadores para consumidores finais. Suponha ainda que, no dia 21/03/2022 a empresa adquira 15 notebooks da fabricante Positiva, sendo o valor total da Nota Fiscal de entrada de R$ 42.790,00, incidindo na operação IPI à alíquota de 10%, destacado na Nota Fiscal e ICMS à alíquota interna de 17%. Em 31/03/2022, são vendidos 8 destes notebooks, pelo valor total constante de Nota Fiscal de R$ 50.000,00, com incidência de ICMS à alíquota interna de 20%, além de Contribuição para o PIS e COFINS, a alíquotas cumulativas, conforme a Instrução Normativa RFB nº 1.911/2019.
Informação adicional: Por decisão do Supremo Tribunal Federal, o valor do ICMS não compõe a base de cálculo para fins de incidência do PIS e da COFINS.
I. templos de qualquer culto;
II. associações militares;
III. Itaipu Binacional;
IV. instituições de caráter filantrópico, recreativo, cultural, científico e às associações civis, a que se refere o art. 15 da Lei nº 9.532, de 1997;
V. clubes de futebol.
Estão corretos os itens
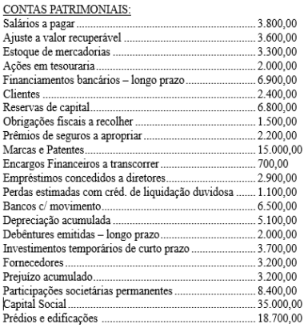
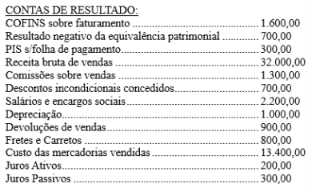
Aquisição de mercadorias para revenda, com pagamento previsto para 20/2/2021, de R$ 180.000,00. Nesse valor estão incluídos: ICMS recuperável no valor de R$ 21.600,00; PIS recuperável no valor de R$ 2.970,00; e Cofins recuperável no valor de R$ 13.680,00. Venda, à vista, em janeiro, de 50% das mercadorias por R$ 160.000,00, com entrega imediata. Tributos sobre a venda: ICMS de R$ 19.200,00; PIS de R$ 2.640,00; e Cofins de R$ 12.160,00. O estoque de mercadorias para revenda no início do mês de janeiro/2021 era igual a zero.
O resultado das transações dessa sociedade empresária, em janeiro de 2021, gerou um lucro bruto de R$
Tendo como base somente estas informações, conforme o CPC 16 – Estoques, o correto lançamento desse fato realizado pela Cia. Felicidade é:
• Aquisição de mercadorias por R$40.000,00. Neste valor está incluído o ICMS recuperável, no valor de R$7.200,00.
• Venda, por R$50.000,00 (incluído o ICMS), de 40% das mercadorias adquiridas. Sobre a receita obtida na operação, há incidência apenas do ICMS na alíquota de 12%.
Considerando-se que essas foram as únicas transações efetuadas no mês, após o registro contábil de apuração do ICMS da Empresa Caraguatatuba Comercial Ltda., esta apresentará um saldo de ICMS a
• Receita Bruta de Vendas: R$ 20.000,00; e,
• Receita Bruta de Serviços: R$ 10.000,00.
Considerando que a empresa é enquadrada no regime do Lucro Presumido e que o PIS e o COFINS são cumulativos, os valores que a empresa deverá recolher de PIS e COFINS são, respectivamente:
Segundo as normas brasileiras de contabilidade, o montante estimado que a entidade obteria com a alienação do ativo, após deduzir as despesas estimadas de venda, caso o ativo já tivesse a idade, a condição e o tempo de uso esperados para o fim de sua vida útil, é definido como:
A companhia Pérola contratou por R$ 1.000 o sr. Alberto, pessoa física, para lhe prestar serviços como trabalhador avulso. No mês da prestação do serviço, o sr. Alberto não teve outras contribuições à previdência social e tampouco manteve relação de emprego com outras entidades.
A respeito da contribuição social previdenciária a cargo da companhia Pérola devida pela contratação do sr. Alberto, o seu valor, sobre o total da remuneração paga ao sr. Alberto, será de:
• Receita bruta de vendas de mercadorias no valor de R$ 500.000,00;
• Compra de produtos e bens utilizados como insumo na produção durante o mês no valor de R$ 90.000,00;
• Gasto com energia elétrica no mês corresponde a R$ 10.000,00;
• Descontos condicionais referentes ao pagamento na data prevista da duplicata correspondente a R$ 10.000,00;
• Valor dos salários pagos no mês R$ 30.000,00; e
• Gasto com aluguel do prédio da sede no valor de R$ 20.000,00.
O valor do COFINS a ser recolhido no mês, em Reais, será:
Quanto ao adicional de imposto de renda, a parcela do lucro real, presumido ou arbitrado, que exceder o valor resultante da multiplicação de R$ ______________ pelo número de meses do respectivo período de apuração sujeita-se à incidência de adicional de imposto de renda à alíquota de ___________________.

 Conheça nossos planos