Questões de Concurso
Sobre legislação de contabilidade em contabilidade geral
Foram encontradas 4.740 questões


Ano: 2022
Banca:
Instituto Consulplan
Órgão:
ISGH
Prova:
Instituto Consulplan - 2022 - ISGH - Assistente Financeiro |
Q4069981
Contabilidade Geral
Em relação à Nota Fiscal de Entrada, assinale a afirmativa INCORRETA.
Ano: 2022
Banca:
Itame
Órgão:
Câmara de Pires do Rio - GO
Prova:
Itame - 2022 - Câmara de Pires do Rio - GO - Consultor Legislativo - Contábil |
Q4069234
Contabilidade Geral
No balanço, os direitos que tiverem por objeto
mercadorias e produtos do comércio da companhia,
assim como matérias-primas, produtos em fabricação e
bens em almoxarifado serão avaliados pelo:
Ano: 2022
Banca:
Itame
Órgão:
Câmara de Pires do Rio - GO
Prova:
Itame - 2022 - Câmara de Pires do Rio - GO - Consultor Legislativo - Contábil |
Q4069231
Contabilidade Geral
Em relação à escrituração contábil, assinale a
alternativa incorreta.
Ano: 2022
Banca:
Itame
Órgão:
Câmara de Pires do Rio - GO
Prova:
Itame - 2022 - Câmara de Pires do Rio - GO - Consultor Legislativo - Contábil |
Q4069230
Contabilidade Geral
Assinale a alternativa correta sobre as regras
contábeis.
Ano: 2022
Banca:
Itame
Órgão:
Câmara de Pires do Rio - GO
Prova:
Itame - 2022 - Câmara de Pires do Rio - GO - Consultor Legislativo - Contábil |
Q4069229
Contabilidade Geral
Dentre as atividades apresentadas nas alternativas,
assinale a opção que é prerrogativa dos profissionais
de contabilidade e de outras profissões:
Ano: 2022
Banca:
BRB
Órgão:
Prefeitura de Sapeaçu - BA
Prova:
BRB - 2022 - Prefeitura de Sapeaçu - BA - Técnico de Tributos |
Q4051745
Contabilidade Geral
O artigo 178 da Lei nº 6404/76 define que as contas serão
classificadas segundo os elementos do patrimônio, no ativo as
contas serão dispostas em ordem decrescente de grau de
liquidez dos elementos nelas registrados, marque a questão
que não pode ser classificada no Ativo Circulante:
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
Itaipu Parquetec
Prova:
Instituto Consulplan - 2022 - Itaipu Parquetec - Analista Jr - Fiscal |
Q4050007
Contabilidade Geral
A Lei nº 6.404/1976 é o marco regulatório da Contabilidade
Societária no país, dispondo sobre exercício social, demonstrações financeiras, dentre outros temas. De acordo com as
disposições deste normativo, assinale a afirmativa correta.
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
Itaipu Parquetec
Prova:
Instituto Consulplan - 2022 - Itaipu Parquetec - Analista Jr - Fiscal |
Q4050004
Contabilidade Geral
Os Princípios de Contabilidade representam a essência das
doutrinas e teorias relativas à Ciência Contábil, ainda que
não constem de norma positivada na legislação brasileira.
Sua aplicação na escrituração contábil decorre de previsão
expressa da Interpretação Técnica Geral 2000 (R1), do Conselho Federal de Contabilidade. Diante do exposto, assinale a afirmativa correta.
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
Itaipu Parquetec
Prova:
Instituto Consulplan - 2022 - Itaipu Parquetec - Analista Jr - Contábil |
Q4049633
Contabilidade Geral
De acordo com o Pronunciamento Técnico CPC 03 (R2) –
Demonstração dos Fluxos de Caixa, as informações sobre o
fluxo de caixa de uma entidade são úteis para proporcionar
aos usuários das demonstrações contábeis uma base para
avaliar a capacidade da entidade gerar caixa e equivalentes
de caixa, bem como as necessidades da entidade de empregar tais fluxos de caixa. Considerando os preceitos do CPC
03 (R2), bem como a Lei nº 6.404/1976, em relação à Demonstração dos Fluxos de Caixa, assinale a afirmativa correta.
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
Itaipu Parquetec
Prova:
Instituto Consulplan - 2022 - Itaipu Parquetec - Analista Jr - Contábil |
Q4049632
Contabilidade Geral
O Pronunciamento Técnico CPC 00 (R2) apresenta a Estrutura Conceitual para Relatório Financeiro, que tem como
finalidade traçar as linhas gerais para elaboração de demonstrações contábeis aderentes à Normas Internacionais
de Contabilidade emitidas pelo International Accounting
Standards and Board (IASB). Para este fim, considerando
que a Estrutura Conceitual apresenta as características
qualitativas fundamentais das informações financeiras
úteis (para tomada de decisão por parte dos usuários dos
relatórios financeiros), analise as afirmativas a seguir.
I. Informações financeiras relevantes são capazes de fazer diferença nas decisões tomadas pelos usuários, ainda que alguns optem por não tirar vantagem delas, ou já tenham conhecimento delas a partir de outras fontes.
II. Materialidade é um aspecto de relevância específico da entidade com base na natureza ou magnitude, ou ambas, dos itens aos quais as informações se referem no contexto do relatório financeiro da entidade individual. Dessa forma, é possível especificar um limite quantitativo mínimo uniforme para a definição da materialidade de uma informação.
III. Para ser perfeitamente fidedigna, a representação deve evidenciar três características: ela é completa, neutra e isenta de erros. Assim, divulgações que contenham elevado nível de incerteza em sua mensuração são completamente incapazes de fornecer informação financeira útil.
Está correto o que se afirma apenas em
I. Informações financeiras relevantes são capazes de fazer diferença nas decisões tomadas pelos usuários, ainda que alguns optem por não tirar vantagem delas, ou já tenham conhecimento delas a partir de outras fontes.
II. Materialidade é um aspecto de relevância específico da entidade com base na natureza ou magnitude, ou ambas, dos itens aos quais as informações se referem no contexto do relatório financeiro da entidade individual. Dessa forma, é possível especificar um limite quantitativo mínimo uniforme para a definição da materialidade de uma informação.
III. Para ser perfeitamente fidedigna, a representação deve evidenciar três características: ela é completa, neutra e isenta de erros. Assim, divulgações que contenham elevado nível de incerteza em sua mensuração são completamente incapazes de fornecer informação financeira útil.
Está correto o que se afirma apenas em
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
Itaipu Parquetec
Prova:
Instituto Consulplan - 2022 - Itaipu Parquetec - Analista Jr - Contábil |
Q4049628
Contabilidade Geral
A Lei nº 6.404/1976 regula os aspectos referentes às sociedades por ações no Brasil e, dentre eles, traz determinações sobre as demonstrações financeiras que deverão ser
elaboradas e seu conteúdo obrigatório. A Lei estabelece
que a Demonstração do Resultado do Exercício deverá
discriminar, EXCETO:
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
Itaipu Parquetec
Prova:
Instituto Consulplan - 2022 - Itaipu Parquetec - Analista Jr - Contábil |
Q4049624
Contabilidade Geral
De acordo com a Lei nº 6.404/1976, a Demonstração do
Valor Adicionado (DVA) tem como objetivo evidenciar o
valor da riqueza gerada pela companhia, e sua distribuição
entre os elementos que contribuíram para a geração dessa
riqueza como empregados, financiadores, acionistas, governo, dentre outros, bem como a parcela da riqueza não
distribuída. Com base na Lei nº 6.404/1976 e no Pronunciamento Técnico CPC 09 – Demonstração do Valor Adicionado, assinale a afirmativa INCORRETA.
Ano: 2022
Banca:
BRB
Órgão:
Prefeitura de Sapeaçu - BA
Prova:
BRB - 2022 - Prefeitura de Sapeaçu - BA - Contador |
Q4010034
Contabilidade Geral
Ao fim de cada exercício social, a diretoria fará elaborar,
com base na escrituração mercantil da companhia, as seguintes
demonstrações financeiras, a companhia fechada com
patrimônio líquido, na data do balanço, inferior a x não será
obrigada à elaboração e publicação da demonstração dos
fluxos de caixa. Qual valor?
Ano: 2022
Banca:
BRB
Órgão:
Prefeitura de Sapeaçu - BA
Prova:
BRB - 2022 - Prefeitura de Sapeaçu - BA - Contador |
Q4010028
Contabilidade Geral
A escrituração da companhia será mantida em registros
permanentes, com obediência aos preceitos da legislação
comercial e desta Lei nº 6.404/1976 e aos princípios de
contabilidade geralmente aceitos, devendo observar métodos
ou critérios contábeis uniformes no tempo e registrar as mutações patrimoniais segundo o regime de competência,
assinale a alternativa incorreta.
Ano: 2022
Banca:
BRB
Órgão:
Prefeitura de Sapeaçu - BA
Prova:
BRB - 2022 - Prefeitura de Sapeaçu - BA - Contador |
Q4010025
Contabilidade Geral
Segundo a NBC baseado nos deveres, vedações e
permissibilidades no desempenho de suas funções, marque a
alternativa incorreta, é vedado ao contador:
Ano: 2022
Banca:
Aroeira
Órgão:
Prefeitura de Mossâmedes - GO
Prova:
Aroeira - 2022 - Prefeitura de Mossâmedes - GO - Contador |
Q4001391
Contabilidade Geral
A Norma Brasileira de Contabilidade TSP 04 - Estoques, estabelece o tratamento contábil quanto ao valor
a ser reconhecido como ativo e mantido nos registros até
que as respectivas receitas sejam reconhecidas. Caso haja
duas situações distintas de mensuração do valor de custo
dos estoques, a entidade deve escolher:
Ano: 2022
Banca:
Fundação La Salle
Órgão:
Prefeitura de Porto Alegre - RS
Prova:
Fundação La Salle - 2022 - Prefeitura de Porto Alegre - RS - Administrador |
Q3999298
Contabilidade Geral
Com base na Norma Brasileira de Contabilidade, a normatização dos procedimentos contábeis
relativos aos estoques, NÃO se aplica a:
Q3977437
Contabilidade Geral
A depreciação é a perda de valor de um bem, por uso ou
desgaste. Com base na NBC TG 27 (Ativo imobilizado), em
relação à depreciação, ao valor depreciável e ao período de
depreciação está correto afirmar:
Q3977435
Contabilidade Geral
Uma sociedade empresária comercial de compra e venda de
produto, com ciclo operacional igual ao exercício social,
apresentou a seguinte relação parcial de contas e de seus
respectivos saldos, em reais, retirados do Livro Razão, em 31 de
dezembro de 2021, antes do levantamento do balanço
patrimonial do exercício findo naquela data:
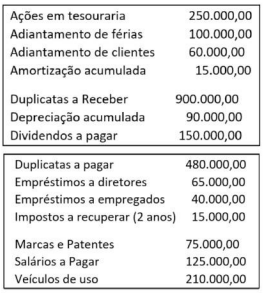
Considerando-se exclusivamente as contas e os saldos parcialmente informados pela sociedade empresária, bem como as determinações da lei societária, o total do ativo não circulante dessa sociedade empresarial, a ser evidenciado no balanço patrimonial de 31 de dezembro de 2021, em reais, é de:
Considerando-se exclusivamente as contas e os saldos parcialmente informados pela sociedade empresária, bem como as determinações da lei societária, o total do ativo não circulante dessa sociedade empresarial, a ser evidenciado no balanço patrimonial de 31 de dezembro de 2021, em reais, é de:
Q3977430
Contabilidade Geral
As sociedades empresárias constituídas como sociedades
anônimas devem seguir a Lei das Sociedades por Ações. De
acordo com a Lei das Sociedades por Ações (Lei n° 6.404/1976),
está correta a seguinte afirmativa:

 Conheça nossos planos