Questões de Concurso
Sobre legislação de contabilidade em contabilidade geral
Foram encontradas 4.740 questões


Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Agudo - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Agudo - RS - Contador |
Q4101984
Contabilidade Geral
Em relação ao patrimônio cultural, na Norma Brasileira de Contabilidade TSP 07, é
exigido que entidades que reconheçam itens do patrimônio cultural divulguem informações a respeito
desses, como, por exemplo, EXCETO:
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Caeté - MG
Prova:
Instituto Consulplan - 2022 - Prefeitura de Caeté - MG - Contador |
Q4086983
Contabilidade Geral
De acordo com a Lei nº 6.404/1976, em seu Art. 188, a “Demonstração dos Fluxos de Caixa deve demonstrar as alterações ocorridas durante o exercício no ____________________
__________, segregando-se as referidas alterações em pelo
menos três fluxos: das operações; dos financiamentos; e, dos
investimentos”. Assinale a alternativa que completa corretamente o artigo anterior.
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Caeté - MG
Prova:
Instituto Consulplan - 2022 - Prefeitura de Caeté - MG - Contador |
Q4086982
Contabilidade Geral
“No balanço patrimonial, as contas serão classificadas segundo
os elementos do patrimônio que registrem, e agrupadas de
modo a facilitar o conhecimento e a análise da situação financeira da companhia. As participações permanentes em outras
sociedades e os direitos de qualquer natureza, não classificáveis no ativo circulante, e que não se destinem à manutenção
da atividade da companhia ou da empresa serão classificadas
no _________________________. Os direitos que tenham
por objeto bens incorpóreos destinados à manutenção da
companhia ou exercidos com essa finalidade, inclusive o
fundo de comércio adquiridos serão classificados no______
_______________. As disponibilidades, os direitos realizáveis
no curso do exercício social subsequente e as aplicações de
recursos em despesas do exercício seguinte serão classificadas
no _________________________.” De acordo com a Lei
nº 6.404/1976, assinale a alternativa que completa correta e
sequencialmente a afirmativa anterior.
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Caeté - MG
Prova:
Instituto Consulplan - 2022 - Prefeitura de Caeté - MG - Contador |
Q4086979
Contabilidade Geral
A demonstração do resultado do exercício (DRE) é um relatório
contábil que evidencia se as operações de uma empresa estão
gerando lucro ou prejuízo, considerando um determinado período de tempo. De acordo como disposto na Lei nº 6.404/1976,
a DRE deverá discriminar, EXCETO:
Q4081923
Contabilidade Geral
No encerramento do exercício social de 31/12/2021 a
Cia Nigai apurou um lucro líquido do exercício, antes
das destinações, no valor de R$ 150.000,00 e constituiu as seguintes reservas, conforme tabela a seguir.
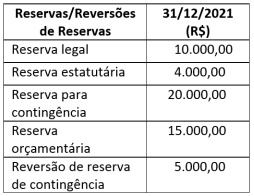
Sabe-se que o estatuto social da Cia Nigai define o percentual de 50% para pagamento de dividendo obrigatório.
Tendo como base o artigo 202, inciso I, da Lei n º 6.404/64, o valor do dividendo obrigatório a ser distribuído, em 31/12/2021, é de R$
Sabe-se que o estatuto social da Cia Nigai define o percentual de 50% para pagamento de dividendo obrigatório.
Tendo como base o artigo 202, inciso I, da Lei n º 6.404/64, o valor do dividendo obrigatório a ser distribuído, em 31/12/2021, é de R$
Q4081921
Contabilidade Geral
O CPC 03 (R2) Demonstrações dos Fluxos de Caixa
traz informações sobre o fluxo de caixa de uma entidade que são úteis para proporcionar aos usuários
das demonstrações contábeis uma base para avaliar
a capacidade da entidade.
A esse respeito, avalie os dados extraídos da Empresa Monte Alegre S/A, em 31/12/2021, conforme tabela a seguir.
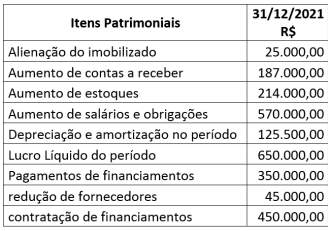
Qual o montante da Atividade Operacional da Demonstração dos Fluxos de Caixa avaliado pelo Método Indireto, em 31/12/2021?
A esse respeito, avalie os dados extraídos da Empresa Monte Alegre S/A, em 31/12/2021, conforme tabela a seguir.
Qual o montante da Atividade Operacional da Demonstração dos Fluxos de Caixa avaliado pelo Método Indireto, em 31/12/2021?
Q4081070
Contabilidade Geral
A Cia. JD apresentou os seguintes movimentos que impactaram sua demonstração de fluxo de caixa, conforme CPC 03 (R2) - Demonstração dos Fluxos de Caixa:
Pagamento de fornecedores: R$ 20.000,00 Venda de maquinários: R$ 25.000,00 Pagamento de empréstimo: R$ 10.000,00 Integralização em dinheiro de capital social: R$ 20.000,00 Recebimento na emissão de debêntures: R$ 15.000,00 Venda de mercadorias à vista: R$ 80.000,00 Compras de móveis: R$ 35.000,00
Com base nas informações, o impacto nas atividades de financiamento da Cia. JD foi de variação
Pagamento de fornecedores: R$ 20.000,00 Venda de maquinários: R$ 25.000,00 Pagamento de empréstimo: R$ 10.000,00 Integralização em dinheiro de capital social: R$ 20.000,00 Recebimento na emissão de debêntures: R$ 15.000,00 Venda de mercadorias à vista: R$ 80.000,00 Compras de móveis: R$ 35.000,00
Com base nas informações, o impacto nas atividades de financiamento da Cia. JD foi de variação
Q4081065
Contabilidade Geral
Considerando-se o CPC 00 (R2) - Estrutura Conceitual para Relatório Financeiro, no que se refere às características qualitativas de informações financeiras
úteis, correspondem às características fundamentais,
entre elas
Q4081064
Contabilidade Geral
A Sociedade Empresária Formosura apresentou, em
31/12/2021, antes da apuração do resultado do exercício, o seguinte patrimônio líquido:
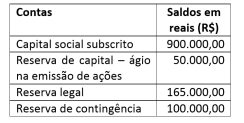
O lucro líquido apurado em 31/12/2021 foi de R$ 550.000,00. De acordo com a Lei nº 6.404/76 e suas alterações, o valor a ser destinado no período, obrigatoriamente, para a reserva legal é de R$
O lucro líquido apurado em 31/12/2021 foi de R$ 550.000,00. De acordo com a Lei nº 6.404/76 e suas alterações, o valor a ser destinado no período, obrigatoriamente, para a reserva legal é de R$
Q4081009
Contabilidade Geral
Analise as assertivas a seguir, em relação à Norma
Brasileira de Contabilidade – NBC PP 01 (R1) que dispõe sobre o perito contábil, informando (V) para as
verdadeiras ou (F) para as falsas.
( ) No tocante a impedimentos profissionais, quando indicado nos autos pela parte e não aceitando o encargo, o assistente técnico deve comunicar a ela sua recusa, devidamente justificada por escrito, facultado o envio de cópia à autoridade competente.
( ) No tocante a impedimentos profissionais, o assistente técnico deve declarar-se apto ao exercício da função quando, após contratado, verificar a ocorrência de situações que venham suscitar impedimento em função da sua imparcialidade ou independência e, dessa maneira, comprometer o resultado do seu trabalho.
( ) O termo “responsabilidade” refere-se à obrigação do perito em respeitar os princípios da ética e do direito, atuando com lealdade, idoneidade e honestidade no desempenho de suas atividades, sob pena de responder civil, criminal, ética e profissionalmente por seus atos.
( ) Ciente do livre exercício profissional, deve o perito nomeado, sempre que possível e não houver prejuízo aos seus compromissos profissionais e às suas finanças pessoais, em colaboração com o Poder Judiciário, aceitar o encargo confiado, obrigatoriamente, fora dos prazos legais, sem a necessidade de apresentar suas razões.
( ) O termo “zelo”, para o perito, refere-se ao cuidado que ele deve dispensar na execução de suas tarefas, em relação à sua conduta, documentos, prazos, tratamento dispensado às autoridades, aos integrantes da lide e aos demais profissionais, de forma que sua pessoa seja respeitada, seu trabalho levado a bom termo e, consequentemente, o laudo pericial contábil e o parecer pericial contábil sejam dignos de fé pública.
A sequência correta, de cima para baixo, é:
( ) No tocante a impedimentos profissionais, quando indicado nos autos pela parte e não aceitando o encargo, o assistente técnico deve comunicar a ela sua recusa, devidamente justificada por escrito, facultado o envio de cópia à autoridade competente.
( ) No tocante a impedimentos profissionais, o assistente técnico deve declarar-se apto ao exercício da função quando, após contratado, verificar a ocorrência de situações que venham suscitar impedimento em função da sua imparcialidade ou independência e, dessa maneira, comprometer o resultado do seu trabalho.
( ) O termo “responsabilidade” refere-se à obrigação do perito em respeitar os princípios da ética e do direito, atuando com lealdade, idoneidade e honestidade no desempenho de suas atividades, sob pena de responder civil, criminal, ética e profissionalmente por seus atos.
( ) Ciente do livre exercício profissional, deve o perito nomeado, sempre que possível e não houver prejuízo aos seus compromissos profissionais e às suas finanças pessoais, em colaboração com o Poder Judiciário, aceitar o encargo confiado, obrigatoriamente, fora dos prazos legais, sem a necessidade de apresentar suas razões.
( ) O termo “zelo”, para o perito, refere-se ao cuidado que ele deve dispensar na execução de suas tarefas, em relação à sua conduta, documentos, prazos, tratamento dispensado às autoridades, aos integrantes da lide e aos demais profissionais, de forma que sua pessoa seja respeitada, seu trabalho levado a bom termo e, consequentemente, o laudo pericial contábil e o parecer pericial contábil sejam dignos de fé pública.
A sequência correta, de cima para baixo, é:
Q4081007
Contabilidade Geral
De acordo com a Norma Brasileira de Contabilidade
– NBC PP 01 (R1), que dispõe sobre perito contábil,
perito é o contador detentor de conhecimento técnico e científico, regularmente registrado em Conselho
Regional de Contabilidade e no Cadastro Nacional
dos Peritos Contábeis, que exerce a atividade pericial
de forma pessoal ou por meio de órgão técnico ou
científico, com as seguintes denominações, EXCETO:
Q4080997
Contabilidade Geral
O CPC 09 demonstração do valor adicionado representa um dos elementos componentes do balanço
social e tem por finalidade evidenciar a riqueza criada pela entidade e sua distribuição, durante determinado período. No encerramento do exercício social de 31/12/2021 a Empresa Alegria S/A – Capital
Aberto - apurou os saldos conforme apresentado na
tabela a seguir.
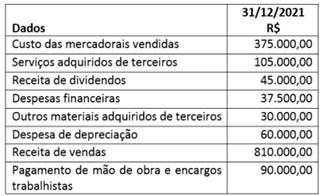
Qual o montante do valor adicionado a distribuir da Empresa Alegria S/A – Capital Aberto?
Qual o montante do valor adicionado a distribuir da Empresa Alegria S/A – Capital Aberto?
Q4080996
Contabilidade Geral
O CPC 03 (R2) demonstrações dos fluxos de caixa traz
informações sobre o fluxo de caixa de uma entidade
que são úteis para proporcionar aos usuários das demonstrações contábeis uma base para avaliar a capacidade da entidade.

Tendo como base os dados do quadro, extraídos da Empresa Sorriso S/A, em 31/12/2021, qual o total da atividade operacional da demonstração dos fluxos de caixa avaliadas pelo método indireto?
Tendo como base os dados do quadro, extraídos da Empresa Sorriso S/A, em 31/12/2021, qual o total da atividade operacional da demonstração dos fluxos de caixa avaliadas pelo método indireto?
Ano: 2022
Banca:
AMEOSC
Órgão:
Prefeitura de São José do Cedro - SC
Prova:
AMEOSC - 2022 - Prefeitura de São José do Cedro - SC - Contador Geral |
Q4080302
Contabilidade Geral
Em conformidade com o Código de Ética
Profissional de Contabilidade, tem-se como parte
dos Deveres do Contador: "Exercer a profissão com
zelo, diligência, honestidade e capacidade técnica,
observando as Normas Brasileiras de Contabilidade
e a legislação vigente, resguardando o interesse
público, os interesses de seus clientes ou
empregadores, sem prejuízo da dignidade e
independência profissionais, e recusar sua
indicação em trabalho quando reconheça não se
achar capacitado para a especialização requerida".
(...)
https://www.crcdf.org.br/portal/wp-content/uploads/2021/06/NBCPG01-NOVOCODIGO-DE-ETICA-2019.pdf
Nesse contexto, analise as assertivas:
I.Guardar sigilo sobre o que souber em razão do exercício profissional, inclusive no âmbito do serviço público, ressalvados os casos previstos em lei ou quando solicitado por autoridades competentes, entre estas os Conselhos Federal e Regionais de Contabilidade.
II.Aplicar as salvaguardas previstas pela profissão, pela legislação, por regulamento ou por organização empregadora toda vez que identificar ou for alertado da existência de ameaças mencionadas nas normas de exercício da profissão contábil, observando o seguinte: tomar medidas razoáveis para evitar ou minimizar conflito de interesses, e quando não puder eliminar ou minimizar a nível aceitável o conflito de interesses, adotar medidas de modo a não perder a independência profissional.
III.Abster-se de expressar argumentos ou dar conhecimento de sua convicção pessoal sobre os direitos de quaisquer das partes interessadas, ou da justiça da causa em que estiver servindo, mantendo seu trabalho no âmbito técnico e limitando-se ao seu alcance, e abster-se de interpretações tendenciosas sobre a matéria que constitui objeto do trabalho, mantendo a independência profissional.
IV.Zelar pela sua competência exclusiva na orientação técnica dos serviços a seu cargo, abstendo-se de emitir qualquer opinião em trabalho de outro contador, sem que tenha sido contratado para tal.
Marque as assertivas que estão coerentes com os " Deveres do Contador".
https://www.crcdf.org.br/portal/wp-content/uploads/2021/06/NBCPG01-NOVOCODIGO-DE-ETICA-2019.pdf
Nesse contexto, analise as assertivas:
I.Guardar sigilo sobre o que souber em razão do exercício profissional, inclusive no âmbito do serviço público, ressalvados os casos previstos em lei ou quando solicitado por autoridades competentes, entre estas os Conselhos Federal e Regionais de Contabilidade.
II.Aplicar as salvaguardas previstas pela profissão, pela legislação, por regulamento ou por organização empregadora toda vez que identificar ou for alertado da existência de ameaças mencionadas nas normas de exercício da profissão contábil, observando o seguinte: tomar medidas razoáveis para evitar ou minimizar conflito de interesses, e quando não puder eliminar ou minimizar a nível aceitável o conflito de interesses, adotar medidas de modo a não perder a independência profissional.
III.Abster-se de expressar argumentos ou dar conhecimento de sua convicção pessoal sobre os direitos de quaisquer das partes interessadas, ou da justiça da causa em que estiver servindo, mantendo seu trabalho no âmbito técnico e limitando-se ao seu alcance, e abster-se de interpretações tendenciosas sobre a matéria que constitui objeto do trabalho, mantendo a independência profissional.
IV.Zelar pela sua competência exclusiva na orientação técnica dos serviços a seu cargo, abstendo-se de emitir qualquer opinião em trabalho de outro contador, sem que tenha sido contratado para tal.
Marque as assertivas que estão coerentes com os " Deveres do Contador".
Q4079066
Contabilidade Geral
Texto associado
A QUESTÕES DEVE SER RESOLVIDAS COM BASE NA NORMA BRASILEIRA DE CONTABILIDADE – NBC PP 01 (R1) QUE DISPÕE SOBRE
O PERITO CONTÁBIL.
As averiguações de responsabilidades delineadas,
limites de alçadas, segregação de funções, registros
contábeis e acesso a espaço físico são procedimentos
de controle interno organizacional. Sobre o controle
interno organizacional é correto afirmar que deve-se
Q4079065
Contabilidade Geral
Texto associado
A QUESTÕES DEVE SER RESOLVIDAS COM BASE NA NORMA BRASILEIRA DE CONTABILIDADE – NBC PP 01 (R1) QUE DISPÕE SOBRE
O PERITO CONTÁBIL.
Informe se é verdadeiro (V) ou falso (F) o que se afirma a seguir.
( ) A NBC PP 01 (R1) se aplica aos técnicos de contabilidade que exercem a função pericial.
( ) A indicação ou a contratação de assistente técnico ocorre quando a parte ou a contratante desejar ser assistida por contador, ou comprovar algo que dependa de conhecimento técnico-científico, razão pela qual o profissional só deve aceitar o encargo se reconhecer estar capacitado com conhecimento, discernimento e independência para a realização do trabalho.
( ) Caso o perito não possa exercer suas atividades com isenção, é fator determinante que ele se declare impedido, após nomeado ou indicado, quando ocorrerem as situações previstas nesta Norma.
( ) Quando nomeado, o perito deve dirigir petição, quando julgar pertinente, justificando a escusa ou o motivo do impedimento.
( ) O perito deve comprovar sua habilitação por intermédio de Certidão de Regularidade Profissional emitida pelos Conselhos Regionais de Contabilidade ou do Cadastro Nacional de Peritos Contábeis do CFC. O perito pode anexá-la no primeiro ato de sua manifestação e na apresentação do laudo ou parecer.
A sequência correta de preenchimento dos parênteses, de cima para baixo, é:
( ) A NBC PP 01 (R1) se aplica aos técnicos de contabilidade que exercem a função pericial.
( ) A indicação ou a contratação de assistente técnico ocorre quando a parte ou a contratante desejar ser assistida por contador, ou comprovar algo que dependa de conhecimento técnico-científico, razão pela qual o profissional só deve aceitar o encargo se reconhecer estar capacitado com conhecimento, discernimento e independência para a realização do trabalho.
( ) Caso o perito não possa exercer suas atividades com isenção, é fator determinante que ele se declare impedido, após nomeado ou indicado, quando ocorrerem as situações previstas nesta Norma.
( ) Quando nomeado, o perito deve dirigir petição, quando julgar pertinente, justificando a escusa ou o motivo do impedimento.
( ) O perito deve comprovar sua habilitação por intermédio de Certidão de Regularidade Profissional emitida pelos Conselhos Regionais de Contabilidade ou do Cadastro Nacional de Peritos Contábeis do CFC. O perito pode anexá-la no primeiro ato de sua manifestação e na apresentação do laudo ou parecer.
A sequência correta de preenchimento dos parênteses, de cima para baixo, é:
Q4079063
Contabilidade Geral
Texto associado
A QUESTÕES DEVE SER RESOLVIDAS COM BASE NA NORMA BRASILEIRA DE CONTABILIDADE – NBC PP 01 (R1) QUE DISPÕE SOBRE
O PERITO CONTÁBIL.
No momento em que o perito aceita o encargo para
a execução das perícias contábeis judiciais e extrajudiciais, inclusive arbitral, deve conhecer EXCETO as
responsabilidades
Q4079054
Contabilidade Geral
De acordo com a Lei nº 6.404/76 e suas alterações,
constituem-se reservas de lucros, EXCETO, reserva
Q4079053
Contabilidade Geral
No encerramento do exercício social de 31/12/2021
a Empresa Felicidade S/A apurou um lucro líquido do exercício, antes das destinações, no valor de
R$100.000,00, e constituiu as seguintes reservas,
conforme tabela a seguir.

Sabe-se que o estatuto social da Empresa Felicidade S/A define o percentual de 50% para pagamento de dividendo obrigatório. De acordo com o artigo 202, inciso I, da Lei 6.404/76, qual o valor, em reais, do dividendo obrigatório para o exercício findo em 31/12/2021?
Sabe-se que o estatuto social da Empresa Felicidade S/A define o percentual de 50% para pagamento de dividendo obrigatório. De acordo com o artigo 202, inciso I, da Lei 6.404/76, qual o valor, em reais, do dividendo obrigatório para o exercício findo em 31/12/2021?
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
IPASEM - NH
Prova:
Instituto Consulplan - 2022 - IPASEM - NH - Contador |
Q4078516
Contabilidade Geral
Sobre a Estrutura Conceitual da Contabilidade, assinale a
afirmativa INCORRETA.

 Conheça nossos planos