Questões de Concurso
Sobre legislação de contabilidade em contabilidade geral
Foram encontradas 4.740 questões


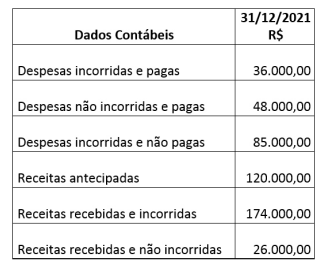
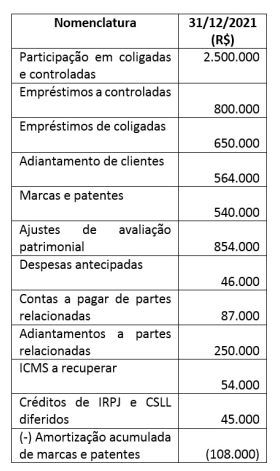
É correto afirmar que o montante do ativo não circulante, em reais, referente ao exercício encerrado em 31/12/2021, é de
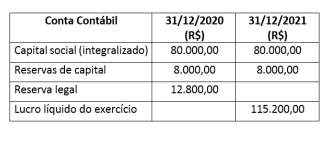
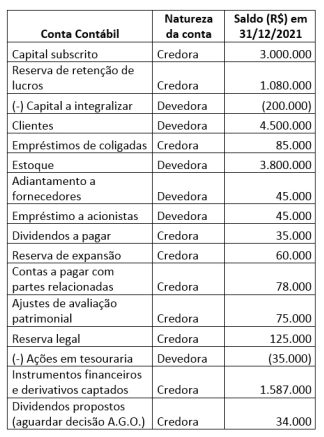
De acordo com a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, qual o montante do patrimônio líquido, em reais, referente ao exercício encerrado em 31/12/2021?
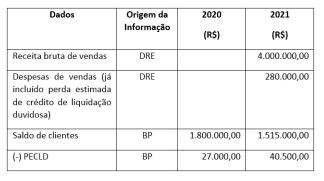
De acordo com a NBC TG 03 (R3) – Demonstração dos Fluxos de Caixa e por meio do método direto – qual o montante, em reais, da atividade operacional no ano de 2021?
Nesse sentido, observe os conceitos abaixo:
I. Patrimônio líquido é a participação residual nos ativos da entidade após a dedução de todos os seus passivos.
II. Receitas são aumentos nos ativos, ou reduções nos passivos, que resultam em aumentos no patrimônio líquido, exceto aqueles referentes a contribuições de detentores de direitos sobre o patrimônio.
III. Despesas são reduções nos ativos, ou aumentos nos passivos, que resultam em reduções no patrimônio líquido, exceto aqueles referentes a distribuições aos detentores de direitos sobre o patrimônio.
IV. Resultado é o superávit decorrente da diferença entre receitas e despesas.
Está CORRETO o que se afirma em
Os dados a seguir devem ser utilizados para responder à questão.
Em 31.12.2020, o patrimônio líquido contábil de uma sociedade anônima tinha a seguinte configuração:
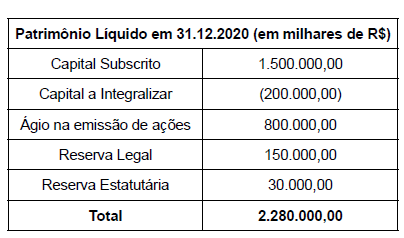
Adicionalmente, foram retiradas do Estatuto Social da Companhia as seguintes informações:
• o valor nominal das referidas ações é de R$ 10,00.
• a Reserva Estatutária foi aprovada na última Assembleia de Acionistas e tem como finalidade a compra de equipamentos modernos para dragagem de rios. Dessa forma, ficou estabelecido que 10% do lucro a destinar de cada período seria destinado a essa reserva, até que ela atinja o limite de R$ 300.000,00.
• em novembro de 2021, foram emitidas 15000 novas ações pelo valor de R$ 35,00 em dinheiro.
• o lucro líquido do período totalizou R$ 3.000.000,00.
O momento de reconhecimento dos dividendos das controladas pela entidade é
Para a construção do primeiro prédio do conjunto, a entidade obteve um empréstimo bancário.
De acordo com a NBC TSP 14– Custos de Empréstimos, a entidade deve finalizar a capitalização dos custos de empréstimos no momento em que
Assinale a opção que indica a contabilização dos juros relacionados ao empréstimo nas demonstrações individuais, de acordo com a NBC TSP 14 – Custos de Empréstimos.
De acordo com a NBC TSP 11– Apresentação das Demonstrações Contábeis, a utilidade das demonstrações contábeis é prejudicada quando essas não são disponibilizadas aos usuários dentro de período razoável após a data-base das demonstrações contábeis.
Esta característica é denominada
No entanto, devido à subjetividade inerente, as avaliações de diferentes indivíduos sobre os custos e benefícios da apresentação de itens específicos de informações financeiras variam.
Nesse caso, procura-se
I. Estimativas de fluxos de caixa futuros;
II. Os pagamentos recebidos que extinguem a totalidade ou parte do ativo;
III. Possíveis variações no valor estimado ou época dos fluxos de caixa futuros do ativo ou passivo que estiver sendo mensurado, causadas pela incerteza inerente aos fluxos de caixa;
IV. O valor do dinheiro no tempo;
V. O preço para suportar a incerteza inerente aos fluxos de caixa.
A opção que contém apenas assertivas CORRETAS é

 Conheça nossos planos