Questões de Concurso
Sobre legislação de contabilidade em contabilidade geral
Foram encontradas 4.740 questões


I. Agrupar informações sobre contas mensuradas de forma semelhante, como os ativos mensurados ao valor justo.
II. Dar destaque para as áreas de atividades que a entidade considera mais relevantes para a compreensão do seu desempenho financeiro e da posição financeira, como o agrupamento de informações sobre determinadas atividades operacionais.
III. Seguir a ordem das contas das demonstrações do resultado e de outros resultados abrangentes e do balanço patrimonial, como declaração de conformidade com as normas, interpretações e comunicados e políticas contábeis significativas aplicadas.
Os exemplos de ordenação ou de agrupamento sistemático das notas explicativas incluem o que se afirma em
Quando um item não é individualmente material, ele deve ser
De acordo com a NBC TG 07 (R2) – Subvenção e Assistência Governamentais, assinale a opção que indica o tratamento contábil da subvenção nas demonstrações contábeis da sociedade empresária.
Uma entidade emitiu debêntures no valor de R$ 100.000. No processo, a entidade incorreu nos seguintes gastos, exclusivamente vinculados ao lançamento destas debêntures:
De acordo com a NBC TG 08 – Custos de Transação e Prêmios na
Emissão de Títulos e Valores Mobiliários, assinale a opção que
indica a mensuração e apresentação das debêntures no balanço
patrimonial da entidade, na data do registro inicial da captação.
A moeda funcional da Cia. ABC é o real, enquanto foi definido que a investida norte-americana terá como moeda funcional o dólar.
Para o início das operações da investida no exterior, a Cia. ABC enviou ativos equivalentes a 5.000 dólares, assim constituídos:
•Estoques, vendidos a prazo, com vencimento em 30 dias: 500 dólares
•Empréstimo, cuja intenção efetiva era a transformação em capital social em até 90 dias: 1000 dólares
•Integralização de capital social: 3500 dólares
De acordo com a característica do tratamento da variação
cambial e a NBC TG 02 (R3) - Efeitos das Mudanças nas Taxas de
Câmbio e Conversão de Demonstrações Contábeis, assinale a
opção que indica a apresentação de cada elemento,
respectivamente, nas Demonstrações Contábeis Individuais da
Cia. ABC.
Uma entidade apresentava o seguinte balanço patrimonial em 31/12/X0:
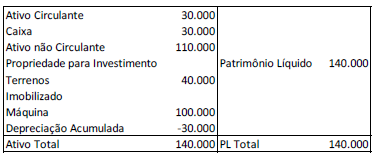
Na data, a máquina era depreciada de acordo com o método da linha reta.
No ano de X1, a entidade passou a reconhecer os terrenos a valor justo, que era de R$60.000. Ainda, a entidade passou a depreciar a máquina de acordo com o método dos benefícios gerados.
De acordo com a NBC TG 23 (R2) - Políticas Contábeis, Mudança
de Estimativa e Retificação de Erro, assinale a opção que indica a
classificação das mudanças do reconhecimento do terreno e do
método de depreciação, respectivamente.
Uma sociedade empresária apresentava o seguinte balanço patrimonial em 31/12/X1:
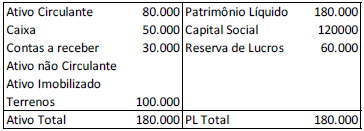
O montante contabilizado como “contas a receber” diz respeito à venda de um ativo imobilizado e tinha previsão de recebimento em fevereiro de X2.
No ano de X2, o montante foi recebido, no entanto, a sociedade empresária não baixou este ativo, tendo aumentado a conta Caixa.
Ao auditar as demonstrações contábeis da sociedade empresária,
em 31/12/X2, e as demonstrações comparativas relativas a
31/12/X1, os auditores concluíram que
I. Abster-se da aceitação de encargo profissional em substituição a colega que dele tenha desistido para preservar a dignidade ou os interesses da profissão ou da classe.
II. Aceitar o desempenho de cargo de dirigente nas entidades de classe.
III. Informar aos órgãos competentes sobre irregularidades comprovadamente ocorridas na administração de entidade da classe contábil.
IV. Zelar pelo cumprimento do Código de Ética, pelo prestígio da classe, pela dignidade profissional e pelo aperfeiçoamento de suas instituições.
São consideradas obrigações do profissional contábil as condutas descritas apenas em:
I.Assinatura. II.Categoria profissional. III.Número de registro no CRC respectivo. IV.Certidão negativa de processos criminais em causas ligadas a área.
A Luz da Resolução CFC nº 560 de 1983, que vem estabelecer as prerrogativas profissionais de contadores e de técnicos em contabilidade, é CORRETO afirmar que os demonstrativos contábeis deverão ser elaborados por contabilistas, que, das assertivas dispostas, deverão apor:
(_) O valor residual e a vida útil de um ativo são revisados pelo menos ao final de cada exercício e, se as expectativas diferirem das estimativas anteriores, a mudança deve ser contabilizada como mudança de estimativa contábil, segundo o Pronunciamento Técnico Contábil.
(_) Se o valor justo do ativo exceder o seu valor contábil, a depreciação não deve ser reconhecida.
(_) O valor residual de um ativo pode aumentar. A despesa de depreciação será zero enquanto o valor residual subsequente for igual ou superior ao seu valor contábil.
I. Dar destaque para as áreas de atividade que a entidade considera mais relevantes para a compreensão do seu desempenho financeiro e da posição financeira, como agrupar informações sobre determinadas atividades operacionais está incluído como exemplo de ordenação ou agrupamento sistemático das notas explicativas.
II. Agrupar informações sobre contas mensuradas de forma semelhante, como os ativos mensurados ao valor justo está incluído como exemplo de ordenação ou agrupamento sistemático das notas explicativas.
III. Seguir a ordem das contas das demonstrações do resultado e de outros resultados abrangentes e do balanço patrimonial estão incluídos como exemplos de ordenação ou agrupamento sistemático das notas explicativas.
Está(ão) CORRETO(S):

 Conheça nossos planos