Questões de Concurso
Sobre investimentos em contabilidade geral
Foram encontradas 2.213 questões


Com base na NBC TG 36 (R3) – Demonstrações Consolidadas, analise as afirmativas, classificando-as como Verdadeiras (V) ou Falsas (F) e, em seguida, assinale a alternativa que apresenta a sequência correta de cima para baixo.
( ) A controladora deve elaborar demonstrações consolidadas utilizando políticas contábeis uniformes para transações similares e outros eventos em circunstâncias similares.
( ) A controladora deve apresentar as participações de não controladores no balanço patrimonial consolidado, dentro do patrimônio líquido, separadamente do patrimônio líquido dos proprietários da controladora.
( ) Demonstrações consolidadas são as demonstrações contábeis de grupo econômico, em que os ativos, passivos, patrimônio líquido, receitas, despesas e fluxos de caixa da controladora e de suas controladas são apresentados como se fossem uma única entidade econômica.
No que diz respeito a balancete, julgue o item que se segue.
Os créditos com sociedades coligadas ou controladas por
vendas a prazo com vencimento até o término do
exercício seguinte, nas mesmas condições das demais
vendas, são classificados no ativo circulante.
A respeito de escrituração e contabilização de operações contábeis, julgue o item.
Na existência de filiais, as contas recíprocas relativas às
transações entre matriz e unidades, bem como entre
estas, devem ser eliminadas quando da elaboração das
demonstrações contábeis da entidade.
Acerca de contabilidade geral, julgue o item.
A companhia deverá indicar, em suas notas explicativas,
os investimentos em cada coligada ou controlada
quando seu valor contábil for de, no mínimo, 10% do
valor do patrimônio líquido da companhia.
Em 31.12.2015, a Sociedade Anônima “A” possuía 60% de participação na Sociedade Anônima “B”.
Nessa mesma data, o Patrimônio Líquido da Sociedade Anônima “B” apresentava a seguinte composição:
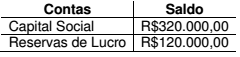
Ao final do exercício de 2016, a Sociedade Anônima “B” apresentou Lucro no valor de R$40.000,00.
Para este caso hipotético, considerar que não há dividendo mínimo obrigatório e que todo o lucro foi destinado para Reservas de Lucro.
Em 2016, não houve alteração no percentual de participação e nem houve registro de Outros Resultados Abrangentes.
Até 31.12.2016, não foram observados indicativos de perda com redução ao valor recuperável.
Considerando-se apenas as informações apresentadas e o Resultado da
Equivalência Patrimonial, e de acordo com a NBC TG 18 (R2) –
INVESTIMENTO EM COLIGADA, EM CONTROLADA E EM
EMPREENDIMENTO CONTROLADO EM CONJUNTO, o saldo contábil,
em 31.12.2016, que deve ser apresentado no Balanço Patrimonial
individual da Sociedade Anônima “A” na conta Participação em
Controladas é de:
Uma Sociedade Empresária adquiriu um equipamento, que ficou disponível para uso, nas condições operacionais pretendidas pela administração, em 2.1.2012, pelo valor contábil de R$180.000,00.
A vida útil do equipamento foi estimada em 10 anos e seu valor residual, em R$18.000,00.
A depreciação do equipamento é calculada pelo Método Linear e não foram observados indicativos de perda durante toda a vida útil do equipamento.
No dia 31.12.2016, a Sociedade Empresária vendeu esse equipamento por R$90.000,00.
Considerando-se apenas as informações apresentadas e de acordo com a NBC TG 27 (R3) – ATIVO IMOBILIZADO, o valor contábil a ser baixado desse equipamento, em 31.12.2016, é de:
De acordo com a Lei das Sociedades por Ações e suas atualizações e com os pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue.
A posse de instrumento que conceda potencial direito de voto
prontamente exercível ou conversível deve ser considerada
para fins de avaliação de influência significativa de uma
entidade em outra e, em decorrência, de consolidação de
demonstrações contábeis.

 Conheça nossos planos