Questões de Concurso Sobre demonstração dos fluxos de caixa -dfc em contabilidade geral

Foram encontradas 1.879 questões

Q3710577 Contabilidade Geral
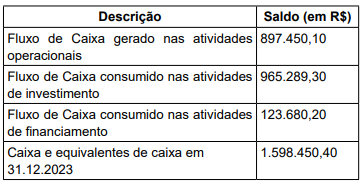
Os dados a seguir serão utilizados para responder à questão:


Esses dados foram retirados da Demonstração do Fluxo de Caixa de uma empresa que atua no setor industrial em 31.12.2024.


O saldo de caixa e equivalentes de caixa em 31.12.2024, totalizou, em R$:
Alternativas
Q3710576 Contabilidade Geral
Os dados a seguir serão utilizados para responder à questão:


Esses dados foram retirados da Demonstração do Fluxo de Caixa de uma empresa que atua no setor industrial em 31.12.2024.


Considerando as informações apresentadas, é correto afirmar que a variação de caixa e equivalentes de caixa no exercício de 2024, foi, em R$:
Alternativas
Ano: 2025 Banca: FUNTEF - PR Órgão: UTFPR Prova: FUNTEF - PR - 2025 - UTFPR - Contador |
Q3708080 Contabilidade Geral
A empresa 'Lucro Certo S.A.' vendeu mercadorias por R$ 300.000,00, sendo 50% à vista. O Custo da Mercadoria Vendida (CMV) foi de R$ 180.000,00. Pagou R$ 40.000,00 de despesas operacionais e incorreu em despesas financeiras de R$ 20.000,00, ainda não pagas. Qual o impacto no caixa (geração líquida de caixa) das atividades operacionais , evidenciado na DFC pelo método direto?
Alternativas
Q3701320 Contabilidade Geral
Em uma empresa comercial que elabora a demonstração dos fluxos de caixa pelo método direto, os recebimentos de caixa pela emissão de ações, os recebimentos de caixa decorrentes da amortização de empréstimos concedidos a terceiros, os pagamentos de caixa a fornecedores de mercadorias e os recebimentos de caixa oriundos de empréstimos obtidos de bancos por meio de cheque especial, cuja liquidação deva se dar em curto lapso temporal, devem ser classificados, respectivamente, como  
Alternativas
Q3695627 Contabilidade Geral
A demonstração dos fluxos de caixa proporciona aos usuários das demonstrações contábeis uma base para avaliar a capacidade da entidade gerar caixa e equivalentes de caixa, bem como as necessidades de utilização desses fluxos de caixa. Um exemplo que se identifica no fluxo de caixa das atividades operacionais da entidade é:  
Alternativas
Q3695491 Contabilidade Geral
Acerca dos conceitos de fluxo de caixa e substituição de equipamentos, analise as assertivas a seguir:

I. A decisão de substituição de equipamentos deve levar em conta não apenas a vida útil técnica, mas também a vida econômica, relacionada ao aumento de custos operacionais e à redução de produtividade.
II. O Valor Presente Líquido (VPL) é calculado trazendo todos os fluxos futuros a valor presente.
III. A Taxa Interna de Retorno (TIR) é a taxa de desconto que zera o VPL do projeto e deve ser comparada com a Taxa Mínima de Atratividade (TMA).
IV. O Payback Descontado considera o valor do dinheiro no tempo, enquanto o Payback Simples, não.

Quais estão corretas?
Alternativas
Ano: 2025 Banca: Quadrix Órgão: CORE-SE Prova: Quadrix - 2025 - CORE-SE - Contador |
Q3690520 Contabilidade Geral
Uma empresa, sociedade não financeira, elaborou a demonstração dos fluxos de caixa (DFC) do exercício X2 pelo método indireto, em conformidade com o CPC 03 (R2). Durante o exercício, a companhia contratou um arrendamento nos termos do CPC 06 (R2) – Arrendamentos, reconhecendo ativo de direito de uso e passivo de arrendamento, sem desembolso de caixa no momento da contratação.
Com base nessa situação hipotética e de acordo com o CPC 03 (R2) – Demonstração dos Fluxos de Caixa –, assinale a opção que apresenta a forma correta de evidenciação desse evento na DFC.
Alternativas
Q3685761 Contabilidade Geral

A respeito dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item a seguir.


Uma aplicação financeira com vencimento em 120 dias, mesmo com liquidez diária, deve ser classificada no ativo circulante como equivalente de caixa.

Alternativas
Q3685747 Contabilidade Geral

Acerca das legislações e das normas contábeis vigentes, considerando‑se também as respectivas análises e as interpretações técnicas, julgue o item a seguir. 


Com a alteração trazida pela Lei nº 11.638/2007, a demonstração do fluxo de caixa (DFC) passou a ser obrigatória para todas as sociedades anônimas, independentemente do porte ou enquadramento, substituindo a demonstração das origens e aplicações de recursos (DOAR).

Alternativas
Q3685260 Contabilidade Geral
A divulgação em separado dos fluxos de caixa decorrentes das atividades de investimento é importante, pois tais fluxos representam a extensão em que os dispêndios de recursos são feitos pela entidade com a finalidade de gerar resultados e fluxos de caixa no futuro. Nesse contexto, são exemplos de fluxos de caixa decorrentes das atividades de investimento, EXCETO:
Alternativas
Q3674967 Contabilidade Geral
Na Demonstração dos Fluxos de Caixa (DFC), a aquisição de um novo equipamento para a fábrica, com pagamento à vista, deve ser classificada como uma
Alternativas
Q3674956 Contabilidade Geral
Com relação às demonstrações contábeis, o pagamento de parcela do principal de um empréstimo bancário provoca alterações na Demonstração 
Alternativas
Q3674927 Contabilidade Geral
A Demonstração dos Fluxos de Caixa (DFC) evidencia as movimentações ocorridas no caixa e equivalentes de caixa em um determinado período. A classificação dessas movimentações em atividades operacionais, de investimento e de financiamento é essencial para sua correta interpretação. Considerando as normas contábeis vigentes (CPC 03 / NBC TG 03), analise as afirmativas a seguir.

I. Os juros e dividendos recebidos, independentemente de sua origem, devem ser, preferencialmente, classificados como fluxos de caixa das atividades operacionais.
II. A aquisição de participações societárias em outras empresas, paga em caixa, é classificada como uma atividade de financiamento, pois representa uma aplicação de capital.
III. O pagamento de dividendos aos acionistas da própria entidade é classificado como um fluxo de caixa da atividade de financiamento.

Está correto o que se afirma em:
Alternativas
Ano: 2025 Banca: NUCEPE Órgão: SEDUC-PI Prova: NUCEPE - 2025 - SEDUC-PI - Contador |
Q3661516 Contabilidade Geral
De acordo com o que disciplina o CPC 03 (R2), a demonstração dos fluxos de caixa deve apresentar os fluxos de caixa do período classificados por atividades operacionais, de investimento e de financiamento, assinale a alternativa INCORRETA. 
Alternativas
Q3660573 Contabilidade Geral
Em 2024, uma sociedade empresária captou R$ 300.000, que foram destinados à expansão de seus negócios.

Um terço do valor foi captado através da emissão e venda de ações, e o restante foi recebido pela emissão e venda de debêntures.

Assinale a opção que demonstra a que atividade o caixa gerado foi atribuído, no ano.
Alternativas
Q3658259 Contabilidade Geral
Uma sociedade empresária reconheceu lucro líquido de R$ 200.000, em 2024. Na Demonstração do Resultado, foram reconhecidas as seguintes despesas: Amortização de ativo intangível: R$ 10.000; Depreciação de ativo imobilizado: R$ 25.000; Aluguel de imóvel: R$ 36.000; Salários de empregados: R$ 60.000.
Ao elaborar a Demonstração dos Fluxos de Caixa pelo método indireto, o lucro líquido ajustado será de
Alternativas
Q3658258 Contabilidade Geral
Uma loja vende celulares por meio de aplicativo e entrega gratuitamente os aparelhos aos compradores. Para realizar as entregas, a loja adquiriu uma moto por R$ 20.000, à vista.
Na Demonstração dos Fluxos de Caixa da loja, a diminuição do caixa foi classificado na atividade
Alternativas
Q3643429 Contabilidade Geral

A respeito das demonstrações contábeis e suas respectivas notas explicativas, julgue o item a seguir.

A demonstração dos fluxos de caixa é obrigatória apenas para empresas de capital aberto, sendo facultativa às demais sociedades.

Alternativas
Ano: 2025 Banca: Quadrix Órgão: CRO-SP Prova: Quadrix - 2025 - CRO-SP - Analista Contábil |
Q3640444 Contabilidade Geral

A respeito da contabilidade geral e das normas contábeis vigentes, julgue o item a seguir, a respeito dos registros contábeis e das demonstrações contábeis, bem como das suas respectivas análises.

Uma empresa que utiliza o método indireto de elaboração da demonstração dos fluxos de caixa deve ajustar o lucro líquido pelas variações das contas patrimoniais.

Alternativas
Ano: 2025 Banca: Ibest Órgão: CRM-DF Prova: Ibest - 2025 - CRM-DF - Contador |
Q3629685 Contabilidade Geral
A Companhia Alfa (entidade não financeira) necessitaelaborar a Demonstração dos Fluxos de Caixa (DFC) doexercício findo em 31/12/20X1, pelo método indireto, emestrita conformidade com o CPC 03 (R2).

Políticas de classificação pelo CPC 03:

• Juros pagos: classificar em Financiamento.
• Dividendos recebidos: classificar em Investimento.
• Dividendos pagos (se houver): classificar em Financiamento.
• Arrendamentos: classificar o pagamento do principal em Financiamento; a parcela de juros dos arrendamentos segue a mesma política de “juros pagos”.

Dados fornecidos para o exercício 20X1 (em R$): 
Lucro líquido do período: 800
Depreciação (não caixa): 300
Perda por impairment de intangível (não caixa): 120
Equivalência patrimonial reconhecida na DRE (não caixa): −80
Dividendos recebidos de investida: 50
Juros pagos (inclui juros de dívidas e de arrendamentos): 220
Pagamento do principal de arrendamentos: 180
Ganho reconhecido em ORA por instrumento FVOCI: 70
Variações no capital de giro (saldos finais − iniciais):
Contas a receber: −400 (redução)
Estoques: +150 (aumento)
Fornecedores: −200 (redução)
Salários a pagar: +60 (aumento)
Impostos a recolher: +90 (aumento)

Com base nessa situação hipotética, assinale a alternativa que apresenta o valor do fluxo de caixa de atividades operacionais do período. 

Alternativas
Respostas
141: C
142: D
143: B
144: D
145: B
146: E
147: D
148: E
149: E
150: B
151: E
152: E
153: B
154: B
155: B
156: C
157: B
158: E
159: C
160: D