Questões de Concurso Sobre demonstração dos fluxos de caixa -dfc em contabilidade geral

Foram encontradas 1.860 questões

Ano: 2026 Banca: NC-UFPR Órgão: UFPR Prova: NC-UFPR - 2026 - UFPR - Contador |
Q4328006 Contabilidade Geral
A Norma Brasileira de Contabilidade NBC TG 51 – Apresentação e Divulgação nas Demonstrações Contábeis foi emitida em fevereiro de 2026, substituindo a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, trazendo, entre outras, mudanças na forma de elaboração das demonstrações contábeis. Com base nessas informações, assinale a alternativa correta. 
Alternativas
Ano: 2026 Banca: FADCT Órgão: CONSUD - PR Prova: FADCT - 2026 - CONSUD - PR - Contador |
Q4321143 Contabilidade Geral
A Lei nº 6.404/1976, com as alterações promovidas pelas Leis nº 11.638/2007 e nº 11.941/2009, promoveu importantes mudanças na estrutura das demonstrações contábeis das sociedades por ações, aproximando a contabilidade brasileira dos padrões internacionais.
Considerando essas alterações, assinale a alternativa correta.
Alternativas
Q4303845 Contabilidade Geral

Uma empresa comercial realizou, em determinado período, a seguinte operação:


Venda de mercadorias a prazo no valor de R$ 50.000,00, cujo custo das mercadorias vendidas foi de R$ 30.000,00. Considere que não há incidência de tributos e que esta foi a única operação do período.


Com base nessa operação, assinale a alternativa que apresenta corretamente os impactos nas demonstrações contábeis da empresa: 

Alternativas
Q4303342 Contabilidade Geral
As demonstrações contábeis têm finalidades distintas, embora complementares, no processo de evidenciação da situação econômico-financeira e do desempenho das entidades. Considerando o Balanço Patrimonial, a Demonstração do Resultado do Exercício (DRE), a Demonstração dos Fluxos de Caixa (DFC) e a Demonstração das Mutações do Patrimônio Líquido (DMPL), assinale a alternativa que apresenta corretamente a finalidade de dois desses demonstrativos: 
Alternativas
Q4299529 Contabilidade Geral
Uma entidade apurou um lucro de R$ 100 no exercício. Nesse resultado, está inclusa uma despesa não desembolsável de R$ 80. No mesmo período, houve aumento de R$ 40 no capital de giro líquido operacional.

Com base nessa situação hipotética, e considerando essas informações, bem como a apuração do fluxo de caixa operacional pelo método indireto, assinale a opção que apresenta o fluxo de caixa operacional do período.
Alternativas
Q4293565 Contabilidade Geral
Considere as informações a seguir para responder a questão A empresa Delta S.A. apresentou os seguintes dados referentes ao exercício de 20X1 para a elaboração de sua Demonstração dos Fluxos de Caixa (DFC):

•  Lucro Líquido do Exercício: R$ 50.000

•  Depreciação e Amortização reconhecidas no resultado: R$ 5.000

•  Ganho na venda de Imobilizado: R$ 1.000 (o item foi vendido por R$ 7.000 à vista)

•  Aumento no saldo de Contas a Receber de clientes: R$ 8.000

•  Redução no saldo de Estoques: R$ 4.000

•  Aumento no saldo de Fornecedores (Contas a Pagar operacionais): R$ 6.000

•  Pagamento de juros sobre empréstimos: R$ 1.500 (a empresa segue a orientação encorajada pelo CFC para classificação)

•  Aquisição de Ativo Intangível à vista: R$ 12.000

•  Aquisição de Veículos por meio de Arrendamento: R$ 20.000 (sem desembolso inicial de caixa)

•  Pagamento de Dividendos aos acionistas: R$ 5.000 (a empresa segue a orientação encorajada pelo CFC para classificação)

•  Amortização (pagamento) de principal de empréstimos bancários: R$ 10.000

•  Captação de novos empréstimos do longo prazo (entrada de caixa): R$ 15.000

•  Saldo Inicial de Caixa e Equivalentes de Caixa: $ 10.000
Qual é o valor do Fluxo de Caixa Líquido das Atividades de Investimento?
Alternativas
Q4293564 Contabilidade Geral
Considere as informações a seguir para responder a questão A empresa Delta S.A. apresentou os seguintes dados referentes ao exercício de 20X1 para a elaboração de sua Demonstração dos Fluxos de Caixa (DFC):

•  Lucro Líquido do Exercício: R$ 50.000

•  Depreciação e Amortização reconhecidas no resultado: R$ 5.000

•  Ganho na venda de Imobilizado: R$ 1.000 (o item foi vendido por R$ 7.000 à vista)

•  Aumento no saldo de Contas a Receber de clientes: R$ 8.000

•  Redução no saldo de Estoques: R$ 4.000

•  Aumento no saldo de Fornecedores (Contas a Pagar operacionais): R$ 6.000

•  Pagamento de juros sobre empréstimos: R$ 1.500 (a empresa segue a orientação encorajada pelo CFC para classificação)

•  Aquisição de Ativo Intangível à vista: R$ 12.000

•  Aquisição de Veículos por meio de Arrendamento: R$ 20.000 (sem desembolso inicial de caixa)

•  Pagamento de Dividendos aos acionistas: R$ 5.000 (a empresa segue a orientação encorajada pelo CFC para classificação)

•  Amortização (pagamento) de principal de empréstimos bancários: R$ 10.000

•  Captação de novos empréstimos do longo prazo (entrada de caixa): R$ 15.000

•  Saldo Inicial de Caixa e Equivalentes de Caixa: $ 10.000
Utilizando o método indireto, qual é o valor do Fluxo de Caixa Líquido das Atividades Operacionais (em R$)?
Alternativas
Q4288539 Contabilidade Geral
Ao analisar as demonstrações contábeis da Cia. ABC, de 31/12/2025, um auditor constatou que, na Demonstração dos Fluxos de Caixa, os juros recebidos de um investimento foram classificados em desacordo com as normas contábeis.
De acordo com a NBC TG 03 (R3) – Demonstração dos Fluxos de Caixa, os fluxos de caixa do período são classificados por meio das atividades:

I. operacionais; II. de investimento; III. de financiamento.

Considerando a situação identificada pelo auditor e as disposições da NBC TG 03 (R3), a classificação adotada equivocadamente pela Cia. ABC para os juros recebidos correspondia à(s) atividade(s)
Alternativas
Q4274479 Contabilidade Geral
Em relação aos métodos direto e indireto utilizados na apresentação dos fluxos de caixa das atividades operacionais na Demonstração dos Fluxos de Caixa (DFC), assinale a alternativa correta.
Alternativas
Q4251536 Contabilidade Geral
Acerca de administração, administração financeira, administração de pessoas, administração de materiais, procedimentos e manuais administrativos, organização e métodos e gestão de estoques e suprimentos de escritório, julgue os itens a seguir.
Na demonstração dos fluxos de caixa, os pagamentos a fornecedores pela aquisição de mercadorias destinadas à revenda devem ser classificados nos fluxos de caixa das atividades operacionais, pois esses pagamentos relacionam‑se diretamente à principal atividade geradora de receita da organização.
Alternativas
Q4250342 Contabilidade Geral

Acerca da elaboração de demonstrações contábeis de entidades comerciais, industriais ou de serviços, conforme a legislação societária e as normas brasileiras de contabilidade, julgue o item subsequente.


Na demonstração dos fluxos de caixa, as movimentações de caixa do período devem ser segregadas em, no máximo, três fluxos: o das operações; o dos financiamentos; e o dos investimentos. 
Alternativas
Q4247777 Contabilidade Geral
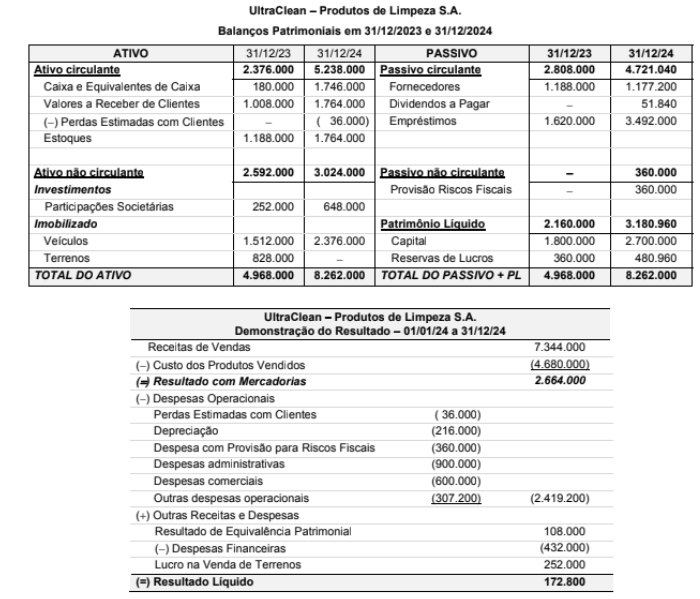
Os Balanços Patrimoniais em 31/12/2023 e 31/12/2024, e a Demonstração do Resultado do ano de 2024 da empresa UltraClean - Produtos de Limpeza S.A., são apresentados a seguir:


As seguintes informações adicionais referentes ao ano de 2024 são conhecidas:

i. A empresa não vendeu participações societárias nem veículos.
ii. A empresa não liquidou qualquer empréstimo e não pagou as despesas financeiras contabilizadas no ano.
iii. O aumento de Capital ocorreu com a emissão de novas ações no mercado.

O valor correspondente ao Caixa gerado nas Atividades de Investimento pela empresa UltraClean - Produtos de Limpeza S.A. no ano de 2024 foi, em reais:
Alternativas
Q4247776 Contabilidade Geral
Os Balanços Patrimoniais em 31/12/2023 e 31/12/2024, e a Demonstração do Resultado do ano de 2024 da empresa UltraClean - Produtos de Limpeza S.A., são apresentados a seguir:


As seguintes informações adicionais referentes ao ano de 2024 são conhecidas:

i. A empresa não vendeu participações societárias nem veículos.
ii. A empresa não liquidou qualquer empréstimo e não pagou as despesas financeiras contabilizadas no ano.
iii. O aumento de Capital ocorreu com a emissão de novas ações no mercado.

O valor correspondente ao Caixa gerado nas Atividades Operacionais pela empresa UltraClean - Produtos de Limpeza S.A. no ano de 2024 foi, em reais:
Alternativas
Q4245598 Contabilidade Geral

Atenção: Considere as seguintes informações para responder à questão.


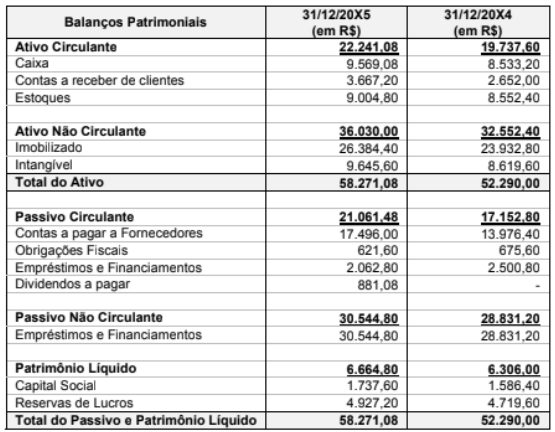
    Os Balanços Patrimoniais em 31/12/20X4 e 31/12/20X5 e a Demonstração do Resultado do ano de 20X5 da sociedade empresária Amazonaz S.A. são apresentados a seguir: 


Q21_22.png (555×432)

Q21_22_.png (457×376)

Com base nas informações apresentadas, o valor do Caixa das Atividades Operacionais da Amazonaz S.A. apresentado na Demonstração do Fluxo de Caixa de 20X5 foi, em reais:
Alternativas
Q4245597 Contabilidade Geral

Atenção: Considere as seguintes informações para responder à questão.


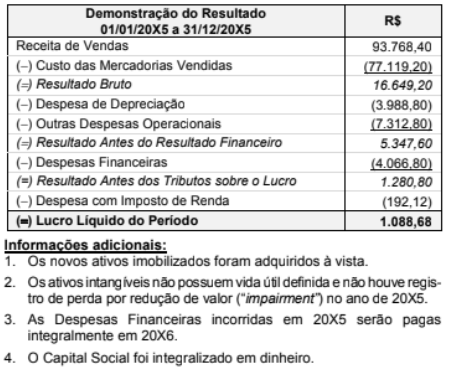
    Os Balanços Patrimoniais em 31/12/20X4 e 31/12/20X5 e a Demonstração do Resultado do ano de 20X5 da sociedade empresária Amazonaz S.A. são apresentados a seguir: 


Q21_22.png (555×432)

Q21_22_.png (457×376)

Com base nas informações apresentadas, o valor do Caixa das Atividades de Financiamento da Amazonaz S.A. apresentado na Demonstração do Fluxo de Caixa de 20X5 foi, em reais:
Alternativas
Q4230526 Contabilidade Geral
Em relação à demonstração dos fluxos de caixa, assinale a alternativa correta:
Alternativas
Q4230522 Contabilidade Geral
Em relação ao conceito de atividades de financiamento na demonstração dos fluxos de caixa, assinale a alternativa correta:
Alternativas
Q4228105 Contabilidade Geral
Acerca da estruturação técnica das projeções de fluxos de caixa no contexto do orçamento empresarial, assinale a opção correta.
Alternativas
Ano: 2026 Banca: FGV Órgão: MPE-ES Prova: FGV - 2026 - MPE-ES - Agente Técnico - Contador |
Q4222792 Contabilidade Geral
A Cia X tem como principal atividade a consultoria tributária. Em 31 de dezembro de 2023, a Cia X tinha participação de 90% na Cia Y.
Em 2024, a Cia X emprestou R$ 30.000 à Cia Y, e a Cia Y amortizou o passivo correspondente, em 2025.
A saída de caixa pela concessão do empréstimo, em 2024, e a entrada de caixa por sua amortização, em 2025, impactaram, respectivamente, as seguintes atividades na Demonstração dos Fluxos de Caixa da Cia X: 
Alternativas
Ano: 2026 Banca: FGV Órgão: NAV Brasil Prova: FGV - 2026 - NAV Brasil - Contador |
Q4222669 Contabilidade Geral
Uma entidade presta serviços a terceiros.
Em 2025, o valor reconhecido em sua Demonstração do Resultado relacionado ao imposto sobre a renda foi de R$ 230.000.
O valor foi pago integralmente em 2026.
Na Demonstração dos Fluxos de Caixa da entidade, o fato deve ser reconhecido como fluxo de caixa consumido pela atividade

Alternativas
Respostas
1: A
2: D
3: B
4: C
5: C
6: B
7: C
8: C
9: D
10: C
11: E
12: A
13: E
14: B
15: A
16: C
17: C
18: E
19: D
20: B