Questões de Concurso
Sobre demonstração dos fluxos de caixa -dfc em contabilidade geral
Foram encontradas 1.879 questões


Ano: 2026
Banca:
VUNESP
Órgão:
Prefeitura de São José do Rio Preto - SP
Prova:
VUNESP - 2026 - Prefeitura de São José do Rio Preto - SP - Auditor Fiscal Tributário Municipal |
Q3847500
Contabilidade Geral
As informações a seguir, em R$, são relativas ao último
exercício financeiro da Empresa KLN Ltda, e serão utilizadas para a preparação da Demonstração dos Fluxos
de Caixa, pelo método indireto.
Financiamentos realizados 122.000,00 Alienação do imobilizado 20.000,00 Aumento de contas a receber 18.140,00 Pagamento de fornecedores 2.640,00 Pagamento de financiamentos 80.800,00 Aumento de estoques de mercadorias 30.160,00 Lucro líquido do período 129.800,00 Aumento de salários a pagar 96.450,00 Amortização do período 29.800,00
Considerando exclusivamente as informações citadas, o caixa líquido gerado pelas atividades operacionais da empresa no período corresponde, em R$, a
Financiamentos realizados 122.000,00 Alienação do imobilizado 20.000,00 Aumento de contas a receber 18.140,00 Pagamento de fornecedores 2.640,00 Pagamento de financiamentos 80.800,00 Aumento de estoques de mercadorias 30.160,00 Lucro líquido do período 129.800,00 Aumento de salários a pagar 96.450,00 Amortização do período 29.800,00
Considerando exclusivamente as informações citadas, o caixa líquido gerado pelas atividades operacionais da empresa no período corresponde, em R$, a
Q3844673
Contabilidade Geral
Informações sobre o fluxo de caixa de uma entidade são
úteis para proporcionar aos usuários das demonstrações
contábeis uma base para avaliar a capacidade da
entidade gerar caixa e equivalentes de caixa, bem como
as necessidades da entidade de utilização desses fluxos
de caixa. A operação de caixa recebido pela emissão de
ações ou outros instrumentos patrimoniais irá integrar o
fluxo de caixa advindo de qual atividade?
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Agudo - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Agudo - RS - Contador |
Q3819180
Contabilidade Geral
Com base na NBC TG 03 – Demonstração dos Fluxos de Caixa, analise as assertivas
abaixo, assinalando V, se verdadeiras, ou F, se falsas.
( ) Os fluxos de caixa advindos das atividades operacionais são basicamente derivados das principais atividades geradoras de receita da entidade.
( ) Os fluxos de caixa das atividades operacionais geralmente resultam de transações e de outros eventos que entram na apuração do lucro líquido ou prejuízo.
( ) Exemplos de fluxos de caixa que decorrem das atividades operacionais são recebimentos de caixa pela venda de mercadorias e pela prestação de serviços, bem como pagamentos de caixa a fornecedores de mercadorias e serviços.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
( ) Os fluxos de caixa advindos das atividades operacionais são basicamente derivados das principais atividades geradoras de receita da entidade.
( ) Os fluxos de caixa das atividades operacionais geralmente resultam de transações e de outros eventos que entram na apuração do lucro líquido ou prejuízo.
( ) Exemplos de fluxos de caixa que decorrem das atividades operacionais são recebimentos de caixa pela venda de mercadorias e pela prestação de serviços, bem como pagamentos de caixa a fornecedores de mercadorias e serviços.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Ano: 2025
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2025 - PBH Ativos S.A. - Analista Contábil |
Q4349839
Contabilidade Geral
Com base no Pronunciamento Técnico CPC 03 (R2),
que trata da Demonstração dos Fluxos de Caixa (DFC),
assinale a alternativa INCORRETA:
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Câmara de Itumbiara - GO
Prova:
Instituto Consulplan - 2025 - Câmara de Itumbiara - GO - Analista de Controle Interno |
Q3843930
Contabilidade Geral
Determinada sociedade empresária apresentou as seguintes informações em sua Demonstração dos Fluxos de Caixa no ano
de X1:
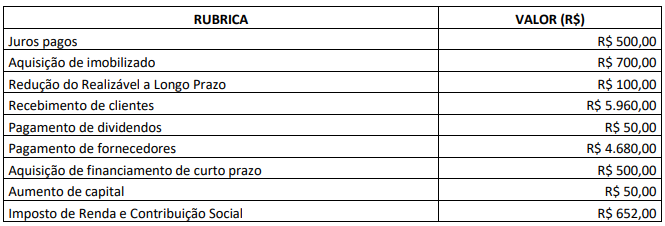
Com base somente nessas informações, assinale a alternativa correta.
Com base somente nessas informações, assinale a alternativa correta.
Ano: 2025
Banca:
FURB
Órgão:
Prefeitura de São João Batista - SC
Prova:
FURB - 2025 - Prefeitura de São João Batista - SC - Auditor Fiscal de Tributos Municipais |
Q3824007
Contabilidade Geral
A Demonstração dos Fluxos de Caixa (DFC) tem como
objetivo proporcionar aos usuários das demonstrações
contábeis uma base para avaliar a capacidade de a
entidade gerar caixa e equivalentes de caixa, bem como
as necessidades da entidade de utilização desses fluxos
de caixa. Para isso, a DFC deve apresentar os fluxos de
caixa classificados em três tipos de atividades. Um
desses fluxos de caixa demonstra as principais
atividades geradoras de receita da entidade, sendo um
indicador para avaliar quais operações têm gerado fluxos
de caixa para amortizar empréstimos, manter a
capacidade operacional da entidade, pagar dividendos e
juros sobre o capital próprio e fazer novos investimentos
sem recorrer a fontes externas de financiamento. Esta
classificação de fluxos de caixa é denominada fluxo de
caixa das atividades:
Ano: 2025
Banca:
IDCAP
Órgão:
PPSA
Prova:
IDCAP - 2025 - PPSA - Analista de Gestão Corporativa - Controle Contábil |
Q3821491
Contabilidade Geral
A elaboração e publicação da demonstração de fluxos de
caixa será obrigatória para as empresas que apresentem
a seguinte situação:
Ano: 2025
Banca:
IDCAP
Órgão:
PPSA
Prova:
IDCAP - 2025 - PPSA - Analista de Gestão Corporativa - Controle Contábil |
Q3821490
Contabilidade Geral
Considere os dados a seguir apresentados pela empresa no final do exercício financeiro:
•Recebimento de clientes: R$ 80.000 +
•Pagamento de empréstimos: R$ 50.000 -
•Recebimento de empréstimo bancário: R$ 60.000 +
•Pagamento a empregados: R$ 20.000 -
•juros recebidos: R$ 10.000 +
•Compra de novos equipamentos à vista: R$ 40.000-
A partir dessas informações, sem considerar o saldo do exercício anterior, é possível afirmar que no fluxo de caixa pelo método direto, o saldo final apresentado equivale a:
Ano: 2025
Banca:
IDCAP
Órgão:
PPSA
Prova:
IDCAP - 2025 - PPSA - Analista de Gestão Corporativa - Controle Contábil |
Q3821473
Contabilidade Geral
As operações de arrendamento são identificadas nas
demonstrações contábeis. Pode-se afirmar que na
demonstração dos fluxos de caixa do arrendatário, o
pagamento da parcela do principal do passivo de arrendamento está compreendido entre as atividades:
Ano: 2025
Banca:
FCC
Órgão:
MPE-PI
Prova:
FCC - 2025 - MPE-PI - Analista Ministerial - Área Contabilidade |
Q3819259
Contabilidade Geral
Os Balanços Patrimoniais publicados por uma empresa, em 31/12/2022 e 31/12/2023, e a Demonstração do Resultado do
ano 2023 são apresentados a seguir:
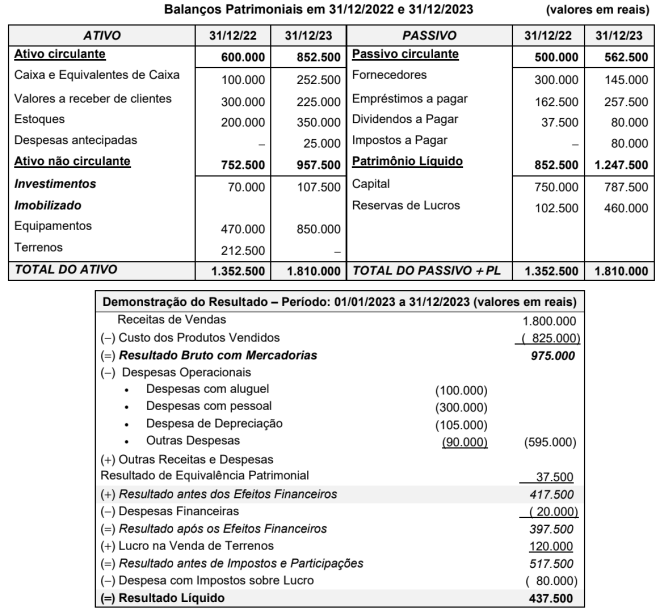
Durante o ano de 2023, não foi efetuado qualquer pagamento de empréstimos (nem principal, nem despesas financeiras) e os equipamentos foram adquiridos à vista.
Os valores correspondentes ao Caixa das Atividades Operacionais e ao Caixa das Atividades de Investimento foram, respectivamente e em reais,
Durante o ano de 2023, não foi efetuado qualquer pagamento de empréstimos (nem principal, nem despesas financeiras) e os equipamentos foram adquiridos à vista.
Os valores correspondentes ao Caixa das Atividades Operacionais e ao Caixa das Atividades de Investimento foram, respectivamente e em reais,
Ano: 2025
Banca:
FUNDATEC
Órgão:
Prefeitura de Soledade - RS
Prova:
FUNDATEC - 2025 - Prefeitura de Soledade - RS - Tesoureiro |
Q3818049
Contabilidade Geral
Uma empresa deseja elaborar seu fluxo de caixa mensal para analisar a liquidez e
planejar pagamentos futuros. Considerando as boas práticas contábeis, previstas nas Normas
Internacionais de Contabilidade (IFRS) e Pronunciamentos contábeis (CPC), assinale a alternativa
correta.
Ano: 2025
Banca:
FAFIPA
Órgão:
Câmara de Pinhais - PR
Prova:
FAFIPA - 2025 - Câmara de Pinhais - PR - Contador |
Q3811246
Contabilidade Geral
De acordo com a NBC TG 03 (R3) – Demonstração do Fluxo de Caixa - a divulgação separada dos fluxos de caixa advindos das atividades de
financiamento é importante por ser útil na predição de exigências de fluxos futuros de caixa por parte de fornecedores de capital à entidade.
Considerando as disposições da referida Norma, assinale a alternativa que NÃO corresponde a um exemplo de fluxo de caixa decorrente das atividades de financiamento.
Considerando as disposições da referida Norma, assinale a alternativa que NÃO corresponde a um exemplo de fluxo de caixa decorrente das atividades de financiamento.
Ano: 2025
Banca:
IV - UFG
Órgão:
GoiásFomento
Prova:
IV - UFG - 2025 - GoiásFomento - Analista de Desenvolvimento - Contador |
Q3809933
Contabilidade Geral
A tabela a seguir apresenta informações de uma empresa
referentes ao mês de agosto de 2025.
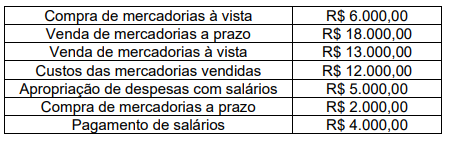
Com base nas informações apresentadas, qual o resultado líquido do mês de agosto de 2025 pelos regimes de competência e de caixa, respectivamente?
Com base nas informações apresentadas, qual o resultado líquido do mês de agosto de 2025 pelos regimes de competência e de caixa, respectivamente?
Ano: 2025
Banca:
Unesc
Órgão:
Prefeitura de Jaguaruna - SC
Prova:
Unesc - 2025 - Prefeitura de Jaguaruna - SC - Auxiliar Contábil |
Q3797386
Contabilidade Geral
O controle da movimentação financeira é vital para a
saúde das entidades. A Demonstração dos Fluxos de
Caixa (DFC) permite aos usuários analisar a capacidade
da entidade de gerar caixa e equivalentes de caixa.
Assim, analise as afirmativas a seguir sobre a
classificação dos fluxos na DFC.
I.Os fluxos de caixa são classificados em três atividades principais: Operacionais, de Investimento e de Financiamento.
II.O pagamento de fornecedores de mercadorias para revenda é classificado como atividade de Investimento, pois repõe o estoque.
III.A aquisição de um ativo imobilizado (máquinas e equipamentos) gera uma saída de caixa classificada como atividade de Investimento.
IV.A integralização de capital pelos sócios em dinheiro é classificada como atividade Operacional.
Assinale a alternativa que apresenta somente as proposições CORRETAS:
I.Os fluxos de caixa são classificados em três atividades principais: Operacionais, de Investimento e de Financiamento.
II.O pagamento de fornecedores de mercadorias para revenda é classificado como atividade de Investimento, pois repõe o estoque.
III.A aquisição de um ativo imobilizado (máquinas e equipamentos) gera uma saída de caixa classificada como atividade de Investimento.
IV.A integralização de capital pelos sócios em dinheiro é classificada como atividade Operacional.
Assinale a alternativa que apresenta somente as proposições CORRETAS:
Ano: 2025
Banca:
FUNDATEC
Órgão:
Prefeitura de Imbé - RS
Prova:
FUNDATEC - 2025 - Prefeitura de Imbé - RS - Auditor Fiscal da Receita Municipal - Bloco I |
Q3795399
Contabilidade Geral
Considerando as disposições da NBC TG 03 (R3) sobre a apresentação da
demonstração dos fluxos de caixa, assinale a alternativa correta.
Ano: 2025
Banca:
IGEDUC
Órgão:
Prefeitura de São José do Seridó - RN
Prova:
IGEDUC - 2025 - Prefeitura de São José do Seridó - RN - Contador |
Q3794282
Contabilidade Geral
Com base exclusivamente na Norma Brasileira de
Contabilidade NBC TG 03 (R3) − Demonstração dos
Fluxos de Caixa −, emitida pelo Conselho Federal de
Contabilidade, e no art. 188 da Lei Federal nº 6.404, de
15 de dezembro de 1976, sem considerar jurisprudência
ou doutrina, a Demonstração dos Fluxos de Caixa (DFC)
deve classificar os fluxos em três atividades. Assinale a
alternativa CORRETA que descreve o tratamento de
juros e dividendos pagos e recebidos na DFC.
Ano: 2025
Banca:
IGEDUC
Órgão:
Prefeitura de São José do Seridó - RN
Prova:
IGEDUC - 2025 - Prefeitura de São José do Seridó - RN - Agente Administrativo |
Q3791188
Contabilidade Geral
O fluxo de caixa é uma ferramenta contábil fundamental
para a gestão financeira de qualquer organização,
permitindo que gestores acompanhem detalhadamente
todos os recursos em um determinado período, que pode
ser diário, semanal ou mensal. Ao registrar e analisar
essas movimentações, o gestor consegue entender a
capacidade da empresa de gerar receita suficiente para
cobrir despesas, planejar investimentos futuros,
antecipar medidas para negociar dívidas e melhorar a
saúde financeira do negócio. Além disso, o fluxo de caixa
oferece uma visão consolidada das finanças,
possibilitando tomadas de decisão mais estratégicas e
fundamentadas, com base em dados precisos sobre o movimento de recursos.
Considerando esse contexto, assinale a alternativa correta, que descreve a finalidade do fluxo de caixa:
Considerando esse contexto, assinale a alternativa correta, que descreve a finalidade do fluxo de caixa:
Ano: 2025
Banca:
VUNESP
Órgão:
ARSESP
Prova:
VUNESP - 2025 - ARSESP - Especialista em Regulação e Fiscalização de Serviços Públicos - Área de Conhecimento/Ênfases: Econômico-Financeira |
Q3786163
Contabilidade Geral
A concessionária Aguaparatodos SA apresentou as seguintes informações ao final do exercício X2 para fins de elaboração
do fluxo de caixa indireto:
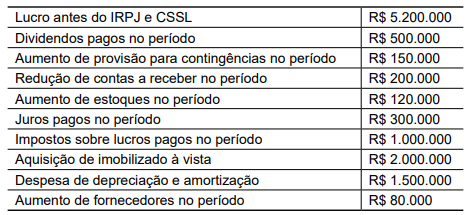
Com base nas informações apresentadas, o saldo do caixa das atividades operacionais é:
Com base nas informações apresentadas, o saldo do caixa das atividades operacionais é:
Q3784319
Contabilidade Geral
Uma empresa Ltda., empresa do setor de serviços,
apresentou lucro contábil líquido positivo no exercício de
2024, mas encerrou o período com saldo de caixa negativo.
A administração destacou que houve aumento expressivo
nas vendas a prazo e crescimento do ativo imobilizado,
financiado parcialmente por capital de terceiros.
Com base nessa situação hipotética e nos princípios contábeis vigentes, assinale a opção que apresenta a diferença entre o resultado contábil e o fluxo de caixa.
Com base nessa situação hipotética e nos princípios contábeis vigentes, assinale a opção que apresenta a diferença entre o resultado contábil e o fluxo de caixa.
Ano: 2025
Banca:
Quadrix
Órgão:
CRA-SP
Prova:
Quadrix - 2025 - CRA-SP - Analista I - Contabilidade |
Q3784297
Contabilidade Geral
De acordo com o CPC 03 (R2) – Demonstração dos Fluxos
de Caixa, o método indireto parte do lucro líquido do
exercício e realiza ajustes para evidenciar as entradas e
saídas de caixa decorrentes das atividades operacionais.
Nesse contexto, alguns itens do resultado representam
efetiva movimentação de caixa, enquanto outros são
apenas ajustes contábeis sem reflexo financeiro.
Assinale a opção que apresenta uma movimentação efetiva de caixa operacional.
Assinale a opção que apresenta uma movimentação efetiva de caixa operacional.

 Conheça nossos planos