Questões de Concurso
Sobre demonstração dos fluxos de caixa -dfc em contabilidade geral
Foram encontradas 1.879 questões


Desse modo, em 31/12/2025, a sociedade empresária divulgou a Demonstração dos Fluxos de Caixa de 31/12/2024, elaborada de acordo com o método indireto, para fins comparativos. Pôde-se constatar, a partir da demonstração, que as atividades operacional, de investimento e de financiamento geraram caixa para a sociedade empresária.
Ao comparar o saldo de caixa gerado pelas três atividades na Demonstração dos Fluxos de Caixa, referente a 31/12/2024, de acordo com o método direto e indireto, pode-se verificar que
De acordo com a NBC TG 03 (R3) – DEMONSTRAÇÃO DOS FLUXOS DE CAIXA, os juros pagos podem ser classificados, na Demonstração dos Fluxos de Caixa, como fluxos de caixa
A Demonstração do Resultado referente ao ano de 2024 foi a seguinte:
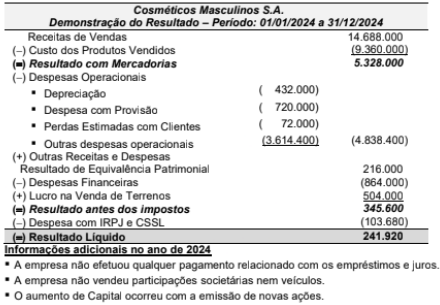
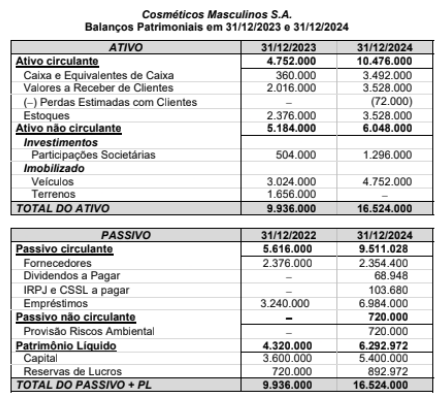
O valor correspondente ao Caixa gerado nas Atividades Operacionais no ano de 2024 da empresa Cosméticos Masculinos S.A. foi, em reais:
• Saldo inicial de caixa: R$ 8.000.
• Recebimento de clientes: R$ 40.000.
• Pagamento a fornecedores: R$ 20.000.
• Pagamento de despesas operacionais: R$ 10.000.
Com base nesses dados, qual é o saldo final de caixa?
Considere‑se a tabela a seguir.
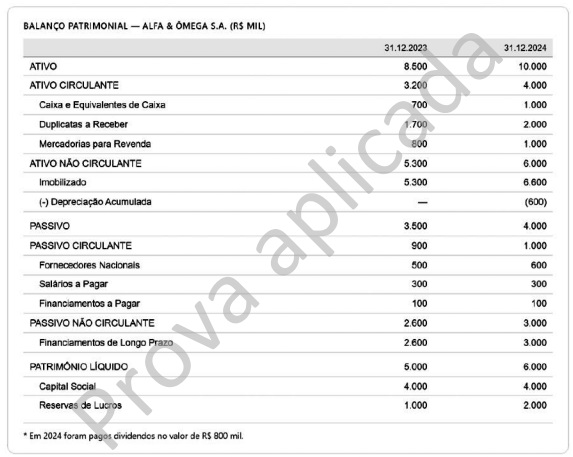
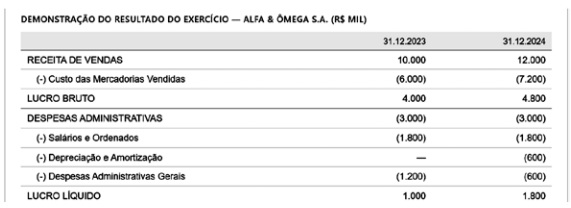
Com base nessa situação hipotética e considerando que os dados apresentados foram fornecidos pela área contábil da Alfa & Ômega S.A., que seria uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue o item a seguir.
Na demonstração dos fluxos de caixa elaborada pelo método indireto, o fluxo de caixa das atividades operacionais parte do lucro líquido do exercício, ajustado por itens que não afetam o caixa, como a depreciação, e pelas variações nas contas operacionais do capital de giro, tais como duplicatas a receber, estoques e fornecedores, de modo a evidenciar o caixa efetivamente gerado pelas operações da empresa.
I. Os equivalentes de caixa são mantidos com a finalidade de atender a compromissos de caixa de curto prazo, devendo possuir conversibilidade imediata em montante conhecido de caixa e estar sujeitos a risco insignificante de mudança de valor, normalmente com vencimento de até três meses a contar da data da aquisição.
II. Os investimentos em instrumentos patrimoniais (de patrimônio líquido) estão incluídos no conceito de equivalentes de caixa, desde que sejam negociáveis no mercado financeiro, independentemente de possuírem prazo definido de resgate.
III. Movimentações entre itens que constituem caixa ou equivalentes de caixa não são consideradas fluxos de caixa das atividades operacionais, de investimento ou de financiamento, pois integram a gestão de caixa da entidade.
Quais estão corretas?
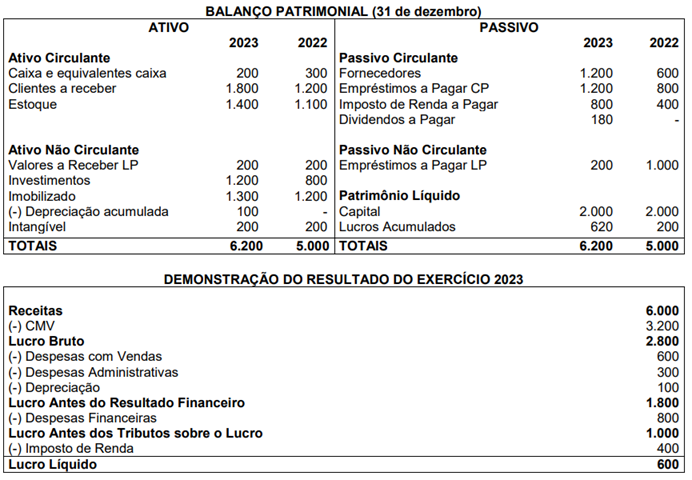
A partir dessas informações e considerando que a Cia. Segue o Fluxo destina 30% do lucro líquido para dividendos, bem como que o valor dos tributos sobre o lucro está no passivo, assinale a alternativa que contém o valor do fluxo de caixa gerado pelas Atividades Operacionais.
As seguintes operações ocorreram durante o exercício social na companhia Mafra:
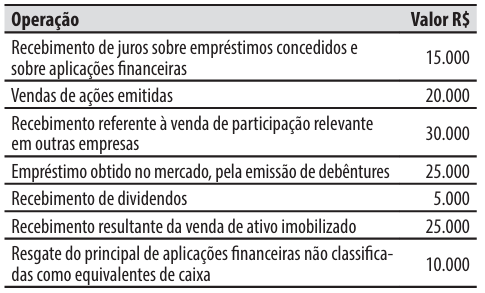
Considerando apenas as informações acima, na Demonstração dos Fluxos de Caixa, o valor total das entradas no fluxo de caixa das atividades de investi mentos foi de:
No exercício das atividades contábeis de uma entidade pública, o contador deverá aplicar corretamente os conceitos fundamentais da contabilidade e as normas brasileiras aplicáveis. A partir dessa informação, julgue o item.
De acordo com o CPC 03 (R2), a Demonstração dos Fluxos de Caixa evidencia as variações ocorridas no caixa e equivalentes de caixa da entidade durante o período, classificando os fluxos de caixa nas atividades operacionais, de investimento e de financiamento.
1. Recebimentos de caixa pela venda de mercadorias e pela prestação de serviços.
2. Pagamentos em caixa para aquisição de ativo imobilizado, intangíveis e outros ativos de longo prazo.
3. Recebimentos de caixa decorrentes de royalties, honorários, comissões e outras receitas.
4. Recebimentos e pagamentos de caixa por seguradora de prêmios e sinistros, anuidades e outros benefícios da apólice.
5. Pagamentos em caixa para aquisição de instrumentos patrimoniais ou instrumentos de dívida de outras entidades e participações societárias em joint ventures.
6. Pagamentos em caixa a investidores para adquirir ou resgatar ações da entidade.
I. Caixa compreende numerário em espécie e depósitos bancários disponíveis.
II. Equivalentes de caixa são aplicações financeiras de curto prazo, de alta liquidez, que são prontamente conversíveis em montante conhecido de caixa e que estão sujeitas a um insignificante risco de mudança de valor.
III. Atividades operacionais são as principais atividades geradoras de receita da entidade e outras atividades que não são de investimento e tampouco de financiamento.
IV. Atividades de investimento são as referentes à aquisição e à venda de ativos de longo prazo e de outros investimentos não incluídos nos equivalentes de caixa.
Assinale a alternativa CORRETA:
1. pagamento a investidores para resgatar ações da entidade;
2. compra de uma máquina a ser utilizada no processo produtivo: e
3. pagamento de férias aos empregados.
As operações representam, respectivamente, fluxos de caixa de atividades
Lucro líquido do período. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 25.000,00 Depreciação do imobilizado. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 5.400,00 Ganho na venda de imobilizado. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 1.200,00 Equivalência patrimonial (resultado positivo). . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 2.200,00
Variações nas contas operacionais do capital de giro:
• Clientes aumentaram . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 4.800,00 • Estoques diminuíram . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 3.000,00 • Fornecedores aumentaram. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 2.700,00 • Salários a pagar diminuíram . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 900,00
Considerando o método indireto e as classificações informadas, o fluxo de caixa líquido gerado pelas atividades operacionais em 2024 foi
A escola de samba Acadêmicos do Grão-Pará, entidade sem fins lucrativos constituída sob a forma de associação, iniciou sua preparação para o carnaval de 2025 no mês de janeiro, apresentando, em 01/01/2025, saldo de caixa de R$ 8.000,00. Durante o primeiro trimestre de 2025 ocorreram os seguintes fatos:
1. Em 02/01/2025, foi assinado o contrato de aluguel de um barracão onde serão realizados os ensaios da bateria, das passistas e do casal de mestre sala e porta bandeira pelo valor de R$ 6.000,00, pagos 50% na assinatura do contrato e o restante em 31/03/2025. O contrato prevê seis parcelas iguais e mensais de competência, referentes aos meses de janeiro a junho de 2025.
2. Em 04/01/2025, foi contratada uma equipe de trabalho envolvendo o diretor de carnaval e o mestre de bateria com dois auxiliares, pelo valor total de R$ 9.000,00. O serviço será prestado ao longo de seis meses, com competência mensal uniforme entre janeiro e junho de 2025, e o pagamento acompanhará a competência do fato gerador.
3. Em 31/01/2025, foram reconhecidas contabilmente as despesas correspondentes ao primeiro mês de uso do barracão e da prestação dos serviços da equipe de trabalho.
4. Em 20/02/2025, a escola recebeu da Fundação de Cultura FUNBEL o montante de R$ 15.000,00, a título de subvenção antecipada, destinada exclusivamente às apresentações oficiais da escola nas programações da prefeitura durante o carnaval, a serem realizadas em março de 2025.
5. Em 28/02/2025, procedeu-se ao reconhecimento das despesas referentes ao segundo mês de uso do barracão e da atuação da equipe de trabalho.
6. Em 31/03/2025, foram reconhecidas as despesas correspondentes ao terceiro mês de uso do barracão e dos serviços da equipe de trabalho, bem como o reconhecimento integral da receita relativa às apresentações realizadas no carnaval.
Considerando que não ocorreram outros fatos além dos descritos e a subvenção recebida somente gera receita quando cumprida a finalidade acordada, pode-se dizer que os resultados econômico e financeiro apurados pela Acadêmicos da Grão-Pará ao final de 31/03/2025 foram, respectivamente, de
Baseado nesse contexto, analise as operações a seguir, realizadas pela empresa Amazônia Construções S/A, que iniciou suas atividades em 01/10/2025 (caso hipotético).
01/10: Contratou um software de gestão por 12 meses, pagando R$ 24.000,00 à vista.
01/11: Vendeu um imóvel, por R$ 800.000,00. O cliente pagou 40% à vista e financiará o restante em 2026.
A entrega das chaves e a transferência de riscos e benefícios ocorreram no ato da venda.
01/12: Contratou um seguro contra incêndio por R$ 18.000,00 para cobertura de 12 meses. O pagamento foi feito em duas parcelas iguais, com vencimento em janeiro e fevereiro de 2026.
15/12: Recebeu R$ 50.000,00 como adiantamento de um serviço que será prestado somente em março de 2026.
31/12: A empresa decidiu estimar 2% do saldo a receber da venda de imóveis como Perdas Estimadas em Créditos de Liquidação Duvidosa (PECLD). 31/12: A folha de pagamento de dezembro, no valor de R$ 30.000,00, foi quitada apenas no 5º dia útil de janeiro de 2026.
Considerando exclusivamente as operações acima e as normas estabelecidas na NBC TG Estrutura Conceitual, os resultados obtidos pela empresa, pelo Regime de Competência e Regime de Caixa, respectivamente, no final de 2025, são

 Conheça nossos planos