Questões de Concurso
Sobre demonstração dos fluxos de caixa -dfc em contabilidade geral
Foram encontradas 1.879 questões


Julgue o item que se segue, considerando a elaboração de demonstrações contábeis, segundo a legislação e os normativos vigentes no País.
Considere que, para determinada entidade, o caixa e os equivalentes de caixa somaram R$ 2.500 ao final de dado exercício, e que, no exercício seguinte, ocorreram os seguintes eventos:
• as atividades de financiamento geraram um caixa líquido de R$ 1.200;
• as atividades de investimento consumiram um caixa líquido de R$ 3.500; • recebimento de vendas de R$ 3.000;
• pagamento de compras de R$ 1.500;
• pagamento de despesas operacionais de R$ 900;
• pagamento de despesas financeiras de R$ 500; e • os dividendos pagos tenham sido de R$ 750.
Nessas condições, o saldo de caixa e equivalentes ao final do novo exercício social será negativo em R$ 450.
A Demonstração dos Fluxos de Caixa da sociedade empresária indicava que o aumento foi ocasionado pela atividade de investimento.
Uma possível causa para o aumento é um(a)
Em 31/01/2025, a sociedade empresária reconheceu a despesa de depreciação do computador, de R$ 200, e a despesa de salários de R$ 5.000, com pagamento previsto para fevereiro. Além disso, pagou antecipadamente o aluguel do mês de fevereiro, que era de R$ 1.000.
Na Demonstração dos Fluxos de Caixa da sociedade empresária, a atividade operacional consumiu, em janeiro, o seguinte montante:
I. Pagamento dos salários dos colaboradores da fábrica.
II. Pagamento por aquisição de novo maquinário para ampliar a produção.
III. Realização de empréstimo bancário para reforçar o capital de giro da empresa.
São exemplos de fluxo de caixa operacional apenas o representado em
Em dezembro de 2024, uma sociedade empresária adquiriu máquinas para a produção de matéria prima por R$ 100.000. Metade do valor foi pago à vista e o restante foi pago em janeiro de 2025.
Assinale a opção que indica o impacto da compra na Demonstração dos Fluxos de Caixa em 31/12/2024:
Considere os dados a seguir para responder à questão:
A ABC S.A. apresentou as seguintes demonstrações contábeis relativas ao exercício de 2024:
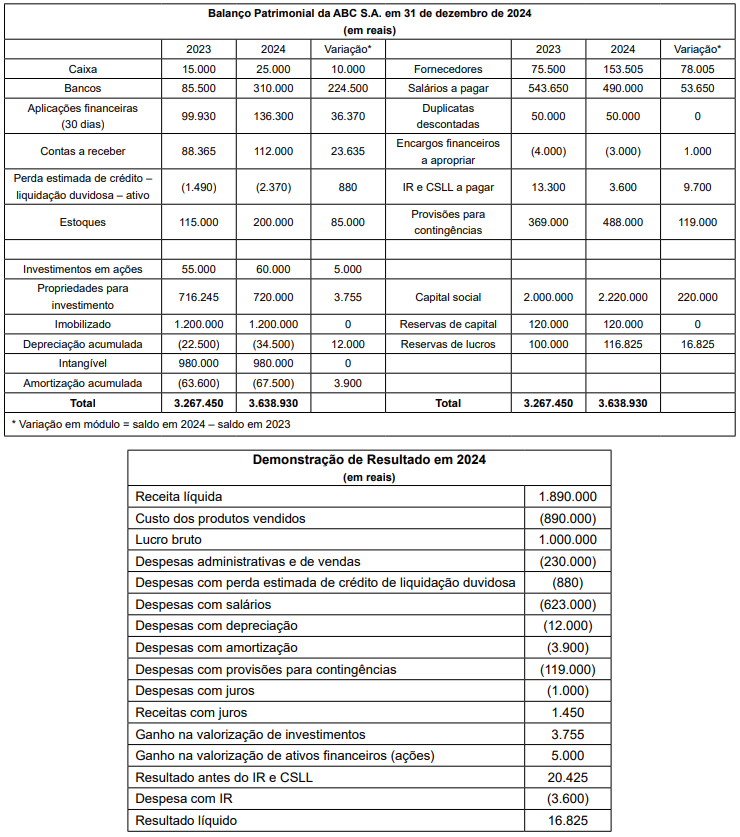
Políticas Contábeis da ABC S.A.:
• Juros recebidos e pagos são classificados como atividades operacionais.
• Imposto de Renda (IR) e Contribuição Social sobre o Lucro Líquido (CSLL) são classificados como atividades operacionais.
• Duplicatas descontadas são classificadas como atividades operacionais.
• A entidade elabora a demonstração de fluxo de caixa para fins de divulgação pelo método indireto.
Outras informações:
• Juros foram pagos e recebidos.
• A integralização de capital foi realizada em dinheiro.
Considere os dados a seguir para responder à questão:
A ABC S.A. apresentou as seguintes demonstrações contábeis relativas ao exercício de 2024:
Políticas Contábeis da ABC S.A.:
• Juros recebidos e pagos são classificados como atividades operacionais.
• Imposto de Renda (IR) e Contribuição Social sobre o Lucro Líquido (CSLL) são classificados como atividades operacionais.
• Duplicatas descontadas são classificadas como atividades operacionais.
• A entidade elabora a demonstração de fluxo de caixa para fins de divulgação pelo método indireto.
Outras informações:
• Juros foram pagos e recebidos.
• A integralização de capital foi realizada em dinheiro.
Considere os dados a seguir para responder à questão:
A ABC S.A. apresentou as seguintes demonstrações contábeis relativas ao exercício de 2024:
Políticas Contábeis da ABC S.A.:
• Juros recebidos e pagos são classificados como atividades operacionais.
• Imposto de Renda (IR) e Contribuição Social sobre o Lucro Líquido (CSLL) são classificados como atividades operacionais.
• Duplicatas descontadas são classificadas como atividades operacionais.
• A entidade elabora a demonstração de fluxo de caixa para fins de divulgação pelo método indireto.
Outras informações:
• Juros foram pagos e recebidos.
• A integralização de capital foi realizada em dinheiro.
Considerando as demonstrações contábeis a serem apresentadas pelas entidades, julgue o item seguinte.
Suponha‑se que, durante o ano de 2024, a Empresa Juju S.A tenha pagado fornecedores de insumos, distribuído dividendos e integralizado capital social em dinheiro. Nesse caso, é correto afirmar que, conforme recomenda o pronunciamento técnico sobre demonstrações de fluxo de caixa, a empresa realizou atividades operacionais, de financiamento e de investimento, respectivamente.
I. A entidade deve divulgar os componentes de caixa e equivalentes de caixa e deve apresentar uma conciliação dos valores em sua demonstração dos fluxos de caixa com os respectivos itens divulgados no Balanço Patrimonial.
II. O efeito de qualquer mudança na política para determinar os componentes de caixa e equivalentes de caixa, como, por exemplo, mudança na classificação dos instrumentos financeiros previamente considerados como parte da carteira de investimentos da entidade, deve ser apresentado de acordo com regra específica sobre Práticas Contábeis, Mudanças em Estimativas e Correção de Erro.
III. Em vista da variedade de práticas de gestão de caixa e de produtos bancários, quando utilizar o método Indireto de Fluxo de Caixa, é facultativa à entidade a divulgação da política que adota na determinação da composição do caixa e equivalentes de caixa.
Com base nessa situação hipotética e considerando‑se no CPC 03 (R2), assinale a opção que apresenta a operação que deve ser classificada como atividade de financiamento na demonstração dos fluxos de caixa.
• Empréstimo de R$ 30.000,00; • Recebimento de clientes no valor de R$ 5.000,00; • Compra de um veículo à vista por R$ 50.000,00; • Pagamento de fornecedores por R$ 2.000,00; • Aumento de capital em dinheiro no valor de R$ 10.000,00.
Considerando somente as informações apresentadas, na demonstração dos fluxos de caixa para o ano de X1, a empresa apresentou:
Em 31/12/2024, a Cia. Alfa apresentou a sua Demonstração dos Fluxos de Caixa de acordo com o método direto. Já a Cia. Beta apresentou esta demonstração de acordo com o método indireto.
Assinale a opção que indica uma diferença na apresentação das duas empresas, de acordo com a NBC TG 03 (R3) – Demonstração dos Fluxos de Caixa.
Considerando que todas os gastos foram realizados à vista, assinale a opção que indica o caixa consumido pela atividade de investimento.
No que se refere a itens patrimoniais ativos diversos, julgue o próximo item.
Fazem parte dos equivalentes de caixa todas as aplicações financeiras de curto prazo de alta liquidez.
Em relação a demonstrações contábeis previstas na legislação societária e(ou) na normatização contábil brasileira, julgue o item subsecutivo.
Na demonstração do fluxo de caixa pelo método indireto, diferentemente da demonstração pelo método indireto, a entidade está obrigada a apresentar a conciliação entre o lucro líquido e o fluxo de caixa líquido das atividades operacionais, o que torna mais vantajosa a demonstração pelo método direto.

 Conheça nossos planos