Questões de Concurso
Sobre demonstração dos fluxos de caixa -dfc em contabilidade geral
Foram encontradas 1.860 questões


Um servidor de um instituto federal extraiu as seguintes informações da Demonstração do Fluxo de Caixa (DFC):
Com base nas informações fornecidas, assinale a alternativa correta.
• lucro líquido do exercício: 240.000;
• depreciação: 60.000;
• aumento em imobilizado: 135.000;
• aumento em contas a receber: 30.000;
• diminuição em estoques: 25.000;
• aumento em fornecedores: 18.000;
• aumento em empréstimos: 150.000;
• aumento de investimentos: 25.000;
• ganho na venda de um veículo: 10.000;
• valor recebido pela venda do veículo: 55.000;
• receita com resultado de equivalência patrimonial: 15.000.
Com base nessas informações, o fluxo de caixa líquido das atividades operacionais (FCO) da Cia. Alfa pelo método indireto será
O contabilista da Câmara Municipal de Tabatinga/SP deve identificar que essa exceção obrigatória ao regime de competência refere-se à:
• Fase 1: o capital de giro inicial, no valor de R$ 20.000, representado pela conta Caixa, é integralmente transformado em estoques de matérias-primas;
• Fase 2: durante o processo de fabricação, o capital de giro sofre um acréscimo de R$ 6.000 decorrente de outros custos de produção, gerando obrigações no passivo circulante;
• Fase 3: o capital circulante é acrescido de R$ 4.000 relativos a despesas de vendas e distribuição, também registradas como obrigações financeiras;
• Fase 4: a empresa inclui no preço de venda uma parcela de lucro de R$ 5.000;
• Encerramento: ao completar o ciclo operacional, as duplicatas são integralmente recebidas em dinheiro, transformando o capital acumulado novamente em saldo de Caixa.
O comando da atividade exige que o aluno aplique a técnica de fluxo de fundos para determinar qual será o saldo final da conta Caixa no exato momento após a empresa receber o valor total das vendas e, em seguida, liquidar todos os compromissos financeiros gerados por outros custos (Fase 2) e despesas (Fase 3) incorridos durante o ciclo. Assinale a alternativa que apresenta o valor correto do saldo disponível em Caixa ao final dessa operação
A partir da situação hipotética precedente, julgue o item a seguir.
No fluxo de caixa de uma empresa, o pagamento antecipado de uma obrigação representa saída de caixa no período atual e redução de passivo no balanço patrimonial.
A respeito de planejamento, projeções e controle do orçamento de uma empresa, julgue o item a seguir.
Em uma empresa, a ocorrência de fluxo de caixa negativo decorrente de investimentos indica que seu modelo de negócio é economicamente inviável.
Acerca das demonstrações contábeis e da estrutura patrimonial previstas na Lei n.º 6.404/1976, com as alterações da Lei n.º 11.638/2007, julgue o item a seguir.
A demonstração dos fluxos de caixa é obrigatória para as companhias abertas e para as companhias fechadas com patrimônio líquido, na data do balanço, superior a R$ 2 milhões, sendo facultada às demais companhias fechadas.
No item a seguir, é apresentada uma situação hipotética seguida de uma assertiva a ser julgada com base nas normas emitidas pelo Comitê de Pronunciamentos Contábeis (CPC) e nas disposições da Lei n.º 6.404/1976.
Uma companhia aberta apresentou a demonstração dos fluxos de caixa do ano de 2025 pelo método direto, mas omitiu reconciliação das atividades operacionais pelo método indireto no corpo da demonstração, tendo a divulgado apenas em notas explicativas. Nesse caso, a omissão da informação no corpo principal da demonstração viola exigência normativa para as entidades reguladas pela Comissão de Valores Mobiliários (CVM).
Desse modo, em 31/12/2025, a sociedade empresária divulgou a Demonstração dos Fluxos de Caixa de 31/12/2024, elaborada de acordo com o método indireto, para fins comparativos. Pôde-se constatar, a partir da demonstração, que as atividades operacional, de investimento e de financiamento geraram caixa para a sociedade empresária.
Ao comparar o saldo de caixa gerado pelas três atividades na Demonstração dos Fluxos de Caixa, referente a 31/12/2024, de acordo com o método direto e indireto, pode-se verificar que
De acordo com a NBC TG 03 (R3) – DEMONSTRAÇÃO DOS FLUXOS DE CAIXA, os juros pagos podem ser classificados, na Demonstração dos Fluxos de Caixa, como fluxos de caixa
A Demonstração do Resultado referente ao ano de 2024 foi a seguinte:
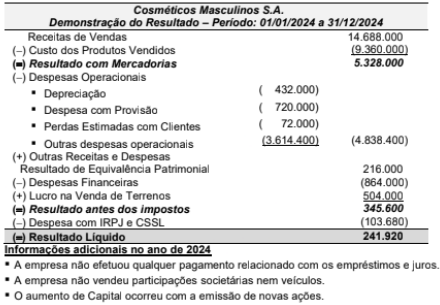
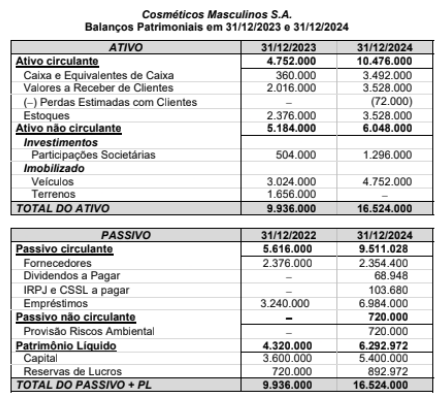
O valor correspondente ao Caixa gerado nas Atividades Operacionais no ano de 2024 da empresa Cosméticos Masculinos S.A. foi, em reais:
• Saldo inicial de caixa: R$ 8.000.
• Recebimento de clientes: R$ 40.000.
• Pagamento a fornecedores: R$ 20.000.
• Pagamento de despesas operacionais: R$ 10.000.
Com base nesses dados, qual é o saldo final de caixa?
Considere‑se a tabela a seguir.
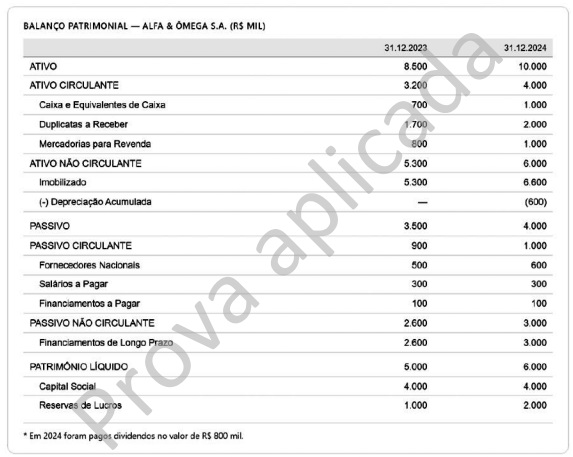
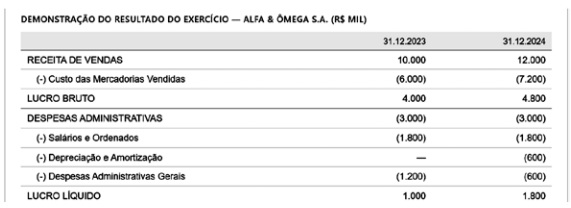
Com base nessa situação hipotética e considerando que os dados apresentados foram fornecidos pela área contábil da Alfa & Ômega S.A., que seria uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue o item a seguir.
Na demonstração dos fluxos de caixa elaborada pelo método indireto, o fluxo de caixa das atividades operacionais parte do lucro líquido do exercício, ajustado por itens que não afetam o caixa, como a depreciação, e pelas variações nas contas operacionais do capital de giro, tais como duplicatas a receber, estoques e fornecedores, de modo a evidenciar o caixa efetivamente gerado pelas operações da empresa.
I. Os equivalentes de caixa são mantidos com a finalidade de atender a compromissos de caixa de curto prazo, devendo possuir conversibilidade imediata em montante conhecido de caixa e estar sujeitos a risco insignificante de mudança de valor, normalmente com vencimento de até três meses a contar da data da aquisição.
II. Os investimentos em instrumentos patrimoniais (de patrimônio líquido) estão incluídos no conceito de equivalentes de caixa, desde que sejam negociáveis no mercado financeiro, independentemente de possuírem prazo definido de resgate.
III. Movimentações entre itens que constituem caixa ou equivalentes de caixa não são consideradas fluxos de caixa das atividades operacionais, de investimento ou de financiamento, pois integram a gestão de caixa da entidade.
Quais estão corretas?
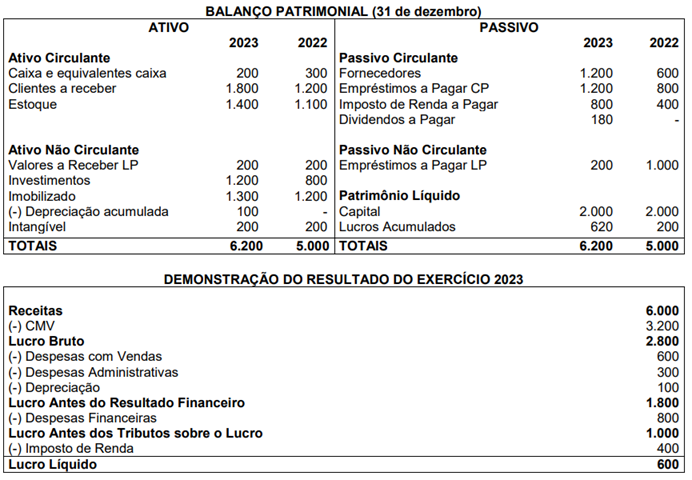
A partir dessas informações e considerando que a Cia. Segue o Fluxo destina 30% do lucro líquido para dividendos, bem como que o valor dos tributos sobre o lucro está no passivo, assinale a alternativa que contém o valor do fluxo de caixa gerado pelas Atividades Operacionais.
As seguintes operações ocorreram durante o exercício social na companhia Mafra:
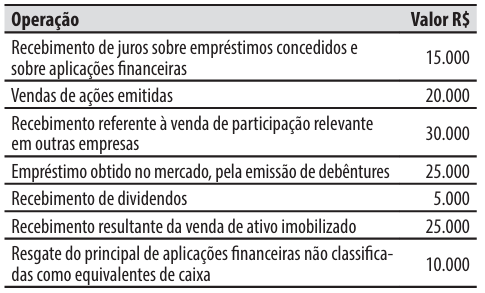
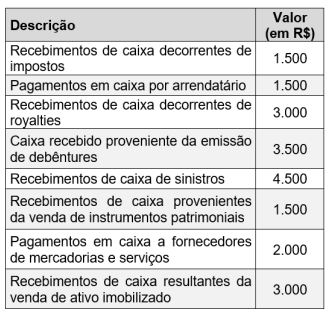
Considerando apenas as informações acima, na Demonstração dos Fluxos de Caixa, o valor total das entradas no fluxo de caixa das atividades de investi mentos foi de:
No exercício das atividades contábeis de uma entidade pública, o contador deverá aplicar corretamente os conceitos fundamentais da contabilidade e as normas brasileiras aplicáveis. A partir dessa informação, julgue o item.
De acordo com o CPC 03 (R2), a Demonstração dos Fluxos de Caixa evidencia as variações ocorridas no caixa e equivalentes de caixa da entidade durante o período, classificando os fluxos de caixa nas atividades operacionais, de investimento e de financiamento.

 Conheça nossos planos