Questões de Concurso
Sobre demonstração dos fluxos de caixa -dfc em contabilidade geral
Foram encontradas 1.879 questões


Os pagamentos e recebimentos associados a contratos derivativos integram os fluxos de caixa das atividades de investimento, ainda quando utilizados para hedge de um ativo associado a atividades operacionais.
Os Balanços Patrimoniais em 31/12/2020 e em 31/12/2021, além da Demonstração do Resultado do Exercício de 2021, da companhia Meteoro estão apresentados abaixo.

Durante o ano de 2021, a companhia Meteoro não pagou as despesas financeiras incorridas. O
saldo da conta imóveis, existente em 31/12/2020, corresponde ao valor do custo de um terreno,
que foi vendido à vista em 2021. Considerando essas informações e as demonstrações contábeis apresentadas, na Demonstração dos Fluxos de Caixa de 2021, o fluxo de caixa decorrente
das atividades operacionais, gerado no ano de 2021, foi:
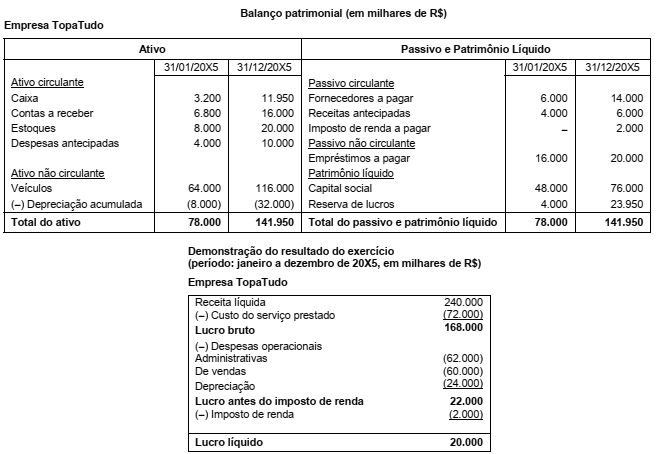
De acordo com essas instruções e seguindo as Normas Brasileiras de Contabilidade, o valor do fluxo de caixa das atividades operacionais da empresa é, em reais, de:
A empresa indústria S/A realizou as seguintes operações em 2019: compra à vista de veículo para uso por R$ 32.000,00, recebimento de clientes R$ 133.000,00, vendas a prazo R$ 300.000,00, pagamento de fornecedores R$ 72.000,00, vendas à vista R$ 35.000,00.
Em relação ao demonstrativo de fluxo de caixa, método direto, qual o valor líquido das atividades operacionais?
Para responder à questão, analise os dados do balanço patrimonial abaixo:

A DFC pode ser elaborada por meio de dois métodos: o direto, que parte do lucro líquido do período, efetuando-se ajustes neste valor; e o indireto, que evidencia, individualmente, as entradas e saídas brutas dos fluxos operacionais.
A demonstração dos fluxos de caixa (DFC) informa as entradas e saídas de dinheiro de uma empresa, segregadas em atividades de financiamento, de investimento e operacionais, estas últimas entendidas como aquelas derivadas das principais atividades geradoras de receita da entidade.
• A entidade adquiriu um imóvel a ser ocupado por ela para fins administrativos. Esse imóvel foi adquirido por R$ 40.000,00 com recursos do caixa.
• Os seus estoques de mercadorias para venda diminuíram R$ 32.000,00 em relação ao exercício social encerrado em 2020.
• A entidade reconheceu R$ 16.000,00 como despesa de depreciação do exercício.
• Em relação ao exercício social encerrado em 2020, as suas contas a pagar a fornecedores aumentaram R$ 8.000,00 e obrigações sociais e trabalhistas diminuíram R$ 4.000,00.
• Em relação ao exercício social encerrado em 2020, as contas a receber de clientes aumentaram R$ 20.000,00.
• O resultado líquido da entidade ao encerrar o exercício foi um prejuízo de R$ 30.000,00.
Com base exclusivamente nas informações apresentadas e na Norma Brasileira de Contabilidade NBC TG 03 (R3) – Demonstração dos Fluxos de Caixa, assinale a alternativa correta. (Desconsidere qualquer incidência de tributos.)

A partir dessa situação hipotética, julgue o item.
Considere que uma empresa, em 2021, tenha tido saldo
inicial de caixa e equivalentes de caixa (CEC) de
R$ 25.000. Considere, ainda, que, no exercício, houve
fluxos de caixa líquidos positivos das atividades de
financiamento de R$ 50.000 e fluxos de caixa líquidos
negativos das atividades de investimento da ordem de
R$ 13.000, chegando-se ao final do exercício com saldo
de CEC de R$ 22.000. Nesse caso hipotético, é correto
afirmar que o fluxo de caixa líquido das atividades
operacionais no exercício de 2021 foi negativo.
Uma empresa do ramo de calçados, estudando a possibilidade de começar a exportar seus produtos para os países do MERCOSUL, encomendou a uma firma de consultoria um estudo de viabilidade econômica, que demonstrou que a operação internacional teria uma taxa interna de retorno entre 11% e 15% ao ano, com 95% de probabilidade, considerando-se uma projeção de fluxo de caixa para os próximos 5 anos, além de um período de perpetuidade.
Nessa situação hipotética, a opção de exportar será a mais indicada caso
Quanto à elaboração de demonstrações contábeis, de acordo com os princípios de contabilidade e a legislação societária (Lei n.º 6.404/1976), julgue o item.
A demonstração dos fluxos de caixa é, basicamente, um
relatório contábil para avaliar a posição financeira da
empresa em determinado momento, evidenciando as
movimentações em Caixa e Equivalentes de Caixa
ocorridas em um período; nesse sentido, pelo método
direto, ela é elaborada unicamente com base no regime
de caixa.
I. Balanço Patrimonial.
II. Demonstração de Resultados do Exercício DRE.
III. Demonstração de Lucros e Prejuízos Acumulados DLPA.
IV. Demonstração do Fluxo de Caixa DFC.
V. Demonstração do Valor Adicionado DVA.
VI. Demonstração de Origens e Aplicação de Recursos DOAR.
VII. Notas Explicativas.
Estão corretas as afirmativas.
Na apuração do fluxo de caixa líquido das atividades operacionais, devem ser considerados(as):

 Conheça nossos planos