Questões de Concurso
Sobre demonstração dos fluxos de caixa -dfc em contabilidade geral
Foram encontradas 1.879 questões


As demonstrações contábeis têm como principal objetivo apontar a real situação da saúde financeira e todas as informações. Sobre demonstrações contábeis, informe se é verdadeiro (V) ou falso (F) para o que se afirma e assinale a alternativa que apresenta a sequência correta.
( ) A Demonstração Fluxo de Caixa apresenta as movimentações do Fluxo de Caixa, mostrando as entradas e saídas de dinheiro, durante o período, no caixa da empresa.
( ) A Demonstração do Valor Adicionado visa deixar evidente a geração de riqueza durante o período.
( ) A Demonstração de Lucros e Prejuízos Acumulados apresenta as mudanças realizadas no patrimônio líquido da empresa em um determinado período. Assim, a DLPA mostra a origem do recurso, a sua aplicação ao longo do exercício e um comparativo entre o saldo anterior e o final do lucro da empresa.
( ) A Demonstração das Mutações do Patrimônio Líquido é uma das demonstrações contábeis que auxiliam no monitoramento das finanças da empresa.
De acordo com PADOVEZE, o relatório do fluxo de caixa deve ser segmentado em atividades operacionais, atividades de investimento e atividades de financiamento. Considerando essa afirmação, numerar a 2ª coluna de acordo com a 1ª e, após, assinalar a alternativa que apresenta a sequência CORRETA:
(_) Esse segmento enfoca o conceito de passivo como fonte de recursos. (_) Esse segmento nos leva aos dados do ativo permanente, enfocando o conceito de ativo como aplicações de recursos. (_) É composto, em sua totalidade, da acumulação de dados de recebimento e pagamento oriundos da demonstração de resultados. São os gastos e as receitas das atividades de industrialização e comercialização dos produtos ou serviços da empresa.
1. Balanço Patrimonial. 2. Demonstração das Mutações do Patrimônio Líquido. 3. Demonstração dos Fluxos de Caixa. 4. Demonstração do Resultado. 5. Demonstração do Valor Adicionado.
( ) Contém informações sobre a capacidade da entidade gerar caixa e equivalentes de caixa, assim como as necessidades da entidade de utilização desses fluxos de caixa.
( ) Demonstra o montante de todas receitas, despesas, custos, perdas e ganhos que a entidade obteve em determinado período e através do confronto desses fatos apresentar o resultado obtido, proporcionando aos usuários da informação contábil a apuração do lucro ou prejuízo.
( ) Apresenta o percentual de representação participativa decorrente da distribuição da riqueza das entidades, proporcionando aos usuários das informações contábeis descrições sobre itens que não se enquadram nos critérios de reconhecimento das demais demonstrações.
( ) Detalha todas as variações do capital próprio durante o exercício, proporcionando, assim, aos usuários da informação contábil clareza sobre a forma que está sendo destinados os resultados da entidade.
( ) Sintetiza as informações patrimoniais, com as contas analíticas totalizadas, proporcionando, dessa forma, ao usuário da informação contábil, uma visão global do patrimônio.
A sequência está correta em
A esse respeito, avalie os dados extraídos da Empresa Monte Alegre S/A, em 31/12/2021, conforme tabela a seguir.
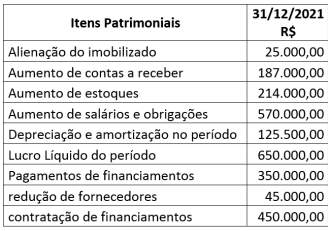
Qual o montante da Atividade Operacional da Demonstração dos Fluxos de Caixa avaliado pelo Método Indireto, em 31/12/2021?
Pagamento de fornecedores: R$ 20.000,00 Venda de maquinários: R$ 25.000,00 Pagamento de empréstimo: R$ 10.000,00 Integralização em dinheiro de capital social: R$ 20.000,00 Recebimento na emissão de debêntures: R$ 15.000,00 Venda de mercadorias à vista: R$ 80.000,00 Compras de móveis: R$ 35.000,00
Com base nas informações, o impacto nas atividades de financiamento da Cia. JD foi de variação
Basei-se nos dados extraídos da Empresa Novo Horizonte S/A, conforme tabela a seguir:
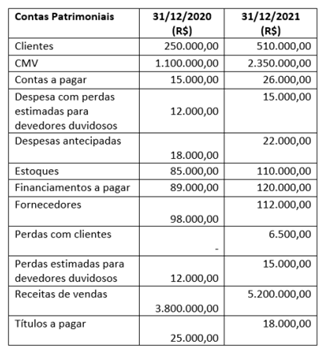
Qual o montante dos gastos dispendidos nas compras apurados na Atividade Operacional da Demonstração dos Fluxos de Caixa, avaliados pelo método direto, em 31/12/2021?

Tendo como base os dados do quadro, extraídos da Empresa Sorriso S/A, em 31/12/2021, qual o total da atividade operacional da demonstração dos fluxos de caixa avaliadas pelo método indireto?
I. No caso de venda a longo prazo ou mesmo que a curto, em prazo anormal, em que as contas a receber foram ajustadas a valor presente, parte deve ser classificada, no recebimento, como receita de venda e parte como receita financeira.
II. Se a compra for a longo prazo ou, mesmo que a curto, mas o prazo for anormal para o tipo de atividade, o pagamento do principal deve ser classificado como saída de caixa das atividades operacionais e os excedentes devem ser considerados pagamentos de despesas financeiras, e não de compras.
III. Pagamentos para a produção ou aquisição de ativos destinados a aluguel e subsequente venda são exemplos de Saídas.
IV. Recebimentos de aluguéis e vendas de ativos produzidos ou adquiridos para esse fim são exemplos de Entradas.
Está correto o que se afirma em
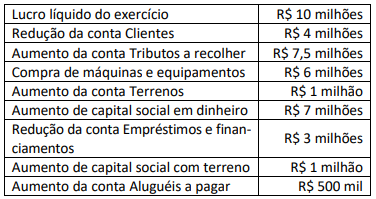
“Para a elaboração da Demonstração dos Fluxos de Caixa, considerando, exclusivamente, as informações relacionadas anteriormente, no exercício social findo em 31 de dezembro de 2020, o montante de caixa e equivalentes de caixa da empresa aumentou em ______ milhões e os fluxos das atividades de financiamento geraram recursos de ______ milhões.” Assinale a alternativa que completa correta e sequencialmente a afirmativa anterior.
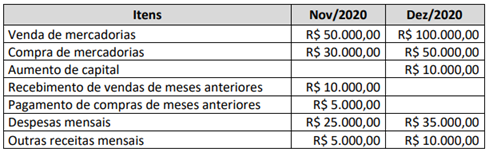
• as condições de venda de mercadorias serão: 60% à vista e 40% com 30 dias;
• as condições de compra de mercadorias serão: 50% à vista e 50% com 30 dias;
• no mês de dezembro/2020 será realizado um aumento de capital no valor de R$ 10.000,00 em dinheiro;
• as despesas mensais e as outras receitas mensais serão pagas dentro do mês de competência;
• a venda de mercadorias e a compra de mercadorias efetuadas em meses anteriores serão recebidas em novembro/2020;
• o saldo inicial de caixa em cada mês será igual ao saldo final de caixa do mês anterior, sendo o saldo final de Caixa em outubro/2020 de R$ 5.000,00, correspondente ao saldo mínimo de caixa desejado; e,
• o saldo mínimo de caixa será de R$ 5.000,00 por mês; o excesso em relação a tal valor será aplicado no mercado financeiro a 10% a.m., resgatando no mês seguinte; a escassez em relação a tal valor será captada por meio de empréstimo bancário à taxa de 5% a.m. e a amortização ocorrerá no mês seguinte.
Com base nas informações, elabore o Fluxo de Caixa da empresa para o último bimestre de 2020.

 Conheça nossos planos