Questões de Concurso
Sobre demonstração dos fluxos de caixa -dfc em contabilidade geral
Foram encontradas 1.879 questões


O demonstrativo do fluxo de caixa fornece as informações sobre a origem e a destinação dos valores do caixa e seus equivalentes. São dois os métodos utilizados para a elaboração deste demonstrativo: método direto e método indireto. Esse último, método indireto, evidencia as principais classes de recebimentos e pagamentos a partir de ajustes ao resultado patrimonial, nos seguintes elementos:
I. De transações que não envolvem caixa e seus equivalentes.
II. De quaisquer diferimentos ou outras apropriações por competência sobre recebimentos ou pagamentos.
III. De itens de receita ou despesa orçamentária associados com fluxos de caixa e seus equivalentes das atividades de investimento ou de financiamento.
Quais estão corretos?
Relativamente à elaboração de demonstrações contábeis conforme a legislação societária e os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue.
Para fins de levantamento da demonstração dos fluxos de
caixa pelo método indireto, são considerados saídas de caixa
os aumentos em contas patrimoniais ativas e as reduções em
contas patrimoniais passivas, excluídas as contas
retificadoras em ambos os casos.
Uma entidade do setor de varejo recebe juros por aplicações financeiras.
De acordo com o CPC 03 (R2) – Demonstração dos Fluxos de Caixa, na Demonstração dos Fluxos de Caixa elaborada pelo método direto, o montante recebido em dinheiro é contabilizado como fluxo de caixa gerado pela atividade
Uma sociedade empresária do ramo imobiliário possuía um edifício com salas comerciais. Enquanto não conseguia vender as salas, ela as alugava a terceiros.
Em dezembro de X0, as salas foram vendidas por R$ 100.000. Do valor, metade foi recebido à vista e o restante, em janeiro de X1.
Assinale a opção que indica o impacto da venda na Demonstração dos Fluxos de Caixa da sociedade empresária, em 31/12/X0.
No que se refere à contabilidade geral, julgue o item
Para efeito da demonstração dos fluxos de caixa, a
aquisição de um imóvel com a intenção de revenda deve
ser classificada como uma atividade de investimento.

Considerando que as demonstrações contábeis possuem integração entre as informações apresentadas e que determinada empresa tenha apresentado o conjunto de contas da tabela precedente, julgue o item a seguir.
O fluxo de caixa de financiamentos dessa empresa em 2021
corresponde a R$ 70.000.
Relativamente à elaboração das principais demonstrações contábeis utilizadas, julgue o item a seguir.
Por determinação normativa, os gastos com a remuneração dos capitais próprios deve compor o fluxo de caixa das atividades de
financiamento.
Informação sobre fluxos de caixa da entidade é útil ao auxiliar usuários a prever futuras necessidades de caixa da entidade, sua capacidade de gerar fluxos de caixa no futuro, e sua capacidade de financiar mudanças no alcance e na natureza de suas atividades.
Marque a alternativa CORRETA:
I-Saldo Inicial: trata-se do valor constante no caixa no início do período considerado para a elaboração do Fluxo. É composto pelo dinheiro existente na empresa, mais os saldos bancários disponíveis para saque.
II-Entradas de Caixa: correspondem às vendas realizadas à vista, bem como a outros recebimentos, tais como duplicatas, cheques pré-datados, faturas de cartão de crédito, etc., disponíveis como dinheiro na respectiva data.
III-Entradas de estoque: correspondem a todo ativo circulante e não circulante que ficará dentro da empresa.
IV-Saídas de Caixa: correspondem a pagamentos de fornecedores, pró-labore (retiradas dos sócios), aluguéis, impostos, folha de pagamento, contas de água, energia elétrica, telefone e outros.
V-Saldo Operacional: representa o valor obtido pelas entradas menos as saídas de caixa no período.
VI-Saldo parcial de Caixa: representa o valor obtido da soma do Saldo Inicial com o Saldo Operacional. Permite constatar a real sobra ou falta de dinheiro em seu negócio no período considerado e passa a ser o Saldo inicial do próximo período.
Estão CORRETAS apenas:
________________ é o relatório no qual devem constar os bens, direitos e obrigações. Nele encontra-se o reflexo da posição financeira da empresa em cada exercício (ano).
_______________ é o relatório que tem como objetivo principal apresentar o resultado do período (lucro ou prejuízo).
_______________ é o que fornece uma base para avaliar a capacidade de geração e de utilização desses fluxos de forma estruturada por natureza de atividades.
Após análise, marque a alternativa CORRETA
Acerca da elaboração das demonstrações contábeis conforme legislação societária e pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item a seguir.
Os juros pagos devem, obrigatoriamente, compor a demonstração dos fluxos de caixa, podendo ser expressos no fluxo das atividades operacionais ou de financiamento.

I - Receitas e despesas, exceto os ganhos e perdas. II - Fluxos de caixa. III - Ativos, passivos e patrimônio líquido. IV - Alterações no capital próprio mediante integralizações dos proprietários e distribuições a eles.
De acordo com as afirmativas acima, assinale a alternativa CORRETA:
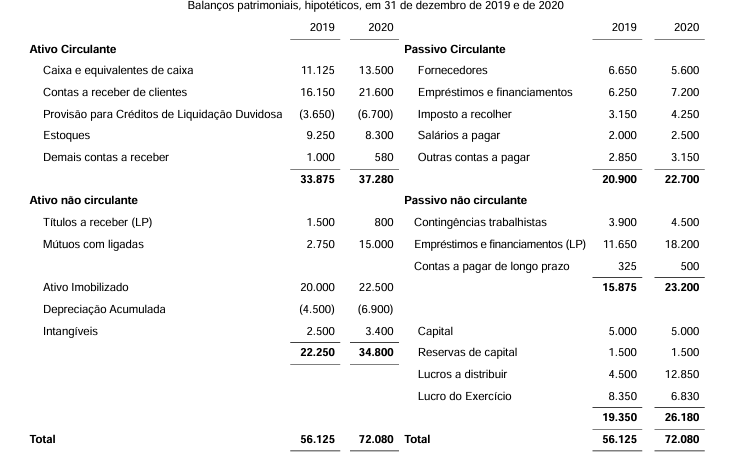
Assinale a alternativa correta, que contenha o valor, em reais, do caixa líquido aplicado ou proveniente das atividades operacionais.

 Conheça nossos planos