Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.283 questões


Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2015 - MPU - Analista do MPU - Atuarial |
Q489373
Contabilidade Geral
De acordo com as normas legais e infralegais que envolvem matéria tributária e orçamentária, julgue o item subsequente.
Caso seja declarada a insolvência de devedor de empresa por sentença emanada do Poder Judiciário, a empresa credora poderá deduzir as perdas dos valores devidos como despesas, para determinação do lucro real.
Caso seja declarada a insolvência de devedor de empresa por sentença emanada do Poder Judiciário, a empresa credora poderá deduzir as perdas dos valores devidos como despesas, para determinação do lucro real.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2015 - MPU - Analista do MPU - Finanças e Controle |
Q489229
Contabilidade Geral
De acordo com as normas emitidas pelo Comitê de Pronunciamentos Contábeis, julgue o item a seguir, relativos às demonstrações contábeis.
Para disponibilizar informações relevantes, comparáveis e compreensíveis, a entidade deve apresentar separadamente rubricas de receitas oriundas de itens extraordinários na demonstração do resultado.
Para disponibilizar informações relevantes, comparáveis e compreensíveis, a entidade deve apresentar separadamente rubricas de receitas oriundas de itens extraordinários na demonstração do resultado.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2015 - MPU - Analista do MPU - Finanças e Controle |
Q489225
Contabilidade Geral
Com referência a IRRF, contribuição previdenciária (INSS), ICMS e ISS, julgue o seguinte item.
Pela regra constitucional geral da não cumulatividade do ICMS, os créditos e débitos do imposto se compensam sucessivamente; entretanto, nos casos de isenção ou não cumulatividade, o beneficiário não transfere crédito para a operação subsequente nem se beneficia de crédito da operação anterior.
Pela regra constitucional geral da não cumulatividade do ICMS, os créditos e débitos do imposto se compensam sucessivamente; entretanto, nos casos de isenção ou não cumulatividade, o beneficiário não transfere crédito para a operação subsequente nem se beneficia de crédito da operação anterior.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2015 - MPU - Analista do MPU - Finanças e Controle |
Q489224
Contabilidade Geral
Relativamente às retenções efetuadas pela administração pública federal, ao IRPJ e à CSLL, julgue o item subsecutivo.
O imposto de renda cuja retenção a pessoa jurídica tenha sofrido na fonte sobre as receitas recebidas constitui um crédito a ser lançado em seu ativo, como imposto de renda a compensar.
O imposto de renda cuja retenção a pessoa jurídica tenha sofrido na fonte sobre as receitas recebidas constitui um crédito a ser lançado em seu ativo, como imposto de renda a compensar.
Ano: 2015
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2015 - Petrobras - Profissional Júnior - Ciências Contábeis |
Q486391
Contabilidade Geral
De acordo com o § 2° do art. 31 da Lei n° 12.973/2014, nas vendas de bens do ativo não circulante classificados como investimentos, imobilizado ou intangível, realizadas para recebimento do preço, integral ou parcial, após o término do exercício social seguinte ao da contratação, o contribuinte poderá, para efeito de determinar o lucro real, reconhecer o lucro na
Ano: 2015
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2015 - Petrobras - Profissional Júnior - Ciências Contábeis |
Q486390
Contabilidade Geral
Nos termos da Lei n° 12.973, de 13 de maio de 2014, art. 12 § 1° , a receita líquida será a receita bruta diminuída de devoluções e vendas canceladas, tributos sobre elas incidentes e
Ano: 2015
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2015 - Petrobras - Profissional Júnior - Ciências Contábeis |
Q486371
Contabilidade Geral
A companhia H, com operação descontinuada, nos termos das normas contábeis vigentes, apresentou as seguintes informações, em milhares de reais e em ordem alfabética, referentes a um determinado exercício social:
Custo de Mercadorias Vendidas 1.115
Despesas com operação descontinuada 15
Despesas Gerais e Administrativas 345
Outras Receitas 25
Receita de equivalência Patrimonial 35
Receita de vendas 2.000
Com base nos Pronunciamentos Técnicos do Comitê de Pronunciamentos Contábeis, aprovados pela Comissão de Valores Mobiliários (CVM), e considerando somente as informações recebidas, o resultado antes das despesas e receitas financeiras, apresentado na demonstração do resultado do exercício da companhia H, em milhares de reais, é
Custo de Mercadorias Vendidas 1.115
Despesas com operação descontinuada 15
Despesas Gerais e Administrativas 345
Outras Receitas 25
Receita de equivalência Patrimonial 35
Receita de vendas 2.000
Com base nos Pronunciamentos Técnicos do Comitê de Pronunciamentos Contábeis, aprovados pela Comissão de Valores Mobiliários (CVM), e considerando somente as informações recebidas, o resultado antes das despesas e receitas financeiras, apresentado na demonstração do resultado do exercício da companhia H, em milhares de reais, é
Ano: 2015
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2015 - Petrobras - Profissional Júnior - Ciências Contábeis |
Q486360
Contabilidade Geral
De acordo com os dizeres do CPC 26(R2), no que se refere à demonstração do resultado do período, a entidade deve
Q485084
Contabilidade Geral
Uma empresa apurou no ano de 2013 um lucro de R$ 100.000,00, distribuindo os dividendos mínimos obrigatórios e retendo o restante.
Em 2015, a administração da empresa resolveu distribuir dividendos sobre o lucro apurado em 2013.
Sobre a correta evidenciação desse fato, assinale a afirmativa correta.
Em 2015, a administração da empresa resolveu distribuir dividendos sobre o lucro apurado em 2013.
Sobre a correta evidenciação desse fato, assinale a afirmativa correta.
Q485076
Contabilidade Geral
Uma empresa, que tem histórico de ser lucrativa, realizou as seguintes transações em 2014:
Receita de serviços (tributáveis): R$ 200.000,00.
Despesas com Provisão para Contingências Trabalhistas: R$ 50.000,00.
Despesas com muitas (não dedutíveis): R$ 40.000,00.
De acordo com o Pronunciamento Técnico CPC 32 - Tributos sobre o Lucro, o lucro líquido da empresa, em 31/12/2014, considerando alíquota fixa de 34%, foi de
Receita de serviços (tributáveis): R$ 200.000,00.
Despesas com Provisão para Contingências Trabalhistas: R$ 50.000,00.
Despesas com muitas (não dedutíveis): R$ 40.000,00.
De acordo com o Pronunciamento Técnico CPC 32 - Tributos sobre o Lucro, o lucro líquido da empresa, em 31/12/2014, considerando alíquota fixa de 34%, foi de
Q485075
Contabilidade Geral
De acordo com o Pronunciamento Técnico CPC 26 - Apresentação das Demonstrações Contábeis, uma entidade deve divulgar, para cada classe de ações do capital, a quantidade de ações autorizadas, a quantidade de ações subscritas e inteiramente integralizadas e as subscritas não integralizadas.
Além de divulgar nota explicativa, essa divulgação deve ser feita
Além de divulgar nota explicativa, essa divulgação deve ser feita
Q485070
Contabilidade Geral
Um estaleiro constrói navios por períodos de longo prazo. Em janeiro de 2013 ele assinou um contrato para construção de um navio no valor total de R$ 800.000,00. Para a obra são estimados R$ 500.000,00 de custos totais.
No ano de 2013 a empresa incorreu em R$ 80.000,00 de custos. Considerando apenas esses fatos, assinale o valor do resultado bruto na Demonstração do Resultado do Exercício da empresa, em 31/12/2013.
No ano de 2013 a empresa incorreu em R$ 80.000,00 de custos. Considerando apenas esses fatos, assinale o valor do resultado bruto na Demonstração do Resultado do Exercício da empresa, em 31/12/2013.
Q485069
Contabilidade Geral
Em 31/12/2014 uma empresa apresentava os seguintes saldos:
Vendas de Produtos: R$ 70.000,00; ICMS sobre vendas: 13.000; ICMS a recuperar R$ 6.000,00; Devoluções e abatimentos sobre vendas: R$ 8.000; COFINS sobre vendas: R$ 2.000,00; Contribuição social: 15.000.
Considerando apenas esses fatos, o valor das vendas líquidas na Demonstração do Resultado do Exercício da empresa, em 31/12/2014, era de
Vendas de Produtos: R$ 70.000,00; ICMS sobre vendas: 13.000; ICMS a recuperar R$ 6.000,00; Devoluções e abatimentos sobre vendas: R$ 8.000; COFINS sobre vendas: R$ 2.000,00; Contribuição social: 15.000.
Considerando apenas esses fatos, o valor das vendas líquidas na Demonstração do Resultado do Exercício da empresa, em 31/12/2014, era de
Q482662
Contabilidade Geral
Durante o ano de 2013 uma empresa adquiriu mercadorias para revenda no valor total de R$ 600.000,00, efetuando o pagamento à vista. No valor total da compra estavam incluídos tributos recuperáveis no valor de R$ 90.000,00 e tributos não recuperáveis no valor de R$ 69.000,00. A empresa pagou também o valor total de R$ 24.000,00 pelo transporte destas mercadorias até o seu depósito e neste valor estavam incluídos tributos recuperáveis no valor de R$ 3.000,00. A empresa vendeu todos estes produtos pelo valor bruto de R$1.260.000,00, à vista, e os impostos incidentes sobre a venda totalizaram R$ 189.000,00. Sabendo-se que a empresa não tinha estoques no início de 2013, o lucro bruto apurado em 2013 foi, em reais,
Q482657
Contabilidade Geral
O Balanço Patrimonial de 31/12/2012 apresentava a seguinte composição para o Patrimônio Líquido da Empresa Internacio-nal S.A.:
- Capital Social: ......................................................................................................... R$ 4.000.000,00
- Reserva Legal: ....................................................................................................... R$ 760.000,00
- Reserva Estatutária: ............................................................................................... R$ 200.000,00
- Reserva para Expansão: ......................................................................................... R$ 120.000,00
O Lucro Líquido apurado em 2013 foi R$1.200.000,00 e a empresa fez a seguinte destinação do mesmo:
- Reserva legal: de acordo com a Lei n° 6.404/76 e alterações posteriores.
- Reserva para Expansão aprovada pela assembleia: 10% do Lucro Líquido.
- Dividendos Mínimos Obrigatórios: o estatuto prevê 30% do Lucro Líquido ajustado nos termos da Lei no 6.404/76 e alterações posteriores.
Com base nestas informações, a quantia que a Empresa Internacional S.A. apresentou no passivo como dividendos a distribuir e o valor total do Patrimônio Líquido, em 31/12/2013, foram, respectivamente, em reais
- Capital Social: ......................................................................................................... R$ 4.000.000,00
- Reserva Legal: ....................................................................................................... R$ 760.000,00
- Reserva Estatutária: ............................................................................................... R$ 200.000,00
- Reserva para Expansão: ......................................................................................... R$ 120.000,00
O Lucro Líquido apurado em 2013 foi R$1.200.000,00 e a empresa fez a seguinte destinação do mesmo:
- Reserva legal: de acordo com a Lei n° 6.404/76 e alterações posteriores.
- Reserva para Expansão aprovada pela assembleia: 10% do Lucro Líquido.
- Dividendos Mínimos Obrigatórios: o estatuto prevê 30% do Lucro Líquido ajustado nos termos da Lei no 6.404/76 e alterações posteriores.
Com base nestas informações, a quantia que a Empresa Internacional S.A. apresentou no passivo como dividendos a distribuir e o valor total do Patrimônio Líquido, em 31/12/2013, foram, respectivamente, em reais
Q481557
Contabilidade Geral
Uma empresa adquiriu por R$ 460.000,00, em 31/12/2012, uma máquina para ser usada no processo produtivo, efetuando o pagamento à vista. Na data de aquisição, a empresa estimou a sua vida útil econômica em 7 anos e o seu valor residual em R$ 40.000,00. A empresa adota o método das quotas constantes para o cálculo da despesa de depreciação e vendeu esta máquina, em 31/12/2014, por R$ 250.000,00 à vista. Com base nestas informações, o resultado obtido com a venda desta máquina apresentado na Demonstração do Resultado do Exercício de 2014 foi, em reais,
Q481555
Contabilidade Geral
O Patrimônio Líquido da Cia. Rosa & Rosa, em 31/12/2013, apresentava os seguintes saldos em suas contas:
Capital Social: ...................................................................... R$ 500.000,00
Reserva Legal: ...................................................................... R$ 100.000,00
Reserva Estatutária: ............................................................... R$ 70.000,00
Reserva de Incentivos Fiscais: ................................................ R$ 30.000,00
Em 2014, a Cia. Rosa & Rosa apurou um Lucro Líquido de R$ 200.000,00 e a destinação do mesmo ocorre da seguinte forma:
- Reserva Legal: constituída nos termos da Lei n° 6.404/76 e alterações posteriores;
- Dividendos obrigatórios: o estatuto da Cia. estabelece que devem ser distribuídos 30% do Lucro Líquido ajustado por todas as reservas constituídas e permitidas nos termos da Lei n° 6.404/76 e alterações posteriores;
- O saldo remanescente é retido como Reserva para Expansão.
Sabe-se que R$ 50.000,00 do Lucro Líquido foram decorrentes de incentivos fiscais recebidos pela Cia. Rosa & Rosa e esta, para não tributar este ganho, reteve-o na forma de Reserva de Incentivos Fiscais, utilizando a possibilidade estabelecida na Lei n° 6.404/76 referente aos dividendos obrigatórios.
Com base nestas informações, o valor que a Cia. Rosa & Rosa distribuiu como dividendos obrigatórios foi, em reais,
Capital Social: ...................................................................... R$ 500.000,00
Reserva Legal: ...................................................................... R$ 100.000,00
Reserva Estatutária: ............................................................... R$ 70.000,00
Reserva de Incentivos Fiscais: ................................................ R$ 30.000,00
Em 2014, a Cia. Rosa & Rosa apurou um Lucro Líquido de R$ 200.000,00 e a destinação do mesmo ocorre da seguinte forma:
- Reserva Legal: constituída nos termos da Lei n° 6.404/76 e alterações posteriores;
- Dividendos obrigatórios: o estatuto da Cia. estabelece que devem ser distribuídos 30% do Lucro Líquido ajustado por todas as reservas constituídas e permitidas nos termos da Lei n° 6.404/76 e alterações posteriores;
- O saldo remanescente é retido como Reserva para Expansão.
Sabe-se que R$ 50.000,00 do Lucro Líquido foram decorrentes de incentivos fiscais recebidos pela Cia. Rosa & Rosa e esta, para não tributar este ganho, reteve-o na forma de Reserva de Incentivos Fiscais, utilizando a possibilidade estabelecida na Lei n° 6.404/76 referente aos dividendos obrigatórios.
Com base nestas informações, o valor que a Cia. Rosa & Rosa distribuiu como dividendos obrigatórios foi, em reais,
Q481554
Contabilidade Geral
A Cia. Processada S.A. possuía alguns processos judiciais em andamento, cujas informações são apresentadas a seguir:
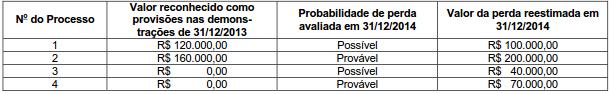
Com base nestas informações, o valor líquido reconhecido na Demonstração do Resultado de 2014 e o valor evidenciado no Balanço Patrimonial de 31/12/2014 da Cia. Processada S.A. foram, respectivamente, em reais,
Com base nestas informações, o valor líquido reconhecido na Demonstração do Resultado de 2014 e o valor evidenciado no Balanço Patrimonial de 31/12/2014 da Cia. Processada S.A. foram, respectivamente, em reais,
Ano: 2015
Banca:
VUNESP
Órgão:
Prefeitura de Caieiras - SP
Prova:
VUNESP - 2015 - Câmara Municipal de Caieiras - SP - Assistente de Contabilidade |
Q481127
Contabilidade Geral
Com base nas informações a seguir, responda à questão:
A empresa Calcula Tudo S.A. necessita calcular o Imposto de Renda e a Contribuição Social sobre o Lucro para o exercício de 2013. Sabe-se que a empresa encontra-se enquadrada no sistema de apuração pelo Lucro Real. Adicionalmente, a empresa escriturou o LALUR, que apresenta as seguintes informações necessárias para tal cálculo:
• Lucro Antes do Imposto de Renda e da Contribuição Social – R$ 650.300,00
• Adições temporárias – R$ 130.000,00
• Exclusões Permanentes – R$ 78.000,00
Assinale a alternativa com o valor, em R$, dispensando centavos, da Contribuição Social sobre o Lucro em 31 de dezembro de 2013 da empresa.
A empresa Calcula Tudo S.A. necessita calcular o Imposto de Renda e a Contribuição Social sobre o Lucro para o exercício de 2013. Sabe-se que a empresa encontra-se enquadrada no sistema de apuração pelo Lucro Real. Adicionalmente, a empresa escriturou o LALUR, que apresenta as seguintes informações necessárias para tal cálculo:
• Lucro Antes do Imposto de Renda e da Contribuição Social – R$ 650.300,00
• Adições temporárias – R$ 130.000,00
• Exclusões Permanentes – R$ 78.000,00
Assinale a alternativa com o valor, em R$, dispensando centavos, da Contribuição Social sobre o Lucro em 31 de dezembro de 2013 da empresa.
Ano: 2015
Banca:
VUNESP
Órgão:
Prefeitura de Caieiras - SP
Prova:
VUNESP - 2015 - Câmara Municipal de Caieiras - SP - Assistente de Contabilidade |
Q481126
Contabilidade Geral
Com base nas informações a seguir, responda à questão:
A empresa Calcula Tudo S.A. necessita calcular o Imposto de Renda e a Contribuição Social sobre o Lucro para o exercício de 2013. Sabe-se que a empresa encontra-se enquadrada no sistema de apuração pelo Lucro Real. Adicionalmente, a empresa escriturou o LALUR, que apresenta as seguintes informações necessárias para tal cálculo:
• Lucro Antes do Imposto de Renda e da Contribuição Social – R$ 650.300,00
• Adições temporárias – R$ 130.000,00
• Exclusões Permanentes – R$ 78.000,00
Assinale a alternativa com o valor, em R$, dispensando centavos, do Imposto de Renda e adicional do Imposto de Renda em 31 de dezembro de 2013 da empresa.
A empresa Calcula Tudo S.A. necessita calcular o Imposto de Renda e a Contribuição Social sobre o Lucro para o exercício de 2013. Sabe-se que a empresa encontra-se enquadrada no sistema de apuração pelo Lucro Real. Adicionalmente, a empresa escriturou o LALUR, que apresenta as seguintes informações necessárias para tal cálculo:
• Lucro Antes do Imposto de Renda e da Contribuição Social – R$ 650.300,00
• Adições temporárias – R$ 130.000,00
• Exclusões Permanentes – R$ 78.000,00
Assinale a alternativa com o valor, em R$, dispensando centavos, do Imposto de Renda e adicional do Imposto de Renda em 31 de dezembro de 2013 da empresa.

 Conheça nossos planos