Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.283 questões


Q518797
Contabilidade Geral
De acordo com a Lei no
6.404/76, no exercício
em que o montante do dividendo obrigatório, calculado
nos termos do estatuto, ultrapassar a parcela realizada
do lucro líquido do exercício, a assembleia geral
poderá, por proposta dos órgãos de administração,
destinar o excesso a:
Q518787
Contabilidade Geral
A Cia. Gama apresentou as seguintes informações na Demonstração do Resultado do Exercício:
Deduções da Receita Bruta: R$ 22.000,00;
Lucro Bruto: R$ 163.000,00;
Custo da Mercadoria Vendida: R$ 60.000,00;
Despesas Operacionais: R$ 13.000,00;
Lucro Líquido: R$ 132.000,00;
Despesas Administrativas: R$ 7.000,00;
Abatimentos: R$ 2.000,00.
O valor da Receita Operacional Bruta é de:
Deduções da Receita Bruta: R$ 22.000,00;
Lucro Bruto: R$ 163.000,00;
Custo da Mercadoria Vendida: R$ 60.000,00;
Despesas Operacionais: R$ 13.000,00;
Lucro Líquido: R$ 132.000,00;
Despesas Administrativas: R$ 7.000,00;
Abatimentos: R$ 2.000,00.
O valor da Receita Operacional Bruta é de:
Q518779
Contabilidade Geral
O lucro real será determinado:
Q518768
Contabilidade Geral
Ao término do exercício social, a empresa Alfa divulgou as seguintes informações parciais:
Despesas Eventuais: R$ 60.000,00; Receita Líquida das Vendas: R$ 860.000,00; Despesas com vendas e administrativas:R$ 150.000,00; Custo das mercadorias vendidas: R$ 360.000,00; Participações (empregados e administradores): R$ 30.000,00; Imposto de Renda (provisão para Imposto de Renda): R$ 50.000,00.
Dadas estas informações, o lucro operacional de empresa, ao fim do exercício, foi de:
Despesas Eventuais: R$ 60.000,00; Receita Líquida das Vendas: R$ 860.000,00; Despesas com vendas e administrativas:R$ 150.000,00; Custo das mercadorias vendidas: R$ 360.000,00; Participações (empregados e administradores): R$ 30.000,00; Imposto de Renda (provisão para Imposto de Renda): R$ 50.000,00.
Dadas estas informações, o lucro operacional de empresa, ao fim do exercício, foi de:
Ano: 2015
Banca:
VUNESP
Órgão:
Prefeitura de São José dos Campos - SP
Prova:
VUNESP - 2015 - Prefeitura de São José dos Campos - SP - Auditor Tributário Municipal – Gestão Tributária |
Q518236
Contabilidade Geral
O lucro líquido do exercício, em 2014, da Cia. Amarante correspondeu a R$ 900.000,00. Houve um aumento de capital, totalmente subscrito e integralizado em numerário de R$ 500.000,00 em 2014. A companhia constituiu a reserva legal do exercício por meio da aplicação da percentagem de 5% prevista em lei. Os dividendos propostos pela administração equivaleram a 40% do lucro líquido do exercício menos o valor da reserva legal, conforme previsto no estatuto. O valor restante na conta de Lucros Acumulados foi transferido integralmente para a constituição de outras reservas de lucros. Houve a constituição de um ajuste de avaliação patrimonial positivo de R$ 80.000,00, referentes a instrumentos financeiros. Sabendo-se que o valor do patrimônio líquidoda companhia em 31.12.2013 era de R$ 1.300.000,00,o valor desse mesmo patrimônio líquido em 31.12.2014 corresponderá, em R$, a
Q512473
Contabilidade Geral
Faz parte da demonstração de resultado do exercício o seguinte:
Q503480
Contabilidade Geral
Considere o balancete apresentado a seguir para responder à questão .
Uma sociedade empresária tributada pelo lucro real trimestral apresentou, no primeiro trimestre de 2014, em seu balancete, as seguintes informações:
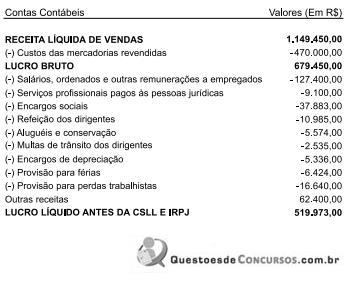
A CSLL (Contribuição Social sobre o Lucro Líquido) do período e o IRPJ (Imposto de Renda da Pessoa Jurídica) do período correspondem, respectivamente, a:
Uma sociedade empresária tributada pelo lucro real trimestral apresentou, no primeiro trimestre de 2014, em seu balancete, as seguintes informações:
A CSLL (Contribuição Social sobre o Lucro Líquido) do período e o IRPJ (Imposto de Renda da Pessoa Jurídica) do período correspondem, respectivamente, a:
Q503458
Contabilidade Geral
Texto associado
Para responder à questão, considere o balancete de verificação a seguir, em 1o de dezembro de 2014, bem como as operações ocorridas no mês de dezembro.
Valores em Reais
Imposto de Renda e Contribuição
Social correntes 2.310,00
Despesas Diversas 2.300,00
Despesas Administrativas 3.500,00
Devoluções de vendas 3.000,00
Custo dos Produtos vendidos 210.000,00
Impostos sobre vendas 45.000,00
Receitas Financeiras - -2.800,00
Despesas de vendas 11.100,00
Despesas Financeiras 3.400,00
Outras Receitas - -2.850,00
vendas de Produtos - -300.000,00
Durante o mês em referência, a empresa realizou as seguintes transações:
• Vendas de R$ 75.000,00, tendo recebido 50% à vista e 50% com 30 dias;
• Os impostos sobre vendas totalizaram 15%;
• Compra de estoque para revenda no valor de R$ 35.000,00, pagos à vista;
• O estoque inicial do mês totalizava R$ 72.000,00;
• O estoque final do mês totalizava R$ 52.500,00;
• A depreciação dos bens do ativo imobilizado totalizou, no mês, um valor de R$ 500,00; e
• Ocorreram despesas administrativas e de vendas de R$ 2.000,00, na proporção de 40% e 60%, respectivamente, que foram totalmente pagas.
Valores em Reais
Imposto de Renda e Contribuição
Social correntes 2.310,00
Despesas Diversas 2.300,00
Despesas Administrativas 3.500,00
Devoluções de vendas 3.000,00
Custo dos Produtos vendidos 210.000,00
Impostos sobre vendas 45.000,00
Receitas Financeiras - -2.800,00
Despesas de vendas 11.100,00
Despesas Financeiras 3.400,00
Outras Receitas - -2.850,00
vendas de Produtos - -300.000,00
Durante o mês em referência, a empresa realizou as seguintes transações:
• Vendas de R$ 75.000,00, tendo recebido 50% à vista e 50% com 30 dias;
• Os impostos sobre vendas totalizaram 15%;
• Compra de estoque para revenda no valor de R$ 35.000,00, pagos à vista;
• O estoque inicial do mês totalizava R$ 72.000,00;
• O estoque final do mês totalizava R$ 52.500,00;
• A depreciação dos bens do ativo imobilizado totalizou, no mês, um valor de R$ 500,00; e
• Ocorreram despesas administrativas e de vendas de R$ 2.000,00, na proporção de 40% e 60%, respectivamente, que foram totalmente pagas.
Assinale a alternativa que indica o lucro líquido, em Reais, ao final de dezembro de 2014, considerando o encerramento do exercício.
Q503455
Contabilidade Geral
Uma determinada Empresa de produtos eletrônicos com sede em Manaus – AM vendeu, em 28 de dezembro de 2014, uma produção de televisores para um grande varejista na região sul do País, sendo que para a entrega da mercadoria, a Empresa mantém um contrato com uma transportadora. Toda a mercadoria é segurada, sendo que o beneficiário pelo seguro é a indústria de eletrônicos, mitigando, assim, os riscos de perda com eventual sinistro. No que tange ao tempo de entrega, por ela estar em Manaus, as entregas para o sul do País demoram, em média, 10 dias. Nesse caso, a receita relativa a essa venda deverá ser contabilizada no resultado da Empresa
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PE
Prova:
FCC - 2015 - SEFAZ-PE - Julgador Administrativo Tributário do Tesouro Estadual - Conhecimentos Específicos |
Q500886
Contabilidade Geral
A empresa Verde & Azul S.A. adquiriu, em 01/12/2014, mercadorias para serem revendidas aos seus clientes. As mercadorias foram adquiridas à vista por R$ 200.000,00, sendo que neste valor estavam incluídos tributos recuperáveis no valor de R$ 30.000,00 e tributos não recuperáveis no valor de R$ 23.000,00. Adicionalmente, a empresa Verde & Azul S.A. contratou e pagou o valor de R$ 8.000,00 pelo transporte destas mercadorias adquiridas até o seu depósito, sendo que neste valor estavam incluídos tributos recuperáveis no valor de R$ 1.000,00. Em 30/12/2014, a empresa Verde & Azul S.A. revendeu todos estes produtos por R$ 420.000,00, à vista, e sobre o valor da venda houve incidência de impostos no valor de R$ 63.000,00. Com base nestas informações, o lucro bruto apurado pela empresa em dezembro de 2014 foi, em reais,
Ano: 2015
Banca:
FCC
Órgão:
SEFAZ-PE
Prova:
FCC - 2015 - SEFAZ-PE - Julgador Administrativo Tributário do Tesouro Estadual - Conhecimentos Específicos |
Q500879
Contabilidade Geral
Determinada mercadoria, sujeita à alíquota interna de 25%, está enquadrada no regime de substituição tributária das operações subsequentes no Estado do Pernambuco. Ao vender tal mercadoria para comerciante revendedor, ambos localizados no mesmo Estado, considere que: o valor da mercadoria (R$ 25.000,00) e o valor do IPI (R$ 2.500,00) no valor total de R$ 27.500,00; a margem do valor agregado prevista pela legislação é 60%; a venda foi efetuada na cláusula FOB (Free on Board) e o destinatário foi retirar a mercadoria com seu veículo, havendo um custo de combustível no valor de R$ 200,00. O valor do ICMS a ser retido pela empresa substituta é
Ano: 2015
Banca:
FGV
Órgão:
TJ-BA
Prova:
FGV - 2015 - TJ-BA - Analista Judiciário - Contabilidade - Reaplicação |
Q500207
Contabilidade Geral
Durante o exercício de 20x2 uma empresa, caracterizada como sociedade anônima de capital aberto, passou por sérias dificuldades financeiras em decorrência de mudanças no cenário econômico e no mercado externo. A empresa declara dividendos com base no resultado contábil e nas normas societárias. Não havia saldo de reservas e nem de lucros acumulados no balanço do exercício anterior. No citado exercício a empresa não pôde declarar dividendos. Considerando exclusivamente as informações dadas, pode-se afirmar que, ao final do exercício:
Ano: 2015
Banca:
IDECAN
Órgão:
INMETRO
Prova:
IDECAN - 2015 - INMETRO - Assistente Executivo em Metrologia e Qualidade - Administração |
Q499475
Contabilidade Geral
Uma determinada empresa apresentou as seguintes informações:
CMV R$ 53.000,00 ICMS sobre vendas R$ 18.000,00 Despesas operacionais R$ 11.000,00 Provisão para Imposto de Renda R$ 3.120,00 Devolução de vendas R$ 5.000,00 Vendas brutas R$ 100.000,00
Considerando as informações anteriores, o lucro bruto corresponde a
CMV R$ 53.000,00 ICMS sobre vendas R$ 18.000,00 Despesas operacionais R$ 11.000,00 Provisão para Imposto de Renda R$ 3.120,00 Devolução de vendas R$ 5.000,00 Vendas brutas R$ 100.000,00
Considerando as informações anteriores, o lucro bruto corresponde a
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
CGE-PI
Prova:
CESPE - 2015 - CGE-PI - Auditor Governamental - Geral |
Q495553
Contabilidade Geral
De acordo com a Lei n.º 6.404/1976, julgue o próximo item, a respeito da elaboração e apresentação das principais demonstrações contábeis.
O lucro anterior ao imposto de renda é obtido mediante dedução das despesas não operacionais e acréscimo das receitas não operacionais, com inclusão de resultados financeiros sobre o lucro ou prejuízo operacional.
O lucro anterior ao imposto de renda é obtido mediante dedução das despesas não operacionais e acréscimo das receitas não operacionais, com inclusão de resultados financeiros sobre o lucro ou prejuízo operacional.
Ano: 2015
Banca:
CONSULPLAN
Órgão:
TRE-MG
Prova:
CONSULPLAN - 2015 - TRE-MG - Técnico Judiciário - Contabilidade |
Q494234
Contabilidade Geral
A contabilidade é objetivamente um sistema de informação e avaliação destinado a prover seus usuários com demonstrações e análise de natureza econômica e financeira. As entidades de fins não econômicos apresentam denominações e contas específicas que são representadas em seus demonstrativos. A denominação “Demonstração do Resultado”, para organizações sem fins lucrativos, deverá ser substituída por demonstração
Q492435
Contabilidade Geral
Durante o exercício X5, uma sociedade empresária realizou as seguintes transações:
• Compra de mercadorias: R$ 400.000,00 (com ICMS incluso de 15%) – 40% das compras foram pagas no exercício;
• Venda de mercadorias: R$ 1.100.000,00 (ICMS Sobre Vendas 15%; PIS Sobre Faturamento 5%) – 90% do total das vendas foi recebido durante o exercício;
• Apropriação do saldo de despesas antecipadas (seguros) constante do balanço de X4: R$ 12.000,00;
• Aquisição à vista de móveis e utensílios: R$ 60.000,00;
• Compra de ações da própria empresa para manutenção temporária em tesouraria: R$ 5.000;
• Aumento de capital com o total de reservas de lucros: R$ 120.000,00;
• Receita de equivalência patrimonial com coligada: R$ 30.000,00;
• Despesas com vendas contabilizadas e pagas no período: R$ 24.000,00;
• Despesas de aluguéis do período: R$ 50.000,00 (pagamento de 60% no exercício);
• Depreciação de móveis e utensílios: R$ 5.000,00; depreciação de edifícios: R$ 28.000,00;
• Pagamento de seguros para o exercício seguinte: R$ 10.000,00;
• Os tributos sobre as vendas foram totalmente recolhidos no período – não havia saldo a recuperar ou a recolher no início do exercício;
• Os tributos sobre o lucro são de R$ 22.000,00 e serão pagos no exercício seguinte.
• Informações adicionais: o saldo da conta Estoque de mercadorias no início de X5 era de R$ 2.000,00 e o Estoque final de mercadorias: R$ 23.000,00.
Levando-se em conta os dados do TEXTO 2, o resultado do exercício que constará da Demonstração do Resultado será de:
• Compra de mercadorias: R$ 400.000,00 (com ICMS incluso de 15%) – 40% das compras foram pagas no exercício;
• Venda de mercadorias: R$ 1.100.000,00 (ICMS Sobre Vendas 15%; PIS Sobre Faturamento 5%) – 90% do total das vendas foi recebido durante o exercício;
• Apropriação do saldo de despesas antecipadas (seguros) constante do balanço de X4: R$ 12.000,00;
• Aquisição à vista de móveis e utensílios: R$ 60.000,00;
• Compra de ações da própria empresa para manutenção temporária em tesouraria: R$ 5.000;
• Aumento de capital com o total de reservas de lucros: R$ 120.000,00;
• Receita de equivalência patrimonial com coligada: R$ 30.000,00;
• Despesas com vendas contabilizadas e pagas no período: R$ 24.000,00;
• Despesas de aluguéis do período: R$ 50.000,00 (pagamento de 60% no exercício);
• Depreciação de móveis e utensílios: R$ 5.000,00; depreciação de edifícios: R$ 28.000,00;
• Pagamento de seguros para o exercício seguinte: R$ 10.000,00;
• Os tributos sobre as vendas foram totalmente recolhidos no período – não havia saldo a recuperar ou a recolher no início do exercício;
• Os tributos sobre o lucro são de R$ 22.000,00 e serão pagos no exercício seguinte.
• Informações adicionais: o saldo da conta Estoque de mercadorias no início de X5 era de R$ 2.000,00 e o Estoque final de mercadorias: R$ 23.000,00.
Levando-se em conta os dados do TEXTO 2, o resultado do exercício que constará da Demonstração do Resultado será de:
Q492432
Contabilidade Geral
A opção que contém apenas contas integrantes da Demonstração do Resultado do Período é:
Q490746
Contabilidade Geral
Com base nas normas legais do Programa de Formação do Patrimônio do Servidor Público (PASEP), julgue o item que se segue.
Considere que uma entidade, anteriormente tributada com base no lucro presumido, passe a adotar o regime de tributação com base no lucro real e, em decorrência dessa opção, sujeite-se à incidência não cumulativa da contribuição do PASEP. Nessa situação, a entidade terá direito a desconto correspondente ao aproveitamento do crédito presumido.
Considere que uma entidade, anteriormente tributada com base no lucro presumido, passe a adotar o regime de tributação com base no lucro real e, em decorrência dessa opção, sujeite-se à incidência não cumulativa da contribuição do PASEP. Nessa situação, a entidade terá direito a desconto correspondente ao aproveitamento do crédito presumido.
Q490688
Contabilidade Geral
Julgue o seguinte item, acerca da elaboração das principais demonstrações contábeis previstas pelo CPC.
A administração de uma entidade, a partir de avaliações de fatores históricos e setoriais e da natureza da própria entidade, pode optar, na demonstração do resultado do exercício, pela classificação por natureza das despesas.
A administração de uma entidade, a partir de avaliações de fatores históricos e setoriais e da natureza da própria entidade, pode optar, na demonstração do resultado do exercício, pela classificação por natureza das despesas.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2015 - MPU - Analista do MPU - Atuarial |
Q489388
Contabilidade Geral
Julgue o item seguinte, acerca dos componentes patrimoniais, suas características e contabilização.
Se a conclusão de transação que envolva prestação de serviços não puder ser avaliada de forma confiável, a receita somente será reconhecida na proporção dos gastos recuperáveis.
Se a conclusão de transação que envolva prestação de serviços não puder ser avaliada de forma confiável, a receita somente será reconhecida na proporção dos gastos recuperáveis.

 Conheça nossos planos