Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


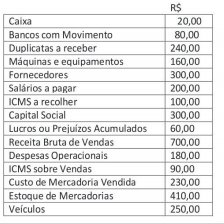
Ao estruturar o seu Balanço Patrimonial com base nos dados anteriores, a empresa, em questão, demonstrará um Patrimônio Líquido de:
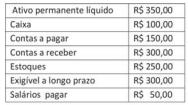
O valor do Patrimônio Líquido da empresa é:
Em 31/12/2011, o balanço patrimonial da Empresa Comercial Alvorada Ltda. apresentava as seguintes contas e respectivos saldos (em reais) :
Banco c/movimento................................38.000
Estoque de Mercadorias.........................60.000
Fornecedores .........................................30.000
Empréstimos Bancários (LP) .................54.000
Capital Realizado ...................................40.000
Depreciação Acumulada ..........................3.000
Adiantamento de Clientes ......................26.000
Duplicatas a Receber................................6.000
Veículos ..................................................36.000
Móveis e Utensílios ................................32.000
Reserva de Lucros ...................................9.800
Lucros/Prejuízos Acumulados................ 20.000
Salários a Pagar .....................................38.000
Impostos a Recolher .................................7.200
Seguros a Vencer .................................... .4.000
Equipamentos ............................................4.000
Duplicatas a Receber (LP) .....................48.000
Com base no balanço patrimonial, os valores dos débitos de funcionamento e do capital circulante líquido eram, respectivamente, iguais a:
A Construtora Brilhante Ltda., apresentava, nas suas demonstrações elaboradas em 31/12/2010, a conta Lucros/Prejuízos com saldo credor, no valor de R$ 120.000.
No exercício de 2011, foram registrados os seguintes eventos:
– integralização do capital em dinheiro: R$ 120.000;
– capitalização de lucros acumulados: de R$ 100.000;
– ajuste positivo, em decorrência de alteração de critérios contábeis: R$ 12.000;
– ajuste na provisão para o imposto de renda, de 2010, constituída a maior no valor de R$ 20.000;
– participação dos empregados no resultado, conforme previsão contratual: R$ 20.000.
Após o confronto entre as receitas e despesas, foi apurado um lucro líquido de R$ 320.000 e foram feitas as seguintes apropriações sobre esse lucro:
Reserva Legal 5%
Reserva Contratual R$ 140.000
Participação dos Sócios R$ 80.000
Sabendo-se que, do saldo da Reserva para Contingências constituída em 2010, não foram utilizados R$ 60.000, o saldo da conta Lucros/Prejuízos Acumulados, em 31/12/2011, indicou o seguinte valor:
Em 31/12/2010, o patrimônio líquido demonstrado no balanço da Cia. Comercial ABC era de R$ 150.000.
No transcorrer de 2011, ocorreram as seguintes operações:
– integralização, pelos acionistas, de capital em dinheiro, no valor de R$ 15.000;
– retirada pelos acionistas, a título de antecipação de lucros, no valor de R$ 8.000;
– vendas de mercadorias, totalizando R$ 50.000;
– - despesas gerais e administrativas, no valor de R$ 10.000;
– concessão de abatimentos efetuados sobre vendas, no valor de R$ 2.000;
– aquisição à vista de diversos mobiliários, no valor de R$ 30.000;
– venda de um imóvel, com lucro na operação, de R$ 5.000;
– vendas efetivas, o custo foi igual a R$ 30.000;
– constituição de reservas de lucro, no montante de R$ 4.000;
– apuração do imposto de renda, no valor de R$ 3.000.
O balanço patrimonial elaborado em 31/12/2011 apresentou um patrimônio líquido no montante de:
As reservas de lucros constituídas no exercício são calculadas com base no lucro líquido do exercício. Entretanto, o somatório dos saldos de algumas dessas reservas constituídas não poderá ultrapassar o capital social, uma vez que, atingido esse limite, a assembleia deliberará sobre a aplicação do excesso na integralização ou aumento do capital, ou na distribuição de dividendos.
De acordo com a legislação societária vigente, esse somatório não inclui os saldos das seguintes reservas de lucros:
Em 31/12/2010, o patrimônio líquido da Cia. Planaltina era constituído pelas seguintes contas e respectivos saldos (valores em reais):
Capital Subscrito ..........................500.000
Capital a Realizar ...........................30.000
Reserva Legal .................................90.000
Reserva para Contingências............10.000
No exercício de 2011, a companhia só utilizou 80% do saldo das reservas para contingências constituídas em 2010 e apurou um lucro líquido no montante de R$ 100.000. Desse lucro apurado, a administração propôs à Assembleia Geral a constituição de uma Reserva Estatutária no valor de R$ 10.000 e de Reservas para Contingências no valor de R$ 15.000.
O estatuto da companhia é omisso quanto à distribuição dos dividendos. Com essas informações e com base na legislação vigente, a parcela de dividendos mínimos obrigatórios que foram distribuídos em 2011 aos acionistas correspondeu a:
A Cia. Toledo possui 70% do patrimônio líquido da Cia. Valência. Em 31/12/2011, a Cia. Valência apurou um lucro líquido de R$ 100.000, e, conforme disposto no seu estatuto, dele destinou 30% para pagamento de dividendo mínimo a seus acionistas.
O referido fato acarretou uma mutação no patrimônio da Cia. Toledo que, em consequência, deverá providenciar o devido registro contábil, efetuando o seguinte lançamento:
A Companhia Industrial Alvorada, no intuito de aumentar o seu volume de produção, adquiriu à vista, em 28/05/2008, um equipamento. A nota fiscal do fornecedor foi emitida com as seguintes informações:
– Preço do equipamento: R$ 250.000
– IPI: 10%
– ICMS: 20%
– Frete e seguro: por conta do vendedor.
Para a instalação do equipamento foi contratado um técnico
especializado que cobrou pelo serviço executado o valor de
R$ 3.000. Em 05/06, a instalação foi concluída e o equipamento entrou em operação. Sabendo-se que, na data da aquisição, a administração estimou uma vida útil de 10 anos, com
valor residual de R$ 7.000, e que a empresa adota o método
linear para depreciar seu imobilizado, o valor contábil do
referido equipamento, em 31/12/2011, era igual a:
Em 31/12/2011, antes da elaboração de suas demonstrações, o livro Razão de uma determinada companhia apresentava, entre outras, as seguintes contas com seus respectivos saldos (valores em R$):
Capital Subscrito................300.000
Capital a Realizar.................20.000
Ações em Tesouraria ...........10.000
Prejuízos Acumulados..........20.000
Por ocasião da apuração do resultado, o lucro, após o IR/ CSLL e antes das participações, correspondia ao montante de R$ 100.000. No estatuto da companhia constavam as seguintes participações e distribuição do lucro:
Administradores ............... 5%
Partes Beneficiárias...........5%
Empregados.....................10%
Reserva Estatutária..........10%
Com esses dados e com base na legislação societária, o valor destinado e apropriado à Reserva Legal foi igual a:
A Companhia Alvorada foi constituída em 05/02/2011. Cinco dias depois, para início de suas atividades, foram realizadas aquisições dos seguintes bens imobilizados:
I) máquina operatriz por R$ 40.000, sendo 50% a prazo;
II) veículo para transporte de pessoal e material por R$ 30.000 à vista;
III) mobiliários diversos, no valor total de R$ 18.000, à vista.
A administração da companhia, por ocasião das aquisições, estimou uma vida útil de 10 anos para a máquina operatriz, com valor residual de 10%; para o veículo, 5 anos, com 10% de valor residual; e 10 anos para o mobiliário, sem valor residual.
Sabendo-se que o método de depreciação adotado pela companhia é da linha reta, que a máquina operatriz foi instalada com um custo de R$ 4.000 e que o início da sua utilização se deu em 10 de março, os encargos de depreciação desses imobilizados contabilizados no final do exercício corresponderam ao valor de:
A Empresa Comercial Ltda., revendedora de mercadorias, adquiriu, na Veículos Aliança Ltda., um utilitário para transporte de mercadorias, por R$ 30.000, sendo 40% à vista e o restante em cinco parcelas iguais e sucessivas.
Na aquisição realizada houve a incidência de ICMS, a uma alíquota de 15%. Com base nesses dados, pode-se afirmar que o ativo da empresa, na data da operação, teve um acréscimo correspondente ao seguinte valor:
Em 31/12/2011, constava no livro Razão da Cia. ABC, entre outras, as seguintes contas e respectivos saldos (em R$):
Capital Subscrito................................ 80.000
Capital a Realizar ................................15.000
Reserva de Capital ................................5.000
Reserva Legal.......................................12.000
Reserva para Contingências...................2.500
Reservas Estatutárias ............................3.000
No final do exercício, foi apurado um lucro líquido no montante de R$ 25.000. Considere as seguintes informações complementares:
I - o resultado líquido positivo da equivalência patrimonial foi igual a R$ 7.500;
II - o ganho em operações de ativo, realizável a longo prazo, importou em R$ 9.500;
III - o saldo, indicado na conta Reserva para Contingências, correspondeu ao valor constituído em 2010 e não utilizado em 2011;
IV- a Diretoria propôs, à Assembleia Geral, a constituição de uma Reserva para Contingências correspondente a 15% do lucro líquido do exercício;
V- de acordo com o estatuto da companhia, o dividendo mínimo obrigatório corresponde a 40% do lucro líquido ajustado.
O valor que a Companhia poderá registrar como Reserva de Lucros a Realizar é de:
Em 31/12/2011, por ocasião do balanço patrimonial da Cia. Industrial do Planalto, o patrimônio líquido apresenta, na sua composição, as seguintes contas e respectivos valores em R$:
Capital Social..................................................... 300.000
Capital a Integralizar............................................ 20.000
Ajustes de Avaliação Patrimonial......................... 12.500
Reserva de Ágio na Emissão de Ações................. 3.500
Reserva Legal....................................................... 10.000
Reserva de Incentivos Fiscais................................ 2.000
Reserva de Alienação de Bônus de Subscrição..... 4.000
Reserva Estatutária................................................ 5.000
Ações em Tesouraria.............................................. 6.000
Reserva para Continências..................................... 6.500
Com base no conceito apresentado na Lei Societária vigente, agregando as contas que são previstas como Reservas de Lucros, o somatório dos valores das contas indicava o montante de:
O balanço patrimonial da Cia. Alvorada S/A, elaborado em 31/12/2010, apresentava o patrimônio líquido com a seguinte composição (valores em R$):
Capital Social................... 1.000.000
Capital a Integralizar........ 200.000
Ações em Tesouraria........100.000
Prejuízos Acumulados..... 50.000
No final do exercício de 2011, apurou um lucro líquido, antes das participações, de R$ 100.000. No estatuto, estava especificado que, para os administradores e empregados, essas participações seriam de 6% e 10%, respectivamente. Após a contabilização dessas participações, o valor que será destinado à Reserva Legal, de acordo com a legislação vigente, deverá ser de:

 Conheça nossos planos