Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
Telebras
Prova:
CESPE - 2013 - Telebras - Especialista em Gestão de Telecomunicações - Contador |
Q304226
Contabilidade Geral
Texto associado
Com base nas Leis n.º 6.404/1976, n.º 11.638/2007 e n.º 11.941/2009, julgue os itens que se seguem.
Nas notas explicativas devem ser indicados os principais critérios de avaliação dos elementos patrimoniais, de cálculos de depreciação, de constituição de provisões para encargos ou riscos e dos ajustes para atender a perdas prováveis na realização de elementos do ativo.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
CNJ
Prova:
CESPE - 2013 - CNJ - Analista Judiciário - Área Administrativa - Contabilidade |
Q304180
Contabilidade Geral
Texto associado
Em janeiro de 2008, para ajudar no transporte gratuito de
estudantes, determinada escola municipal adquiriu um ônibus
escolar no valor de R$ 100.000,00. A escola estimou uma vida útil
de cinco anos para o ônibus (depreciação linear). O ônibus foi
danificado 36 meses depois em acidente na estrada, gerando um
custo de R$ 30.000,00 para sua recuperação. A restauração não
afetará a vida útil do ativo. O custo de um novo ônibus para
realização de serviço similar é de R$ 120.000,00.
Considerando a situação acima e com base na abordagem da
recuperação do custo, julgue os itens seguintes acerca da perda por
irrecuperabilidade.
estudantes, determinada escola municipal adquiriu um ônibus
escolar no valor de R$ 100.000,00. A escola estimou uma vida útil
de cinco anos para o ônibus (depreciação linear). O ônibus foi
danificado 36 meses depois em acidente na estrada, gerando um
custo de R$ 30.000,00 para sua recuperação. A restauração não
afetará a vida útil do ativo. O custo de um novo ônibus para
realização de serviço similar é de R$ 120.000,00.
Considerando a situação acima e com base na abordagem da
recuperação do custo, julgue os itens seguintes acerca da perda por
irrecuperabilidade.
O custo de reposição depreciado desse ônibus escolar será de R$ 48.000,00.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
CNJ
Prova:
CESPE - 2013 - CNJ - Analista Judiciário - Área Administrativa - Contabilidade |
Q304179
Contabilidade Geral
Texto associado
Em janeiro de 2008, para ajudar no transporte gratuito de
estudantes, determinada escola municipal adquiriu um ônibus
escolar no valor de R$ 100.000,00. A escola estimou uma vida útil
de cinco anos para o ônibus (depreciação linear). O ônibus foi
danificado 36 meses depois em acidente na estrada, gerando um
custo de R$ 30.000,00 para sua recuperação. A restauração não
afetará a vida útil do ativo. O custo de um novo ônibus para
realização de serviço similar é de R$ 120.000,00.
Considerando a situação acima e com base na abordagem da
recuperação do custo, julgue os itens seguintes acerca da perda por
irrecuperabilidade.
estudantes, determinada escola municipal adquiriu um ônibus
escolar no valor de R$ 100.000,00. A escola estimou uma vida útil
de cinco anos para o ônibus (depreciação linear). O ônibus foi
danificado 36 meses depois em acidente na estrada, gerando um
custo de R$ 30.000,00 para sua recuperação. A restauração não
afetará a vida útil do ativo. O custo de um novo ônibus para
realização de serviço similar é de R$ 120.000,00.
Considerando a situação acima e com base na abordagem da
recuperação do custo, julgue os itens seguintes acerca da perda por
irrecuperabilidade.
O valor da perda por irrecuperabilidade será de R$ 22.000,00.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
CNJ
Prova:
CESPE - 2013 - CNJ - Analista Judiciário - Área Administrativa - Contabilidade |
Q304177
Contabilidade Geral
Texto associado
A respeito do tratamento contábil do ativo intangível, julgue os
itens a seguir.
itens a seguir.
Quando não houver expectativa de benefícios econômicos futuros ou serviços potenciais com a sua utilização ou alienação, o ativo intangível deve ser baixado.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
CNJ
Prova:
CESPE - 2013 - CNJ - Analista Judiciário - Área Administrativa - Contabilidade |
Q304176
Contabilidade Geral
Texto associado
Em relação ao ativo imobilizado recebido a título gratuito, julgue
o item abaixo.
o item abaixo.
Considerando que não houve desembolso para a aquisição, o ativo imobilizado adquirido a título gratuito deve ser registrado pelo menor valor obtido com base em procedimentos técnicos.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
CNJ
Prova:
CESPE - 2013 - CNJ - Analista Judiciário - Área Administrativa - Contabilidade |
Q304163
Contabilidade Geral
Texto associado
A respeito de demonstrações contábeis, seus componentes, seus
respectivos registros e sua evidenciação, julgue os itens
subsequentes.
respectivos registros e sua evidenciação, julgue os itens
subsequentes.
Os ativos que satisfazem aos critérios de classificação como mantidos para venda devem ser mensurados pelo maior entre os seguintes valores: o contábil, até então registrado, e o justo menos as despesas de venda. Além disso, esses ativos, bem como o resultado das operações descontinuadas na demonstração do resultado, devem ser evidenciados no balanço patrimonial, separadamente.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
CNJ
Prova:
CESPE - 2013 - CNJ - Analista Judiciário - Área Administrativa - Contabilidade |
Q304160
Contabilidade Geral
Texto associado
Acerca de contas patrimoniais, suas características, seu registro e
sua evidenciação, julgue os itens a seguir, considerando que a sigla
CPC corresponde a Comitê de Pronunciamentos Contábeis.
sua evidenciação, julgue os itens a seguir, considerando que a sigla
CPC corresponde a Comitê de Pronunciamentos Contábeis.
Atualmente, o reconhecimento dos custos no valor contábil de um item do ativo imobilizado cessa quando o item está no local e nas condições operacionais pretendidas pela administração. Entretanto, os custos incorridos no uso, na transferência ou na reinstalação de um item são incluídos no seu valor contábil, como, por exemplo, os custos de realocação ou reorganização de parte das operações da entidade.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
CNJ
Prova:
CESPE - 2013 - CNJ - Analista Judiciário - Área Administrativa - Contabilidade |
Q304158
Contabilidade Geral
Texto associado
Acerca de contas patrimoniais, suas características, seu registro e
sua evidenciação, julgue os itens a seguir, considerando que a sigla
CPC corresponde a Comitê de Pronunciamentos Contábeis.
sua evidenciação, julgue os itens a seguir, considerando que a sigla
CPC corresponde a Comitê de Pronunciamentos Contábeis.
Ao se efetuar o registro dos ativos intangíveis, seguindo o que preconiza os pronunciamentos do CPC, os gastos subsequentes com marcas, títulos de publicações e logomarcas, sempre devem ser reconhecidos no ativo, uma vez que não devem ser segregados de outros gastos incorridos no desenvolvimento do negócio como um todo.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
CNJ
Prova:
CESPE - 2013 - CNJ - Analista Judiciário - Área Administrativa - Contabilidade |
Q304157
Contabilidade Geral
Texto associado
Acerca de contas patrimoniais, suas características, seu registro e
sua evidenciação, julgue os itens a seguir, considerando que a sigla
CPC corresponde a Comitê de Pronunciamentos Contábeis.
sua evidenciação, julgue os itens a seguir, considerando que a sigla
CPC corresponde a Comitê de Pronunciamentos Contábeis.
Os pronunciamentos do CPC determinam que, na fase em que o ativo intangível ainda não está disponível para uso, sua capacidade de gerar benefícios econômicos futuros para recuperar seu valor contábil é, usualmente, sujeita a maior incerteza que na fase em que ele já está disponível para ser utilizado. Portanto, é necessário que a entidade proceda, no mínimo anualmente, ao teste por desvalorização de ativo intangível que ainda não esteja disponível para uso.
Q303920
Contabilidade Geral
Considere as informações extraídas da Demonstração das Mutações do Patrimônio Líquido da empresa WZ referente ao exercício financeiro de X1:
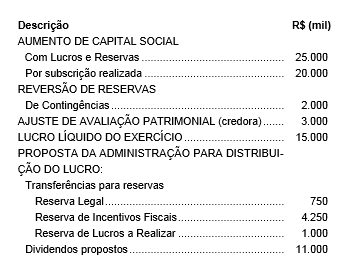
Com base nessas informações, é correto afirmar que a variação no saldo do Patrimônio Líquido foi, em milhares de reais,
Com base nessas informações, é correto afirmar que a variação no saldo do Patrimônio Líquido foi, em milhares de reais,
Q303919
Contabilidade Geral
Considere os elementos patrimoniais apresentados a seguir:
- Móveis usados pelo setor financeiro da empresa.
- Adiantamento de clientes, com entrega das mercadorias para 90 dias.
- Investimentos permanentes em empresas coligadas.
- Reserva para Contingências.
Tais itens são classificados no Balanço Patrimonial, respectivamente, como:
- Móveis usados pelo setor financeiro da empresa.
- Adiantamento de clientes, com entrega das mercadorias para 90 dias.
- Investimentos permanentes em empresas coligadas.
- Reserva para Contingências.
Tais itens são classificados no Balanço Patrimonial, respectivamente, como:
Q303917
Contabilidade Geral
Sobre as Demonstrações Contábeis é correto afirmar que
Q302756
Contabilidade Geral
Em relação aos fatores que podem ocasionar variações nos componentes patrimoniais, ativos e passivos, após serem integrados ao Patrimônio, considere as afirmativas a seguir:
I. Atualização Monetária: os efeitos da alteração do poder aquisitivo da moeda nacional devem ser reconhecidos nos registros contábeis por meio do ajustamento da expressão formal dos valores dos componentes patrimoniais.
II. Valor Justo: os ativos são reconhecidos pelos valores em caixa ou equivalentes de caixa, os quais teriam de ser pagos se esses ativos ou ativos equivalentes fossem adquiridos na data ou no período das demonstrações contábeis.
III. Custo Corrente: os passivos são reconhecidos pelos valores em caixa ou equivalentes de caixa, não descontados, que seriam necessários para liquidar a obrigação na data ou no período das demonstrações contábeis.
IV. Valor Presente: os ativos são mantidos pelo valor presente, descontado do fluxo futuro de entrada líquida de caixa que se espera seja gerado pelo item no curso normal das operações de uma entidade.
Está correto o que se afirma em
I. Atualização Monetária: os efeitos da alteração do poder aquisitivo da moeda nacional devem ser reconhecidos nos registros contábeis por meio do ajustamento da expressão formal dos valores dos componentes patrimoniais.
II. Valor Justo: os ativos são reconhecidos pelos valores em caixa ou equivalentes de caixa, os quais teriam de ser pagos se esses ativos ou ativos equivalentes fossem adquiridos na data ou no período das demonstrações contábeis.
III. Custo Corrente: os passivos são reconhecidos pelos valores em caixa ou equivalentes de caixa, não descontados, que seriam necessários para liquidar a obrigação na data ou no período das demonstrações contábeis.
IV. Valor Presente: os ativos são mantidos pelo valor presente, descontado do fluxo futuro de entrada líquida de caixa que se espera seja gerado pelo item no curso normal das operações de uma entidade.
Está correto o que se afirma em
Q302755
Contabilidade Geral
Considere as seguintes assertivas:
I. A contrapartida de uma subvenção governamental recebida deve ser reconhecida diretamente no patrimônio líquido, desde que não haja obrigações a serem cumpridas pela entidade.
II. Uma obrigação julgada como possível deve ser reconhecida como Provisão, desde que o seu valor exato possa ser determinado e decorra de evento passado.
III. Por proposta dos órgãos da administração, a assembleia geral poderá deliberar a retenção de parcela do lucro líquido do exercício prevista em orçamento de capital por ela previamente aprovado.
Está correto o que se afirma APENAS em
I. A contrapartida de uma subvenção governamental recebida deve ser reconhecida diretamente no patrimônio líquido, desde que não haja obrigações a serem cumpridas pela entidade.
II. Uma obrigação julgada como possível deve ser reconhecida como Provisão, desde que o seu valor exato possa ser determinado e decorra de evento passado.
III. Por proposta dos órgãos da administração, a assembleia geral poderá deliberar a retenção de parcela do lucro líquido do exercício prevista em orçamento de capital por ela previamente aprovado.
Está correto o que se afirma APENAS em
Q302754
Contabilidade Geral
A Cia. ABC atua na compra e venda de produtos importados. Seu Balancete apresentava, em 30/09/2012, os seguintes saldos:
Disponível: R$ 80.000,00
Aplicações Financeiras: R$ 30.000,00
Clientes: R$ 60.000,00
Estimativa para Perdas com Crédito de Liquidação Duvidosa: R$ 3.000,00
Capital Social: R$ 160.000,00
Fornecedores: R$ 7.000,00
Durante o mês de outubro de 2012, a Cia ABC realizou as seguintes operações:
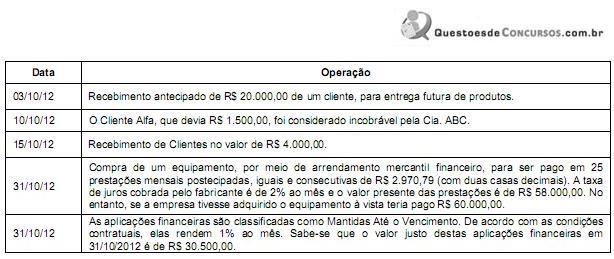
O Ativo da Cia. ABC, em 31/10/2012, após o registro dessas operações, era
Disponível: R$ 80.000,00
Aplicações Financeiras: R$ 30.000,00
Clientes: R$ 60.000,00
Estimativa para Perdas com Crédito de Liquidação Duvidosa: R$ 3.000,00
Capital Social: R$ 160.000,00
Fornecedores: R$ 7.000,00
Durante o mês de outubro de 2012, a Cia ABC realizou as seguintes operações:
O Ativo da Cia. ABC, em 31/10/2012, após o registro dessas operações, era
Ano: 2013
Banca:
FUNIVERSA
Órgão:
MinC
Prova:
FUNIVERSA - 2013 - MinC - Técnicas de Suporte - Ciências Contábeis |
Q302628
Contabilidade Geral
Para efeitos do balanço patrimonial de um ente, suponha que a situação constatada, quando do encerramento do exercício, fosse a seguinte:
passivo financeiro: R$ 7.500.000,00;
total do passivo: R$ 18.000.000,00;
passivo real descoberto: R$ 1.300.000,00;
superavit financeiro: R$ 700.000,00;
ativo compensado: R$ 2.200.000,00.
Nessas circunstâncias, assinale a alternativa correta.
passivo financeiro: R$ 7.500.000,00;
total do passivo: R$ 18.000.000,00;
passivo real descoberto: R$ 1.300.000,00;
superavit financeiro: R$ 700.000,00;
ativo compensado: R$ 2.200.000,00.
Nessas circunstâncias, assinale a alternativa correta.
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2013 - BNDES - Profissional Básico - Ciências Contábeis |
Q302307
Contabilidade Geral
Na Resolução CFC no 1.292/2010, que aprova a Norma Brasileira de Contabilidade NBC TG 01 — Redução ao Valor Recuperável de Ativos, o Conselho Federal de Contabilidade (CFC) trata dos procedimentos que a entidade deve adotar com relação ao registro contábil de ajustes para perdas por desvalorização de Ativos.
Nos termos da aludida NBC TG 01, um Ativo está desvalorizado quando o seu valor
Nos termos da aludida NBC TG 01, um Ativo está desvalorizado quando o seu valor
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2013 - BNDES - Profissional Básico - Ciências Contábeis |
Q302290
Contabilidade Geral
O CPC 25 do Comitê de Pronunciamentos Contábeis, que trata de provisões, passivos contingentes e ativos contingentes, define provisão como um passivo de prazo ou de valor incertos. O mesmo CPC 25 apresenta, também, as condições (situações) em que uma provisão deve ser reconhecida.
Nesse contexto, considere as afirmativas abaixo.
I - Uma provisão deve ser reconhecida quando a entidade tem uma obrigação presente (legal ou não formalizada) como resultado de evento passado.
II - Uma provisão deve ser reconhecida quando a entidade tenha como provável ser necessária uma saída de recursos que incorporam benefícios econômicos para liquidar a obrigação.
III - Uma provisão deve ser reconhecida quando possa ser feita uma estimativa confiável do valor da obrigação.
É correto o que se afirma em
Nesse contexto, considere as afirmativas abaixo.
I - Uma provisão deve ser reconhecida quando a entidade tem uma obrigação presente (legal ou não formalizada) como resultado de evento passado.
II - Uma provisão deve ser reconhecida quando a entidade tenha como provável ser necessária uma saída de recursos que incorporam benefícios econômicos para liquidar a obrigação.
III - Uma provisão deve ser reconhecida quando possa ser feita uma estimativa confiável do valor da obrigação.
É correto o que se afirma em
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2013 - BNDES - Profissional Básico - Ciências Contábeis |
Q302285
Contabilidade Geral
É permitido às sociedades anônimas, nos termos da Lei das Sociedades por Ações, emitir títulos negociais denominados “Bônus de Subscrição” que conferirão a seus titulares, de acordo com as condições prescritas no respectivo certificado de emissão, o direito de subscrever ações de capital social, direito esse que poderá ser exercido mediante a apresentação desse título à companhia.
Nesse contexto, a Companhia J, apresentou, em reais, as seguintes informações, antes da emissão de Bônus de Subscrição, devidamente aprovada pela Assembleia Geral:
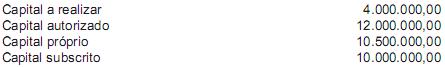
Considerando exclusivamente as informações recebidas e as determinações da legislação societária e das normas contábeis em vigor, a Companhia J poderá emitir Bônus de Subscrição em quantidade correspondente ao valor, em reais, de
Nesse contexto, a Companhia J, apresentou, em reais, as seguintes informações, antes da emissão de Bônus de Subscrição, devidamente aprovada pela Assembleia Geral:
Considerando exclusivamente as informações recebidas e as determinações da legislação societária e das normas contábeis em vigor, a Companhia J poderá emitir Bônus de Subscrição em quantidade correspondente ao valor, em reais, de
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2013 - BNDES - Profissional Básico - Ciências Contábeis |
Q302284
Contabilidade Geral
As Partes Beneficiárias, nos dizeres da Lei no 6.404/1976, Lei das Sociedades Anônimas, devidamente atualizada até dezembro de 2011, são títulos negociáveis que podem ser emitidos a qualquer tempo e que conferirão a seus titulares o direito de eventual crédito contra a companhia pela participação nos lucros anuais.
Nesse contexto, é permitida a emissão de Partes Beneficiárias, a qualquer momento, pelas companhias
Nesse contexto, é permitida a emissão de Partes Beneficiárias, a qualquer momento, pelas companhias

 Conheça nossos planos