Questões de Concurso Sobre balanço patrimonial em contabilidade geral

Foram encontradas 13.279 questões

Q1664390 Contabilidade Geral

A Companhia Industrial S/A foi constituída em 10/02/2010, com capital autorizado de R$ 1.600.000. Num primeiro momento, foram subscritas pelos seus acionistas, 550.000 ações ordinárias e 250.000 ações preferenciais, todas com valor nominal de R$ 1,50. Entretanto, os acionistas só integralizaram 80% de cada tipo de ações, no valor de R$ 1,90 cada uma. Considerando essas informações e de acordo com a lei societária, pode-se afirmar que o capital inicial da companhia corresponde ao valor de:

Alternativas
Ano: 2012 Banca: CEPERJ Órgão: DEGASE Prova: CEPERJ - 2012 - DEGASE - Contador |
Q1648083 Contabilidade Geral

Da Demonstração dos Lucros ou Prejuízos Acumulados de uma determinada companhia, cuja elaboração se deu em 31/12/2010, foram extraídas as seguintes informações: (valores em reais)


Lucros acumulados até 31/12/2009 ......................................... 120.000

Reversão de Reservas de Contingência ..................................... 40.000

Constituição de Reserva Legal ..................................................... 7.500

Lucro Líquido do Exercício em 31/12/2010 .............................. 150.000

Dividendos a Pagar .................................................................... 45.000

Ajuste por depreciação superavaliada apropriada em 2009 ....... 10.000


Com base nessas informações, o saldo final de Lucros Acumulados, em 31/12/2010, na referida demonstração, era igual a:

Alternativas
Ano: 2012 Banca: CEPERJ Órgão: DEGASE Prova: CEPERJ - 2012 - DEGASE - Contador |
Q1648082 Contabilidade Geral

Em 31 de dezembro, o balancete de verifi cação da Empresa Comercial ABC apresentava as seguintes contas e respectivos saldos: (valores em reais)
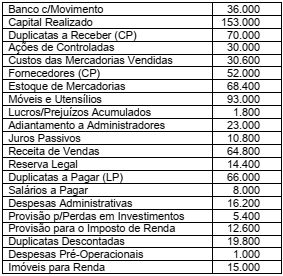

Imagem associada para resolução da questão


Na elaboração do Balanço Patrimonial os montantes do Ativo Não Circulante e do Patrimônio Líquido eram, respectivamente, iguais a:

Alternativas
Ano: 2012 Banca: CEPERJ Órgão: DEGASE Prova: CEPERJ - 2012 - DEGASE - Contador |
Q1648081 Contabilidade Geral
No encerramento do exercício social uma companhia apurou um lucro líquido, depois do imposto de renda e antes das participações, no valor de R$ 120.000. Conforme determinado legalmente, a participação dos administradores e dos empregados nos lucros da companhia é, respectivamente, de 10% e 15%. Outra informação: não é estabelecido, no estatuto, o valor percentual sobre o lucro líquido dos dividendos a pagar aos acionistas. Com essas informações, o valor do dividendo mínimo obrigatório a ser pago é igual a:
Alternativas
Ano: 2012 Banca: CEPERJ Órgão: DEGASE Prova: CEPERJ - 2012 - DEGASE - Contador |
Q1648080 Contabilidade Geral

A Empresa Comercial Alvorada Ltda. realizou, no mês de setembro, as seguintes operações com mercadorias:


dia 03 – aquisição à vista de 120 unidades a R$ 25 cada;

dia 10 – venda de 120 unidades no montante de R$ 4.200, sendo 70% à vista;

dia 20 – compra de 100 unidades ao preço unitário de R$ 30; e

dia 30 – venda de 100 unidades a R$ 48 cada uma.


Sabendo-se que no início do mês existiam, em estoque, 120 unidades ao custo unitário de R$ 20, que o ICMS incidente nas operações com mercadorias era de 20% e que a empresa utiliza o método PEPS para avaliação dos estoques, o valor do lucro bruto apurado no período foi igual a:

Alternativas
Ano: 2012 Banca: CEPERJ Órgão: DEGASE Prova: CEPERJ - 2012 - DEGASE - Contador |
Q1648079 Contabilidade Geral
No balanço patrimonial elaborado em 31/12/2010, o somatório dos saldos de todas as contas totalizou R$ 3.700.000. Foi observado também, que o somatório dos saldos das contas retificadoras do Ativo era igual a R$ 340.000 e que o somatório correspondente aos saldos das contas redutoras do Patrimônio Líquido era de R$ 170.000. Com essas informações, no referido balanço elaborado, o total do grupo do Ativo seria equivalente a:
Alternativas
Ano: 2012 Banca: CEPERJ Órgão: DEGASE Prova: CEPERJ - 2012 - DEGASE - Contador |
Q1648078 Contabilidade Geral

Em 31/12/2010, após os ajustes necessários, o razão de contas de uma empresa apresentava, entre outras, as seguintes contas com os respectivos saldos (valores em R$):


Capital Realizado.................. 10.000

Reservas de Capital................ 2.800

Prejuízos Acumulados............ 1.600

Dividendos a Distribuir.............. 700

Reserva Legal............................ 800

Capital a Integralizar............... 2.400

Ações de Coligadas................. 1.000


Com esses dados, no balanço elaborado, o patrimônio líquido apresentava o montante de:

Alternativas
Ano: 2012 Banca: CEPERJ Órgão: DEGASE Prova: CEPERJ - 2012 - DEGASE - Contador |
Q1648077 Contabilidade Geral
As provisões, sejam do ativo ou do passivo, e que representam valores cujas perfeitas quantificações dependem de fatos ainda não concretizados, devem ser contabilizadas em obediência aos seguintes princípios da contabilidade:
Alternativas
Ano: 2012 Banca: CEPERJ Órgão: DEGASE Prova: CEPERJ - 2012 - DEGASE - Contador |
Q1648076 Contabilidade Geral
Em 10/08/2008, uma empresa adquiriu um equipamento por R$ 65.000. Na ocasião, a administração determinou a vida útil do equipamento em 10 anos, com valor residual de R$ 5.000. Sabendo-se que o equipamento entrou em operação somente em 10/08/2008, que o método de depreciação utilizado é o da linha reta e que não houve alteração na estimativa de sua vida útil, o valor líquido contábil do referido equipamento, em 31/12/2010, era igual a:
Alternativas
Ano: 2012 Banca: FADESP Órgão: MPE-PA Prova: FADESP - 2012 - MPE-PA - Técnico Contábil |
Q1646995 Contabilidade Geral
Dentre as provisões abaixo relacionadas, assinale a que não é dedutível na apuração do Lucro Real.
Alternativas
Ano: 2012 Banca: FADESP Órgão: MPE-PA Prova: FADESP - 2012 - MPE-PA - Técnico Contábil |
Q1646989 Contabilidade Geral

Uma entidade econômica em situação líquida superavitária possui o seguinte patrimônio:


Ativo Circulante: R$ 180,00

Ativo Não Circulante: R$ 220,00

Passivo Circulante: R$ 140,00

Passivo Não Circulante: R$ 60,00


Assinale, dentre as alternativas abaixo, a que representa a garantia de capital de terceiros.

Alternativas
Ano: 2012 Banca: FADESP Órgão: MPE-PA Prova: FADESP - 2012 - MPE-PA - Técnico Contábil |
Q1646987 Contabilidade Geral
Segundo a NBC T 19.41 – Contabilidade para pequenas e médias empresas, o ativo não financeiro cuja avaliação subsequente à inicial se dá pelo menor valor entre o seu custo e o preço de venda estimado menos as despesas de venda é(são) o(os, a)
Alternativas
Ano: 2012 Banca: FADESP Órgão: MPE-PA Prova: FADESP - 2012 - MPE-PA - Técnico Contábil |
Q1646985 Contabilidade Geral
Uma das alternativas abaixo não está correta em relação ao passivo contingente. Assinale-a.
Alternativas
Ano: 2012 Banca: FADESP Órgão: MPE-PA Prova: FADESP - 2012 - MPE-PA - Técnico Contábil |
Q1646983 Contabilidade Geral
Dentre as obrigações abaixo, somente uma não resulta em passivo não circulante. Assinale-a.
Alternativas
Ano: 2012 Banca: FADESP Órgão: MPE-PA Prova: FADESP - 2012 - MPE-PA - Técnico Contábil |
Q1646982 Contabilidade Geral
Se uma empresa está em plena operação e incorreu em gastos com um novo projeto, o reconhecimento contábil correto apresenta-se
Alternativas
Ano: 2012 Banca: FADESP Órgão: MPE-PA Prova: FADESP - 2012 - MPE-PA - Técnico Contábil |
Q1646981 Contabilidade Geral
Em relação à mensuração de um ativo intangível, é ERRADO afirmar que
Alternativas
Ano: 2012 Banca: FADESP Órgão: MPE-PA Prova: FADESP - 2012 - MPE-PA - Técnico Contábil |
Q1646980 Contabilidade Geral
Uma empresa possuía ativo reavaliado no ano de 2006 e optou por manter a reserva de reavaliação até sua completa realização. Reconheceu perda por desvalorização desse ativo e posteriormente resolveu reverter essa perda. Essa reversão da perda deve ser reconhecida
Alternativas
Ano: 2012 Banca: FADESP Órgão: MPE-PA Prova: FADESP - 2012 - MPE-PA - Técnico Contábil |
Q1646979 Contabilidade Geral
Uma entidade econômica recebeu, sob título de doação e sem ônus, um terreno. O procedimento contábil correto será contabilizá-lo 
Alternativas
Ano: 2012 Banca: FADESP Órgão: MPE-PA Prova: FADESP - 2012 - MPE-PA - Técnico Contábil |
Q1646978 Contabilidade Geral
Critério de avaliação dos investimentos em títulos patrimoniais de outras sociedades, quando classificados no subgrupo investimentos do Ativo Não Circulante, considerando que essas sociedades não são consideradas coligadas ou controladas (inclusive controladas em conjunto) e que não possuem controle comum, nem pertencem ao mesmo grupo:
Alternativas
Ano: 2012 Banca: FADESP Órgão: MPE-PA Prova: FADESP - 2012 - MPE-PA - Técnico Contábil |
Q1646976 Contabilidade Geral
Para fins de mensuração dos estoques, a regra utilizada é a de
Alternativas
Respostas
10661: E
10662: C
10663: B
10664: C
10665: A
10666: D
10667: A
10668: E
10669: D
10670: A
10671: D
10672: A
10673: B
10674: C
10675: D
10676: A
10677: C
10678: A
10679: A
10680: C