Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.278 questões


Para a obra, foram adquiridos R$40.000 em material de construção.
Assinale a opção que indica a contabilização do material de construção no balanço patrimonial da sociedade empresária.
Em 01/12/X0, a sociedade empresária vendeu essas ações por R$51.000. Os custos de transação incorridos na venda foram de R$2.000.
Assinale a opção que indica o efeito no patrimônio líquido resultante da venda destas ações em tesouraria.
Por problemas internos, em X1, a entidade verificou que não seria possível concluir a operação, de modo que não houve aumento de capital ou emissão de bônus de subscrição. Nesse momento, os custos de transação foram contabilizados do seguinte modo:
A entidade verificou que, em 31/12/X1 e em 31/12/X2, o valor recuperável do ágio era, respectivamente, de R$18.000 e de R$22.000.
Em relação ao reconhecimento contábil do efeito do teste de recuperabilidade em 31/12/X2 na Demonstração do Resultado do Exercício da entidade, assinale a afirmativa correta.
Assinale a opção que indica a contabilização da compra no balanço patrimonial da loja em 02/01/X0, sem considerar a saída de caixa.
Sobre o balanço patrimonial, analise os itens a seguir:
I. Ao analisar um balanço patrimonial, o administrador financeiro deve ter três preocupações em mente: liquidez, dívida versus capital próprio e valor versus custo. II. O ativo circulante apresenta a maior liquidez e inclui o caixa e os ativos que serão convertidos em caixa em até um ano da data do balanço patrimonial. III. O valor contábil do patrimônio líquido dos acionistas diminui quando é adicionada a reserva de lucros.
Está correto o que se afirma em
Com base nesse caso hipotético, julgue o item.
O pagamento de prestação de empréstimo adquirido,
envolvendo parcela de amortização e parcela de juros, é
exemplo típico de fato contábil permutativo.
Com base nesse caso hipotético, julgue o item.
O patrimônio líquido da Pão da Vida Ltda. em
31/12/2021 equivale a R$ 1.375.000,00.
Com base nesse caso hipotético, julgue o item.
No encerramento do exercício, os capitais de terceiros
de curto prazo somam R$ 3.506.250,00.
Com base nesse caso hipotético, julgue o item.
Em 31/12/2021, o ativo não circulante da Pão da Vida
Ltda. importa em R$ 3.800.000,00.
I. As vendas canceladas e os descontos incondicionais concedidos são considerados deduções da receita operacional bruta de vendas, para fins de cálculo da receita operacional líquida, segundo a legislação societária em vigor. II. Quando a entidade concede ao seu cliente um abatimento sobre as vendas, a quantidade de mercadorias existentes em seu estoque para revenda não sofrerá alterações. III. A receita líquida com a venda de mercadorias representa a diferença entre a receita bruta de vendas e o custo das mercadorias vendidas no período.
verifica-se que está(ão) correta(s)
I - O Balanço Patrimonial descreve e explica as características principais do desempenho da entidade.
II - A Demonstração do Resultado Abrangente do período compõe o conjunto completo de demonstrações contábeis.
III - As demonstrações contábeis devem representar apropriadamente a posição financeira e patrimonial, o desempenho e os fluxos de caixa da entidade.
IV - Os relatórios e as demonstrações apresentados fora das demonstrações contábeis são tratados por normas específicas emitidas pelo CFC - Conselho Federal de Contabilidade.
V - Quando a entidade não aplicar um requisito de norma, interpretação ou comunicado técnico, deve divulgar que a administração concluiu que as demonstrações contábeis apresentam, de forma apropriada, a posição financeira e patrimonial, o desempenho e os fluxos de caixa da entidade.
Está correto apenas o que se afirma em
Assinale a opção que indica quando as reservas de capital podem ser utilizadas.
Uma entidade emitiu debêntures no valor de R$ 100.000. No processo, a entidade incorreu nos seguintes gastos, exclusivamente vinculados ao lançamento destas debêntures:
De acordo com a NBC TG 08 – Custos de Transação e Prêmios na
Emissão de Títulos e Valores Mobiliários, assinale a opção que
indica a mensuração e apresentação das debêntures no balanço
patrimonial da entidade, na data do registro inicial da captação.
Uma entidade apresentava o seguinte balanço patrimonial em 31/12/X0:
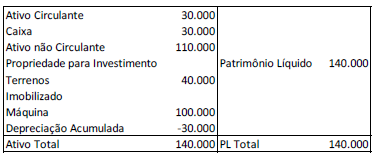
Na data, a máquina era depreciada de acordo com o método da linha reta.
No ano de X1, a entidade passou a reconhecer os terrenos a valor justo, que era de R$60.000. Ainda, a entidade passou a depreciar a máquina de acordo com o método dos benefícios gerados.
De acordo com a NBC TG 23 (R2) - Políticas Contábeis, Mudança
de Estimativa e Retificação de Erro, assinale a opção que indica a
classificação das mudanças do reconhecimento do terreno e do
método de depreciação, respectivamente.
Uma sociedade empresária apresentava o seguinte balanço patrimonial em 31/12/X1:
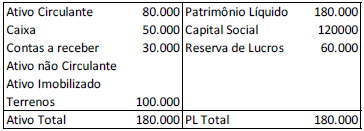
O montante contabilizado como “contas a receber” diz respeito à venda de um ativo imobilizado e tinha previsão de recebimento em fevereiro de X2.
No ano de X2, o montante foi recebido, no entanto, a sociedade empresária não baixou este ativo, tendo aumentado a conta Caixa.
Ao auditar as demonstrações contábeis da sociedade empresária,
em 31/12/X2, e as demonstrações comparativas relativas a
31/12/X1, os auditores concluíram que

 Conheça nossos planos