Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.278 questões


I. No balanço, as contas serão classificadas seguindo os elementos do patrimônio que registram, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia. II. O Ativo revela a aplicação das obrigações, isto é, mostra o que a empresa deve a terceiros. III. As contas pertencentes ao grupo do Ativo serão dispostas em ordem decrescente de grau de liquidez nos elementos nelas registrados, ou seja, de acordo com o prazo em que os bens ou direitos se converterão em moeda. IV. As contas do passivo serão dispostas em ordem decrescente de exigibilidade dos elementos nelas registrados, ou seja, de acordo com o menor prazo de vencimento das obrigações. V. O intangível evidencia os direitos que tenham por objeto, bens incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade.
Assinale a alternativa correta.
I. O reconhecimento envolve pensar se o item, em uma dessas demonstrações contábeis, quer seja isoladamente, quer seja em conjunto com outros itens, em palavras e por através de seu valor monetário, e assim, incluir esse valor em um ou mais totais nestas demonstrações. II. O reconhecimento envolve pensar que os custos incorridos para a sua aquisição ou sua criação, compreende a contraprestação paga para adquiri-lo ou cria-lo. III. O reconhecimento envolve pensar em uma característica identificada pelo custo histórico, custo corrente, valor justo ou valor de cumprimento de um item que está sendo mensurado.
Assinale a alternativa correta.
• Banco R$ 1.000,00 • Imóveis R$ 3.000,00 • Duplicatas a receber R$ 5.000,00 • Impostos a recolher R$ 4.000,00 • Estoques de mercadorias R$ 2.000,00 • Capital Social R$ 3.000,00 • Empréstimos de Longo Prazo R$ 5.000,00 • Prejuízos Acumulados (R$ 1.000,00)
Estas contas contábeis compuseram o seu Ativo Circulante, Ativo Não Circulante, Passivo Circulante, Passivo Não Circulante e Patrimônio Líquido. Com base nos valores anteriormente citados, assinale a alternativa correta que apresenta o total do Passivo Não Circulante (PNC) e do Patrimônio Líquido (PL):
I. Um recurso econômico presente e controlado pela entidade como resultado de eventos passados. II. Um direito que tem o potencial de produzir benefícios econômicos. III. Um dever ou responsabilidade de proceder ou de desempenhar a liquidação ou o pagamento de uma determinada obrigação.
Assinale a alternativa correta.
I. Sobre as origens dos recursos, o Passivo compõe o capital de terceiros, enquanto o Patrimônio Líquido compõe o capital próprio da organização. II. Capital Próprio é a definição do valor total do Patrimônio Líquido do Balanço Patrimonial, enquanto Capital Social diz respeito ao montante que os sócios inseriram na empresa. Sendo assim, podemos afirmar que o Capital Social é o lucro do Capital Próprio da organização. III. Sobre os Estados Patrimoniais em uma organização, quando temos um total de Passivo muito inferior a um total de Patrimônio Líquido, significa que a empresa tem maior valor de recursos de origem de terceiros. IV. Sobre as origens dos recursos, apenas o capital próprio da organização tem seus valores aplicados no Ativo, pois o capital de terceiros necessita aguardar pagamento para ser aplicado.
Assinale a alternativa correta.
Para fins de elaboração das demonstrações contábeis do referido período, foi estimado que há uma expectativa de não recebimento desses direitos no montante de R$ 30.000,00.
Sobre o reconhecimento contábil desse fato, a Cia ABC deve
- Lucro líquido do exercício no valor de R$ 300.000,00. - Distribuição de dividendos no valor de R$ 70.000,00. - Integralização de capital social no valor de R$ 140.000,00. - Acréscimo das reservas de lucro no valor de R$ 230.000,00.
Com base apenas nessas informações, o saldo do patrimônio líquido em 31 de dezembro de 20X2 é de, em R$,
Considerando-se apenas o efeito dessa transação, em relação ao terceiro trimestre de 20X2, é correto afirmar que haverá um (a)
A Cia Beta apresentou os seguintes dados em relação
a dois anos sucessivos:
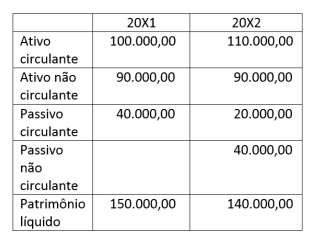
Com base apenas nessas informações, é correto afirmar que a Cia Beta, em 20X2, em relação a 20X1,
A Cia ABC gerou internamente um software com a intenção de vendê-lo após a conclusão do seu desenvolvimento.
Sabe-se que, em 20X1, foram gastos os seguintes valores em cada fase desse processo:
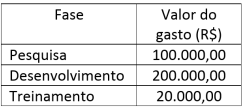
Conforme a NBC TG 04 (R4) - Ativo Intangível, pode
ser reconhecido com ativo intangível, em 20X1, o valor
de, em R$,
Com base apenas nessas informações, é correto afirmar que a Cia Beta teve um (a)
Adotando-se o método das quotas constantes, o valor da depreciação acumulada desse imobilizado, em 31/12/2022, será de R$
Têm-se as seguintes informações sobre o ativo imobilizado da Cia ABC em determinado período:
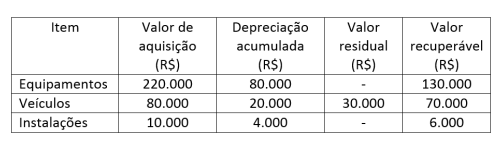
A esse respeito, preencha as lacunas do texto a seguir.
Com base nas informações da tabela e conforme a NBC TG 01 (R4) - Redução ao Valor Recuperável de Ativos, a Cia ABC deve reconhecer um (a) _________ por valor recuperável do ativo no valor de R$ _________.
A sequência que preenche corretamente as lacunas é
- Compra à vista de um veículo no valor de R$ 65.000,00.
- Compra a prazo de mercadorias para revenda no valor de R$ 200.000,00.
- Venda de mercadorias a prazo, com recebimento em 30 dias, no valor de R$ 300.000,00. O custo das mercadorias vendidas foi de R$ 160.000,00.
Com base apenas nessas informações, analise as afirmações a seguir.
I - O passivo aumentou em R$ 265.000,00. II - O ativo total aumentou em R$ 340.000,00. III - O ativo circulante aumentou em R$ 275.000,00. IV - O lucro com as vendas de mercadorias foi de R$ 40.000,00.
Está correto apenas o que se afirmar em
1. As reversões de reservas e o lucro líquido do exercício. 2. A receita líquida das vendas e serviços, o custo das mercadorias e serviços vendidos e o lucro bruto. 3. As transferências para reservas, os dividendos, a parcela dos lucros incorporada ao capital e o saldo ao fim do período. 4. O lucro ou prejuízo operacional, as outras receitas e as outras despesas.
Assinale a alternativa que indica todas as afirmativas corretas.
Pedro é empregado da companhia Abundância e foi contratado com base nas regras da Consolidação das Leis do Trabalho (CLT) com salário bruto mensal de R$ 5.000 para uma jornada de trabalho de 220 horas no mês. Pedro possui 3 dependentes, recebe um adicional de periculosidade de 30% e tem um desconto fixo mensal de R$ 400 referente ao seu plano de saúde. As tabelas de contribuição para o INSS (Instituto Nacional do Seguro Social) e do imposto de renda da pessoa física estão abaixo.
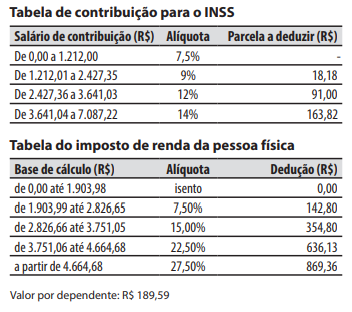
Em um determinado mês com 4 domingos (sem feriados) e 26 dias normais, Pedro teve direito a 15 horas
extras com 50% a mais em relação ao valor da hora
normal. No mesmo mês, não houve faltas ou atrasos.
Pedro é empregado da companhia Abundância e foi contratado com base nas regras da Consolidação das Leis do Trabalho (CLT) com salário bruto mensal de R$ 5.000 para uma jornada de trabalho de 220 horas no mês. Pedro possui 3 dependentes, recebe um adicional de periculosidade de 30% e tem um desconto fixo mensal de R$ 400 referente ao seu plano de saúde. As tabelas de contribuição para o INSS (Instituto Nacional do Seguro Social) e do imposto de renda da pessoa física estão abaixo.
Em um determinado mês com 4 domingos (sem feriados) e 26 dias normais, Pedro teve direito a 15 horas
extras com 50% a mais em relação ao valor da hora
normal. No mesmo mês, não houve faltas ou atrasos.
A companhia Pacífica comercializa fertilizantes e defensivos agrícolas e encerra seu exercício social em 31 de dezembro de cada ano. Na sua atividade há a incidência de impostos não cumulativos sobre o valor das suas operações de compra e venda de mercadorias, com alíquota de 10% (que estão incluídos no valor da operação). Em 30/11/2022, o contador da companhia elaborou um relatório gerencial com a seguinte relação de contas contábeis e valores de seus saldos.
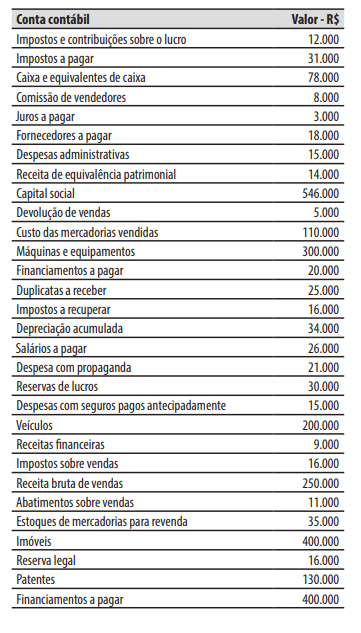
No decorrer de dezembro de 2022, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Aquisição, a prazo, de mercadorias para revenda, no valor de R$ 15.000, nos quais estão incluídos R$ 1.500 referentes a impostos recuperáveis.
2. Aquisição, à vista, das ações emitidas pela própria companhia, que ficarão em tesouraria, no valor de R$ 20.000.
3. Vendas, a prazo, de mercadorias, no valor de R$ 25.000. As mercadorias vendidas tiveram um custo de R$ 14.000 para a companhia.
4. Recebimento, por meio de depósito bancário, do direito registrado na conta contábil “Duplicatas a receber”, no valor de R$ 5.000.
5. Pagamento, por meio de transferência bancária, da obrigação registrada na conta contábil “Fornecedores a pagar”, no valor de R$ 12.000.
6. Subscrição e integralização do capital social, no valor de R$ 50.000, sendo R$ 25.000 por meio de um equipamento, R$ 10.000 pela incorporação da reserva de lucros e R$ 15.000 por meio de um depósito bancário.
7. Reconhecimento da depreciação no valor de R$ 8.000.
8. Apropriação da despesa com seguros pagos antecipadamente no valor de R$ 5.000.
Ao final de dezembro de 2022 foi apurado o resultado
do exercício, sendo que o estatuto da companhia
determina a distribuição de 60% do lucro líquido
ajustado de acordo com a legislação como dividendos obrigatórios (que são pagos no exercício social
seguinte). A reserva legal foi constituída nos termos
também previstos na legislação. O saldo remanescente do lucro líquido foi retido como reserva de
lucros para atender a projeto de investimento.
Diversos pacientes entraram na justiça contra o posto de saúde e os advogados estimam ser provável que o posto perca as causas. No entanto, os advogados não conseguem estimar com confiabilidade o valor que deverá ser desembolsado a título de indenizações.
Assinale a opção que indica o procedimento do posto em relação às causas.
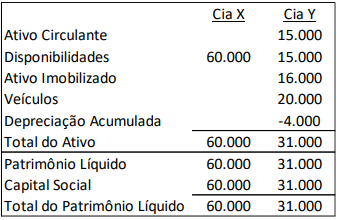
Os veículos têm vida útil de 5 anos e o valor residual não éconsiderado.
Em 01/01/X1, a Cia X comprou 100% de participação da Cia Y porR$40.000 à vista. Na data, a marca tinha valor justo de R$6.000.
Em 31/12/X1, as Cias X e Y apresentaram, respectivamente, osseguintes resultados:
• Receita de prestação de serviços (à vista): R$40.000 eR$70.000. • Custos dos serviços prestados (à vista): R$15.000 e R$25.000.
Na data, as empresas fizeram um teste de recuperabilidade deseus ativos e constataram que os valores recuperáveis da marca edos veículos, após reconhecimento da despesa de depreciação doano, eram, respectivamente, de R$5.000 e R$9.000.
Assinale a opção que indica o montante contabilizado comoreceita de equivalência patrimonial na Demonstração doResultado do Exercício individual da Cia X em 31/12/X1.

 Conheça nossos planos