Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.278 questões


Q4081061
Contabilidade Geral
Uma sociedade empresária iniciou pesquisas de
um novo produto em janeiro de 2021. Até o mês
de julho/2021, a empresa teve gastos no valor de
R$ 275.000,00. A partir do mês de agosto/2021, os
critérios para reconhecimento dos ativos intangíveis
foram identificados pela empresa. Ao final do ano de
2021, o montante de recurso financeiro gasto neste
empreendimento totalizou R$ 600.000,00. A empresa estima que o valor residual do produto, no final da
vida útil previsto para o projeto, será de R$ 45.000,00.
Considerando-se apenas as informações apresentadas e de acordo com a NBC TG 04 (R3) – ativo intangível, é correto afirmar que o valor a ser apresentado no Balanço Patrimonial de 31/12/2021, para a conta intangíveis, é de R$
Considerando-se apenas as informações apresentadas e de acordo com a NBC TG 04 (R3) – ativo intangível, é correto afirmar que o valor a ser apresentado no Balanço Patrimonial de 31/12/2021, para a conta intangíveis, é de R$
Q4081058
Contabilidade Geral
Uma sociedade empresária publicou em seu Balanço
Patrimonial, a conta Ações em Tesouraria. Essa conta
deverá ser classificada no seguinte grupo ou subgrupo:
Q4081057
Contabilidade Geral
A depreciação é um método utilizado para cálculo do
valor de um bem tangível. Sabendo-se que determinado bem foi imobilizado a seu custo histórico, na
data da aquisição, no valor de R$ 300.000,00, e tem
uma vida útil estimada de 10 anos, o valor do saldo
contábil líquido desse bem, após 06 (seis) anos de
uso, é de R$
Q4081056
Contabilidade Geral
A Cia. Bem Maior apresentou, em 31/12/2020, a seguinte composição do Patrimônio Líquido: Capital
Social Subscrito R$ 1.000.000,00 e Capital Social a Integralizar R$ 500.000,00. No exercício social de 2021,
por meio de uma AGE, foi aprovada, por um dos sócios, a integralização de R$ 200.000,00 por meio da
transferência de um imóvel para a sociedade.
O registro contábil correto dessa operação é:
O registro contábil correto dessa operação é:
Q4081004
Contabilidade Geral
O CPC 27 Ativo Imobilizado visa estabelecer o tratamento contábil para ativos imobilizados, de forma
que os usuários das demonstrações contábeis possam discernir a informação sobre o investimento da
entidade em seus ativos imobilizados, bem como
suas mutações. Neste contexto a Empresa Terra Nova
S/A apresentou os seguintes elementos de custos de
um item do ativo imobilizado:

O custo do equipamento é composto pelo montante de R$
O custo do equipamento é composto pelo montante de R$
Q4081000
Contabilidade Geral
A Empresa Campos Altos S/A foi constituída em janeiro/2022, com a subscrição de 200.000 ações de valor
nominal de R$1,00. Ainda no mês de janeiro/2022,
parte do capital foi integralizado, sendo: 25% em dinheiro, 15% em mercadorias e 40% em veículos.
Com base nessas informações, é correto afirmar que o
Com base nessas informações, é correto afirmar que o
Ano: 2022
Banca:
AMEOSC
Órgão:
Prefeitura de São José do Cedro - SC
Prova:
AMEOSC - 2022 - Prefeitura de São José do Cedro - SC - Contador Geral |
Q4080313
Contabilidade Geral
Balanço Patrimonial é a demonstração que tem por
objetivo expressar os elementos financeiros e
patrimoniais de uma entidade, através da
apresentação ordenada de suas aplicações de
recursos (Ativo) e das origens desses recursos
(Passivo). No Balanço Patrimonial, os elementos
serão agrupados de modo a facilitar o
conhecimento e a análise da situação financeira da
entidade. (...) No Ativo, as contas serão dispostas em ordem decrescente do grau de liquidez, em
grupos, excetuando-se entre eles:
Ano: 2022
Banca:
AMEOSC
Órgão:
Prefeitura de São José do Cedro - SC
Prova:
AMEOSC - 2022 - Prefeitura de São José do Cedro - SC - Contador Geral |
Q4080308
Contabilidade Geral
Contas de compensação constituem sistema
próprio para controle e registro dos fatos relevantes
que resultam em assunção de direitos e obrigações
da entidade cujos efeitos materializar-se-ão no
futuro e que possam se traduzir em modificações
no patrimônio da entidade.
Sobre "Contas de compensação", marque a alternativa CORRETA.
Sobre "Contas de compensação", marque a alternativa CORRETA.
Q4079054
Contabilidade Geral
De acordo com a Lei nº 6.404/76 e suas alterações,
constituem-se reservas de lucros, EXCETO, reserva
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
IPASEM - NH
Prova:
Instituto Consulplan - 2022 - IPASEM - NH - Contador |
Q4078512
Contabilidade Geral
Determinada sociedade empresária disponibilizou as seguintes informações:
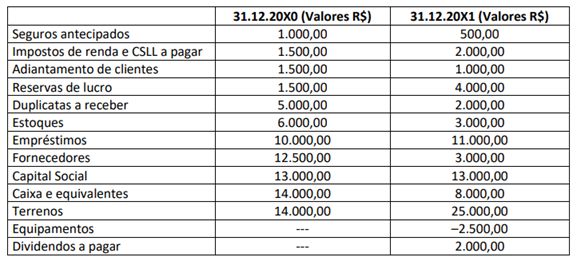
Considerando, única e exclusivamente, os dados disponibilizados, os Balanços Patrimoniais do ano de 20X0 para 20X1, evidenciaram uma variação no valor total do Ativo de:
Considerando, única e exclusivamente, os dados disponibilizados, os Balanços Patrimoniais do ano de 20X0 para 20X1, evidenciaram uma variação no valor total do Ativo de:
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
IPASEM - NH
Prova:
Instituto Consulplan - 2022 - IPASEM - NH - Contador |
Q4078510
Contabilidade Geral
Sobre Ativo Realizável a Longo Prazo e Investimentos em Outras
Sociedades, marque V para as afirmativas verdadeiras e F para
as falsas.
( ) Todas as contas classificadas como Realizável a Longo Prazo são apresentadas no Ativo Não Circulante.
( ) Em termos contábeis, o aspecto mais relevante das contas classificadas no Realizável a Longo Prazo é a necessidade do ajuste a valor presente.
( ) Investimentos em outras sociedades com característica de permanente devem ser classificados no Ativo Não Circulante.
( ) Os investimentos temporários em outras sociedades (para fins especulativos, por exemplo) devem ser classificados no Realizável a Longo Prazo.
( ) Os direitos realizáveis após o término do exercício seguinte, assim como os derivados de vendas, adiantamentos ou empréstimos a sociedades coligadas ou controladas e diretores, que não constituam negócios usuais na exploração do objeto da companhia, devem ser classificados como Realizável a Longo Prazo.
A sequência está correta em
( ) Todas as contas classificadas como Realizável a Longo Prazo são apresentadas no Ativo Não Circulante.
( ) Em termos contábeis, o aspecto mais relevante das contas classificadas no Realizável a Longo Prazo é a necessidade do ajuste a valor presente.
( ) Investimentos em outras sociedades com característica de permanente devem ser classificados no Ativo Não Circulante.
( ) Os investimentos temporários em outras sociedades (para fins especulativos, por exemplo) devem ser classificados no Realizável a Longo Prazo.
( ) Os direitos realizáveis após o término do exercício seguinte, assim como os derivados de vendas, adiantamentos ou empréstimos a sociedades coligadas ou controladas e diretores, que não constituam negócios usuais na exploração do objeto da companhia, devem ser classificados como Realizável a Longo Prazo.
A sequência está correta em
Ano: 2022
Banca:
NC-UFPR
Órgão:
Prefeitura de Colombo - PR
Prova:
NC-UFPR - 2022 - Prefeitura de Colombo - PR - Assessor Contábil |
Q4073945
Contabilidade Geral
Considerando uma aquisição de mercadorias para estoque com pagamento 50% à vista e 50% a prazo, assinale a
alternativa que apresenta, correta e respectivamente, a forma de contabilizar fornecedores a pagar, caixa e estoque de
mercadoria.
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
ISGH
Prova:
Instituto Consulplan - 2022 - ISGH - Assistente Financeiro |
Q4069969
Contabilidade Geral
Considere as seguintes informações sobre Contas a Pagar de um ente hospitalar:
• 30/08 – Conta de luz no valor de R$ 500,00 com vencimento em 05/09.
• 30/08 – Conta de água no valor de R$ 200,00 com vencimento em 03/09.
• 05/09 – Compra de materiais de consumo no valor de R$ 800,00 com vencimento de 50% à vista e o restante em 30 dias.
• 22/09 – Compra de materiais e equipamentos médicos no valor de R$ 3.000,00 com vencimento à vista e 10% de desconto.
De acordo com as informações, o valor de Contas a Pagar no mês de setembro é:
• 30/08 – Conta de luz no valor de R$ 500,00 com vencimento em 05/09.
• 30/08 – Conta de água no valor de R$ 200,00 com vencimento em 03/09.
• 05/09 – Compra de materiais de consumo no valor de R$ 800,00 com vencimento de 50% à vista e o restante em 30 dias.
• 22/09 – Compra de materiais e equipamentos médicos no valor de R$ 3.000,00 com vencimento à vista e 10% de desconto.
De acordo com as informações, o valor de Contas a Pagar no mês de setembro é:
Ano: 2022
Banca:
Itame
Órgão:
Câmara de Pires do Rio - GO
Prova:
Itame - 2022 - Câmara de Pires do Rio - GO - Consultor Legislativo - Contábil |
Q4069234
Contabilidade Geral
No balanço, os direitos que tiverem por objeto
mercadorias e produtos do comércio da companhia,
assim como matérias-primas, produtos em fabricação e
bens em almoxarifado serão avaliados pelo:
Ano: 2022
Banca:
Itame
Órgão:
Câmara de Pires do Rio - GO
Prova:
Itame - 2022 - Câmara de Pires do Rio - GO - Consultor Legislativo - Contábil |
Q4069233
Contabilidade Geral
A conta do intangível é composta por:
Ano: 2022
Banca:
Itame
Órgão:
Câmara de Pires do Rio - GO
Prova:
Itame - 2022 - Câmara de Pires do Rio - GO - Consultor Legislativo - Contábil |
Q4069232
Contabilidade Geral
Não compõe o patrimônio líquido:
Ano: 2022
Banca:
BRB
Órgão:
Prefeitura de Sapeaçu - BA
Prova:
BRB - 2022 - Prefeitura de Sapeaçu - BA - Técnico de Tributos |
Q4051748
Contabilidade Geral
Uma empresa que efetuou uma aplicação financeira de R$
100.000,00 em 31/12/20X1 pré-fixada a juros de 7% ao ano
com previsão de resgate na data de 31/12/20X2. Ao fechar o
balanço, é correto afirmar que a alteração do ativo circulante
em 31/12/20X1 foi de:
Ano: 2022
Banca:
BRB
Órgão:
Prefeitura de Sapeaçu - BA
Prova:
BRB - 2022 - Prefeitura de Sapeaçu - BA - Técnico de Tributos |
Q4051746
Contabilidade Geral
O ativo representa os recursos, nesse conceito, estão
incluídos todos os direitos e bens de uma empresa. Ou seja,
tudo o que gera valor econômico, sendo assim qual ordem de
classificação é a correta:
Ano: 2022
Banca:
BRB
Órgão:
Prefeitura de Sapeaçu - BA
Prova:
BRB - 2022 - Prefeitura de Sapeaçu - BA - Técnico de Tributos |
Q4051745
Contabilidade Geral
O artigo 178 da Lei nº 6404/76 define que as contas serão
classificadas segundo os elementos do patrimônio, no ativo as
contas serão dispostas em ordem decrescente de grau de
liquidez dos elementos nelas registrados, marque a questão
que não pode ser classificada no Ativo Circulante:
Ano: 2022
Banca:
BRB
Órgão:
Prefeitura de Sapeaçu - BA
Prova:
BRB - 2022 - Prefeitura de Sapeaçu - BA - Técnico de Tributos |
Q4051743
Contabilidade Geral
O registro das contas na contabilidade, é a constituição das
representações escrituradas de bens, direitos, obrigações, de
uma entidade. A finalidade de tais contas é registrar as
movimentações, desta forma um débito numa conta do ativo e
um crédito simultâneo de igual valor, numa conta de
patrimônio líquido, pode indicar:

 Conheça nossos planos