Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.278 questões


A vida útil estimada dos computadores era de 5 anos. A entidade depreciava os seus ativos imobilizados de acordo com o método da linha reta e não considerava valor residual.
No ano de X1, a entidade contabilizou receita com a prestação de serviços de R$200.0000. Os custos com os serviços prestados foram de R$80.000.
Além do lucro bruto de R$120.000, assinale a opção que indica os valores das contas apresentadas na Demonstração do Resultado do Exercício da entidade em 31/12/X1, sem considerar a incidência de impostos.
A sociedade empresária avalia ao fim de cada período de reporte se há alguma indicação de que os seus ativos possam ter sofrido desvalorização.
Os valores recuperáveis em 31/12/X1, 31/12/X2 e 31/12/X3 foram, respectivamente, de R$90.000, R$80.000 e R$120.000.
Assinale a opção que indica a contabilização relacionada à recuperabilidade do terreno na Demonstração do Resultado do Exercício da sociedade empresária em 31/12/X3, de acordo com a NBC TG 01 (R4) – Redução ao Valor Recuperável de Ativos:
Ativo Circulante 13.000,00 Ativo não Circulante ? Patrimônio Líquido 13.000,00 Passivo circulante 14.000,00 Passivo não circulante 10.000,00 Quadro 1
Considerando as informações apresentadas, e sabendo que o contador utiliza o método linear, a despesa de depreciação anual será de:
Leia o enunciado e responda: São fatos que provocam alterações quantitativas no Patrimônio Líquido e que fazem o Patrimônio Líquido aumentar ou diminuir. Geralmente estão relacionados a fatos contábeis que envolvem registro de receitas ou despesas.
O enunciado se refere:
Leia os dois itens abaixo e em seguida responda:
I. São contas que se referem ao ativo, passivo e ao patrimônio líquido da entidade
II. São contas que se expressam em natureza devedora e credora, sendo que a primeira traz as despesas e a segunda, as receitas dessa empresa
Lidos os itens é correto afirmar que:
O Patrimônio Líquido – PL, pode ser simplesmente definido como a diferença, em determinado momento, entre o valor do ativo e do passivo, atribuindo-se a este último a conotação restritiva de dívidas e obrigações. Sobre o Patrimônio Líquido, analise os itens abaixo:
I. Contém elementos que caracterizam: interesses residuais em casos de liquidação; interesses em participar em distribuições de dividendos; e direitos de participação no Patrimônio Líquido de uma entidade em continuidade, no sentido de possível alienação de sua participação ou de aumento de tal participação.
II. No artigo 178 (Lei nº 11.638/07) o Patrimônio Líquido é dividido em capital social, reservas de capital, ajustes de avaliação patrimonial, reservas de lucros, ações em tesouraria e prejuízos acumulados.
III. A principal alteração em relação a estrutura que era determinada pela Lei nº 6.404/76 se refere a eliminação da conta de Reserva de Reavaliação e a criação da conta de Ajustes de Avaliação Patrimonial.
IV. Segundo Iudícibus, S. et. al. (2010, p. 343), “o investimento efetuado na companhia pelos acionistas é representado pelo Capital Social”.
Analisados os itens é correto afirmar que:
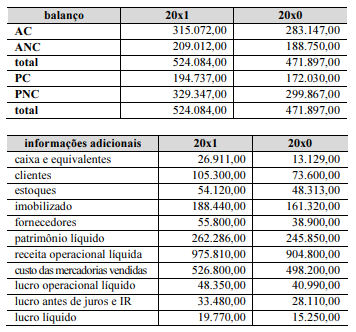
Considerando o conjunto de dados apresentado, que AC corresponde a ativo circulante, que ANC corresponde a ativo não circulante, que PC corresponde a passivo circulante, que PNC corresponde a passivo não circulante e que o patrimônio líquido integra o PNC, julgue o item a seguir.
Cresceu a presença dos capitais próprios no financiamento do giro da empresa.
Considerando o conjunto de dados apresentado, que AC corresponde a ativo circulante, que ANC corresponde a ativo não circulante, que PC corresponde a passivo circulante, que PNC corresponde a passivo não circulante e que o patrimônio líquido integra o PNC, julgue o item a seguir.
A liquidez seca melhorou no período.
O reconhecimento de ganhos ou perdas com instrumentos financeiros realiza-se apenas por ocasião dos balanços e das competências mensais, quando aplicável.
Uma empresa do município de Alto Paraíso de Goiás, ao receber a visita de um consultor, apresentou suas finanças e seu orçamento, conforme determinado no termo de apresentação documental que lhe foi enviado antecipadamente. No comparativo das finanças definidas por pagamentos e recebimentos efetivos, com o orçamento estabelecido como parâmetro prévio de pagamentos e recebimentos, apareceu, na planilha do financeiro, o histórico “pago despesas com depreciação mensal” de R$ 3.790,00. O consultor financeiro opinou quanto a tal histórico.
Com base nesse caso hipotético, assinale a alternativa correta.
( ) O índice de liquidez corrente não considera as aplicações financeiras na sua apuração.
( ) O índice de liquidez seca não considera os estoques na sua apuração.
( ) A ROI (Return On Investiments) é empregada para medir o retorno do patrimônio líquido.
( ) O grau de endividamento é obtido através do total do capital de terceiros sobre os ativos circulantes.
( ) O capital circulante líquido é obtido pelas diferenças entre ativos e passivos circulantes.
A sequência está correta em

 Conheça nossos planos