Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.278 questões


Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de São Miguel Arcanjo - SP
Prova:
Avança SP - 2023 - Prefeitura de São Miguel Arcanjo - SP - Contador |
Q2125537
Contabilidade Geral
Texto associado
ATENÇÃO! Para resolução da questão, considere as informações a seguir, que foram
extraídas do balancete da Cia. Phoenix, em 31/12/2021, já depois de apurado o resultado do exercício:
CONTAS DE RESULTADO:
Reversão de Provisões p/riscos trabalhistas ..........................................4.500,00
Resultado positivo de Equivalência patr. ..............................................12.000,00
Fretes sobre vendas..............................................................................21.000,00
Receita bruta de vendas.....................................................................232.000,00
Despesas com Aluguéis........................................................................12.000,00
ICMS sobre vendas...............................................................................32.000,00
Descontos incondicionais concedidos...................................................10.000,00
Salários e encargos previdenciários......................................................42.000,00
COFINS sobre faturamento.....................................................................4.200,00
Juros Ativos.............................................................................................4.700,00
Abatimentos Concedidos.........................................................................2.000,00
Devoluções de vendas ...........................................................................6.300,00
Descontos Condicionais Concedidos......................................................3.500,00
Depreciação ...........................................................................................9.000,00
Custo das mercadorias vendidas..........................................................79.000,00
PIS s/folha de pagamento ......................................................................1.300,00
Ajuste a valor presente de vendas..........................................................7.400,00
Doações efetuadas..................................................................................2.500,00
CONTAS PATRIMONIAIS:
Estoque de mercadorias para revenda ................................................ 16.000,00
Amortização Acumulada ............................................................... ....... 42.000,00
Marcas e Patentes........................................................................... ..... 22.000,00
Investimentos temporários de curto prazo............................................... 5.000,00
Ajuste Valor presente - vendas a longo prazo .................................... .... 3.500,00
Softwares........................................................................................ ....... 25.000,00
Debêntures emitidas – longo prazo ....................................................... 25.000,00
Ações em tesouraria ................................................................................ 4.500,00
Participações Permanentes em controladas........................................... 45.000,00
Financiamentos bancários – longo prazo................................................ 36.000,00
Prejuízos acumulados.............................................................................. 24.800,00
Salários a pagar....................................................................................... 14.000,00
Reservas de lucros................................................................................... 26.500,00
Clientes..................................................................................................... 18.000,00
Obrigações fiscais a recolher.................................................................... 17.200,00
IR e CSLL a pagar........................................................................................ 8.400,00
Aluguéis pagos antecipadamente.............................................................. 16.000,00
Aplicações Financeiras de Longo Prazo...................................................... 8.000,00
Clientes – longo prazo................................................................................ 16.000,00
Empréstimos de Coligadas – longo prazo ................................................. 12.000,00
Capital Social............................................................................................ 130.000,00
Instalações.................................................................................................. 68.000,00
Encargos Financ. a transcorrer – longo prazo ............................................. 9.000,00
Caixa e Equivalentes de Caixa .................................................................... 8.500,00
Ajuste a valor recuperável - Ativo Intangível................................................. 4.200,00
Depreciação acumulada.............................................................................. 23.000,00
Fornecedores.............................................................................................. 15.000,00
Considerando as contas-contábeis e os saldos fornecidos, assinale a alternativa que representa o valor
do Ativo Não-Circulante da Cia. Phoenix ao fim de 2021:
Ano: 2023
Banca:
FEPESE
Órgão:
Prefeitura de Balneário Camboriú - SC
Prova:
FEPESE - 2023 - Prefeitura de Balneário Camboriú - SC - Técnico Contábil Financeiro - 5M2 |
Q2123432
Contabilidade Geral
Texto associado
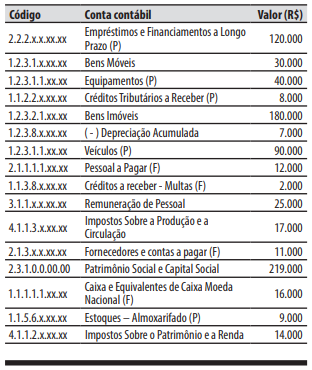
Caso 1
Para responder à questão, considere e a seguinte relação
de contas contábeis e seus saldos em 31/12/2022 relativas a um
ente da federação:
Em 31/12/2022, no balanço patrimonial, o valor
do total do ativo foi de:
Q2119229
Contabilidade Geral
Considere que a empresa Mel em um determinado ano
fechou com: o Ativo Total é de R$ 1.800.000,00 e Passivo
Circulante R$ 750.500,00 e Reserva de lucros R$
500.500,00, assinale a alternativa correta com aos valores
do Patrimônio Líquido e Capital Social.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE / CEBRASPE - 2023 - TJ-ES - Analista Judiciário - Especialidade: Contador |
Q2117011
Contabilidade Geral
Texto associado
Considerando os fatos administrativos circunscritos à ciência
contábil, julgue o item a seguir.
Certos investimentos em instrumentos patrimoniais e saldos
bancários podem integrar o rol dos investimentos
qualificados como equivalentes de caixa, desde que as
circunstâncias sejam observadas, a natureza seja tipificada e
o resultado obtido na transação atenda à definição de
equivalência de caixa.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE / CEBRASPE - 2023 - TJ-ES - Analista Judiciário - Especialidade: Contador |
Q2116997
Contabilidade Geral
Texto associado
De acordo com os preceitos da legislação vigente e com os princípios de contabilidade geralmente aceitos, observados os métodos ou critérios contábeis uniformes no tempo, julgue o item a seguir.
Não se pode exigir da entidade liquidar obrigação não
formalizada que seja resultado de evento passado, cujo
desembolso de recursos no futuro dependa de eventos não
totalmente controlados por ela.
Q2115799
Contabilidade Geral
Uma empresa foi processada por três supostas violações:
(a) uso não autorizado de uma marca registrada e a reivindicação é de R$ 100 milhões; (b) não pagamento de uma gratificação a 2.000 empregados que foram demitidos, no montante de R$ 50 milhões; e (c) prejuízos ambientais causados pela deposição de resíduos no rio próximo à fábrica em que ambientalistas estão reivindicando danos e custos de despoluição do rio.
Os advogados da empresa acreditam que nem todos os casos têm a mesma chance de ocorrerem e comunicou à empresa a seguinte avaliação:
Ação 1: As chances desse processo são remotas. Ação 2: É provável que a empresa tenha que pagar os empregados demitidos, mas a melhor estimativa do montante seria de R$ 30 milhões. Ação 3: Não há nenhuma lei que obrigue uma entidade a pagar por tais danos, somente políticas ambientais da empresa e propagandas nas mídias (obrigação não formalizada), contudo, o valor dos danos não pode ser estimado com confiabilidade.
Considerando as informações apresentadas, a empresa deve:
(a) uso não autorizado de uma marca registrada e a reivindicação é de R$ 100 milhões; (b) não pagamento de uma gratificação a 2.000 empregados que foram demitidos, no montante de R$ 50 milhões; e (c) prejuízos ambientais causados pela deposição de resíduos no rio próximo à fábrica em que ambientalistas estão reivindicando danos e custos de despoluição do rio.
Os advogados da empresa acreditam que nem todos os casos têm a mesma chance de ocorrerem e comunicou à empresa a seguinte avaliação:
Ação 1: As chances desse processo são remotas. Ação 2: É provável que a empresa tenha que pagar os empregados demitidos, mas a melhor estimativa do montante seria de R$ 30 milhões. Ação 3: Não há nenhuma lei que obrigue uma entidade a pagar por tais danos, somente políticas ambientais da empresa e propagandas nas mídias (obrigação não formalizada), contudo, o valor dos danos não pode ser estimado com confiabilidade.
Considerando as informações apresentadas, a empresa deve:
Q2115797
Contabilidade Geral
Por vezes é difícil avaliar se um ativo intangível gerado
internamente se qualifica para o reconhecimento, devido às
diversas dificuldades. Para avaliar se um ativo intangível gerado
internamente atende aos critérios de reconhecimento, a
entidade deve classificar a geração do ativo na fase de pesquisa e
na fase de desenvolvimento.
Segundo CPC 04, um exemplo da fase de pesquisa é:
Ano: 2023
Banca:
BRB
Órgão:
Prefeitura de Borda da Mata - MG
Prova:
BRB - 2023 - Prefeitura de Borda da Mata - MG - Contador |
Q2113451
Contabilidade Geral
Referente a arrendamento mercantil podemos dizer que a
entidade deve revisar o prazo do arrendamento se houver
alteração no prazo não cancelável do arrendamento. O prazo
não cancelável do arrendamento será modificado se. Marque a
alternativa falsa:
Ano: 2023
Banca:
BRB
Órgão:
Prefeitura de Borda da Mata - MG
Prova:
BRB - 2023 - Prefeitura de Borda da Mata - MG - Contador |
Q2113449
Contabilidade Geral
Sabe-se que no balanço, as contas serão classificadas
segundo os elementos do patrimônio que registrem, e
agrupadas de modo a facilitar o conhecimento e a análise da
situação financeira da companhia. Sendo assim no patrimônio
líquido as contas serão classificadas na seguinte ordem
correta:
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE / CEBRASPE - 2023 - TJ-ES - Analista Judiciário - Especialidade: Contabilidade |
Q2113204
Contabilidade Geral
Com referência ao registro e à avaliação de componentes patrimoniais diversos, julgue o próximo item.
O registro de ações de emissão própria recompradas se faz pelo seu custo de aquisição, podendo ser utilizado o custo médio das ações de mesma espécie e classe para a baixa por alienação.
O registro de ações de emissão própria recompradas se faz pelo seu custo de aquisição, podendo ser utilizado o custo médio das ações de mesma espécie e classe para a baixa por alienação.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE / CEBRASPE - 2023 - TJ-ES - Analista Judiciário - Especialidade: Contabilidade |
Q2113203
Contabilidade Geral
Com referência ao registro e à avaliação de componentes patrimoniais diversos, julgue o próximo item.
Considere que uma carteira de títulos públicos federais tenha sido adquirida por R$ 100 mil, com o objetivo de ser vendida assim que fosse conveniente. Considere, também, que, ao final do exercício social, os títulos que constavam dessa carteira ainda não tinham sido vendidos e haviam gerado R$ 18 mil de renda de juros; na ocasião, o valor justo desses títulos era de R$ 122 mil. Nessa situação, um ajuste de avaliação patrimonial no valor de R$ 4 mil deve ser reconhecido em conta do patrimônio líquido.
Considere que uma carteira de títulos públicos federais tenha sido adquirida por R$ 100 mil, com o objetivo de ser vendida assim que fosse conveniente. Considere, também, que, ao final do exercício social, os títulos que constavam dessa carteira ainda não tinham sido vendidos e haviam gerado R$ 18 mil de renda de juros; na ocasião, o valor justo desses títulos era de R$ 122 mil. Nessa situação, um ajuste de avaliação patrimonial no valor de R$ 4 mil deve ser reconhecido em conta do patrimônio líquido.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE / CEBRASPE - 2023 - TJ-ES - Analista Judiciário - Especialidade: Contabilidade |
Q2113202
Contabilidade Geral
Com referência ao registro e à avaliação de componentes patrimoniais diversos, julgue o próximo item.
Considere que, no mês corrente, uma sociedade comercial tenha colocado no mercado 500 mil debêntures de sua emissão, com valor nominal de R$ 1,0 mil cada, e que tenha conseguido vender cada uma delas pelo valor de R$ 1,1 mil. Nessa situação, a sociedade deve reconhecer sua obrigação pelo valor nominal total e registrar, em conta de reserva de capital, o ágio recebido.
Considere que, no mês corrente, uma sociedade comercial tenha colocado no mercado 500 mil debêntures de sua emissão, com valor nominal de R$ 1,0 mil cada, e que tenha conseguido vender cada uma delas pelo valor de R$ 1,1 mil. Nessa situação, a sociedade deve reconhecer sua obrigação pelo valor nominal total e registrar, em conta de reserva de capital, o ágio recebido.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE / CEBRASPE - 2023 - TJ-ES - Analista Judiciário - Especialidade: Contabilidade |
Q2113201
Contabilidade Geral
Com referência ao registro e à avaliação de componentes patrimoniais diversos, julgue o próximo item.
Uma entidade entrou com uma ação judicial contra uma cobrança tributária considerada inconstitucional e ganhou a causa em primeira instância. Adicionalmente, havia súmula em instância judicial superior que também favorecia a referida entidade. Nessa situação, deve ser efetuado o registro do passivo relativo à obrigação legal pelo tributo, bem como seus encargos, se aplicáveis, com caráter de provisão; entretanto, o ganho objeto da ação não deverá ser reconhecido, por não ser praticamente certo; e, se vier a ser considerado provável, esse ganho deve ser divulgado em nota explicativa.
Uma entidade entrou com uma ação judicial contra uma cobrança tributária considerada inconstitucional e ganhou a causa em primeira instância. Adicionalmente, havia súmula em instância judicial superior que também favorecia a referida entidade. Nessa situação, deve ser efetuado o registro do passivo relativo à obrigação legal pelo tributo, bem como seus encargos, se aplicáveis, com caráter de provisão; entretanto, o ganho objeto da ação não deverá ser reconhecido, por não ser praticamente certo; e, se vier a ser considerado provável, esse ganho deve ser divulgado em nota explicativa.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE / CEBRASPE - 2023 - TJ-ES - Analista Judiciário - Especialidade: Contabilidade |
Q2113200
Contabilidade Geral
Com referência ao registro e à avaliação de componentes patrimoniais diversos, julgue o próximo item.
Caso o ciclo operacional de uma indústria naval seja de 1.080 dias — 720 dias de estocagem e produção, e 360 dias para o recebimento pelas suas vendas —, então ela poderá classificar, no ativo não circulante, todos os créditos recebíveis em até um ano civil e, para o passivo circulante, todas as obrigações vencíveis em até três anos civis.
Caso o ciclo operacional de uma indústria naval seja de 1.080 dias — 720 dias de estocagem e produção, e 360 dias para o recebimento pelas suas vendas —, então ela poderá classificar, no ativo não circulante, todos os créditos recebíveis em até um ano civil e, para o passivo circulante, todas as obrigações vencíveis em até três anos civis.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE / CEBRASPE - 2023 - TJ-ES - Analista Judiciário - Especialidade: Contabilidade |
Q2113198
Contabilidade Geral
Julgue o item subsequente, acerca do tratamento contábil de elementos patrimoniais ativos.
Valor de custo ou valor de mercado — dos dois, o menor: essa é a regra consagrada para a avaliação do valor dos itens mantidos em estoque.
Valor de custo ou valor de mercado — dos dois, o menor: essa é a regra consagrada para a avaliação do valor dos itens mantidos em estoque.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE / CEBRASPE - 2023 - TJ-ES - Analista Judiciário - Especialidade: Contabilidade |
Q2113197
Contabilidade Geral
Julgue o item subsequente, acerca do tratamento contábil de elementos patrimoniais ativos.
Avaliam-se as contas a receber pelo valor presente dos títulos, deduzidas as estimativas de perdas para levá-los ao valor provável de realização.
Avaliam-se as contas a receber pelo valor presente dos títulos, deduzidas as estimativas de perdas para levá-los ao valor provável de realização.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE / CEBRASPE - 2023 - TJ-ES - Analista Judiciário - Especialidade: Contabilidade |
Q2113196
Contabilidade Geral
Julgue o item subsequente, acerca do tratamento contábil de elementos patrimoniais ativos.
Considere que determinada indústria tenha adquirido um equipamento industrial pelo valor de R$ 1,0 milhão e que sua vida útil tenha sido estimada em 10 anos. Considere ainda que essa indústria trabalhe com uma expectativa de valor residual de 10% do valor original e adote o método da soma dos dígitos decrescente para o cálculo da depreciação. Nessa situação, o valor contábil líquido do bem, ao final do quarto ano integral de depreciação, será superior a R$ 450 mil.
Considere que determinada indústria tenha adquirido um equipamento industrial pelo valor de R$ 1,0 milhão e que sua vida útil tenha sido estimada em 10 anos. Considere ainda que essa indústria trabalhe com uma expectativa de valor residual de 10% do valor original e adote o método da soma dos dígitos decrescente para o cálculo da depreciação. Nessa situação, o valor contábil líquido do bem, ao final do quarto ano integral de depreciação, será superior a R$ 450 mil.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE / CEBRASPE - 2023 - TJ-ES - Analista Judiciário - Especialidade: Contabilidade |
Q2113195
Contabilidade Geral
Julgue o item subsequente, acerca do tratamento contábil de elementos patrimoniais ativos.
Saldos bancários negativos, ainda que não compensáveis com outros saldos bancários, devem ser deduzidos do montante de equivalentes de caixa, para fins da apuração do saldo desse grupo.
Saldos bancários negativos, ainda que não compensáveis com outros saldos bancários, devem ser deduzidos do montante de equivalentes de caixa, para fins da apuração do saldo desse grupo.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE / CEBRASPE - 2023 - TJ-ES - Analista Judiciário - Especialidade: Contabilidade |
Q2113191
Contabilidade Geral
Considerando as normas vigentes, julgue o item seguinte, relativos à elaboração de demonstrações contábeis.
No balanço patrimonial, um ativo significativo que represente uma linha de negócios da entidade e seja classificado como mantido para venda deve ser segregado de itens que não possuam a mesma classificação.
No balanço patrimonial, um ativo significativo que represente uma linha de negócios da entidade e seja classificado como mantido para venda deve ser segregado de itens que não possuam a mesma classificação.
Ano: 2023
Banca:
FUNDATEC
Órgão:
Prefeitura de Nova Santa Rita - RS
Prova:
FUNDATEC - 2023 - Prefeitura de Nova Santa Rita - RS - Técnico Contábil |
Q2109939
Contabilidade Geral
Em relação à conta do plano de contas denominada Perdas Estimadas em Créditos
de Liquidação Duvidosa, também conhecida como Provisão para Créditos de Liquidação Duvidosa, está
correto afirmar:

 Conheça nossos planos