Questões de Concurso Sobre estágios da receita e despesa em administração financeira e orçamentária

Foram encontradas 1.338 questões

Q4059539 Administração Financeira e Orçamentária
O setor de planejamento do CREFITO‑17 elaborou uma proposta orçamentária para o exercício de 2026, em conformidade com as disposições constitucionais a respeito do processo orçamentário e com a Lei nº 4.320/1964. Surgiram, então, dúvidas acerca dos princípios orçamentários, da classificação das receitas e dos estágios de execução da despesa.

Com base nessa situação hipotética e na legislação orçamentária vigente, julgue o item seguinte.


Nos termos da Lei nº 4.320/1964, a despesa pública percorre, na fase de execução, os estágios de empenho, liquidação e pagamento, sendo correto afirmar que a liquidação precede o empenho na ordem cronológica de realização da despesa.

Alternativas
Ano: 2026 Banca: COMVEST UFAM Órgão: UFAM Prova: COMVEST UFAM - 2026 - UFAM - Contador |
Q4054321 Administração Financeira e Orçamentária
No fim do exercício, as despesas orçamentárias empenhadas e não pagas são inscritas em RESTOS A PAGAR (RP). Nesse contexto, avalie o roteiro a seguir, que foi realizado antes de 31 de dezembro, na contabilidade de determinado ente público:
• Recebimento de receitas tributárias no valor de R$ 1.000,00;
• Empenho da despesa no valor de R$ 950,00;
• Liquidação de despesa corrente no valor de R$ 500,00.
Após o fim do exercício, os valores inscritos em RP Processado e RP Não Processado são, respectivamente,
Alternativas
Q4041042 Administração Financeira e Orçamentária

A Lei Orçamentária Anual (LOA) do município Alpha possui a seguintes informações: 
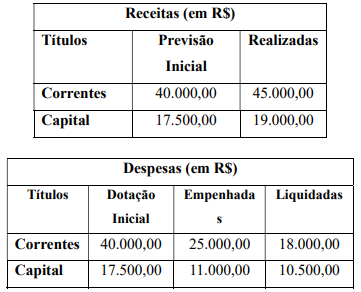


Use os dados acima para questão: 

O quociente de execução da receita orçamentária é: 
Alternativas
Q4040990 Administração Financeira e Orçamentária
Segundo o Manual Técnico de Orçamento (MTO 2025) as receitas orçamentárias têm como etapas a previsão, lançamento, arrecadação e recolhimento. Analise as alternativas e assinale a correta. 
Alternativas
Q4040851 Administração Financeira e Orçamentária
A receita pública é prevista na lei orçamentária com o uso das metodologias de projeção da receita, constituindo um dos seus estágios. Em estágio seguinte, é verificada a procedência do crédito fiscal, identificada a pessoa devedora e efetuada a inscrição do débito. Nessa ocasião, ocorre o estágio conhecido como: 
Alternativas
Q4040844 Administração Financeira e Orçamentária
Quanto ao aspecto orçamentário, o regime contábil aplicado é o misto, conforme previsão no Artigo 35, I e II da Lei nº 4320/1964. Pertencem ao exercício financeiro somente as:
Alternativas
Q4039984 Administração Financeira e Orçamentária
Uma entidade utiliza Livro Caixa para controle estrito das entradas e saídas de numerário em espécie. Em 15/03/X1, ocorreram os seguintes fatos:
• Recebimento em dinheiro de R$ 40.000,00 referente a venda realizada no mês anterior.
• Pagamento em dinheiro de R$ 12.000,00 relativo a despesas administrativas.
• Reconhecimento contábil de provisão para férias no valor de R$ 8.000,00.
• Recebimento de R$ 30.000,00 por meio de transferência bancária decorrente de empréstimo contratado.
O valor líquido que deverá impactar o saldo do Livro Caixa nessa data corresponde a: 
Alternativas
Q4039981 Administração Financeira e Orçamentária
De acordo com a Lei nº 4.320/1964, a respeito das fases da despesa pública, assinale a alternativa correta.
Alternativas
Q4037981 Administração Financeira e Orçamentária
Acerca dos estágios da despesa no orçamento público, assinale a alternativa correta.
Alternativas
Ano: 2026 Banca: IFMG Órgão: IFMG Prova: IFMG - 2026 - IFMG - Técnico em Contabilidade |
Q4031867 Administração Financeira e Orçamentária
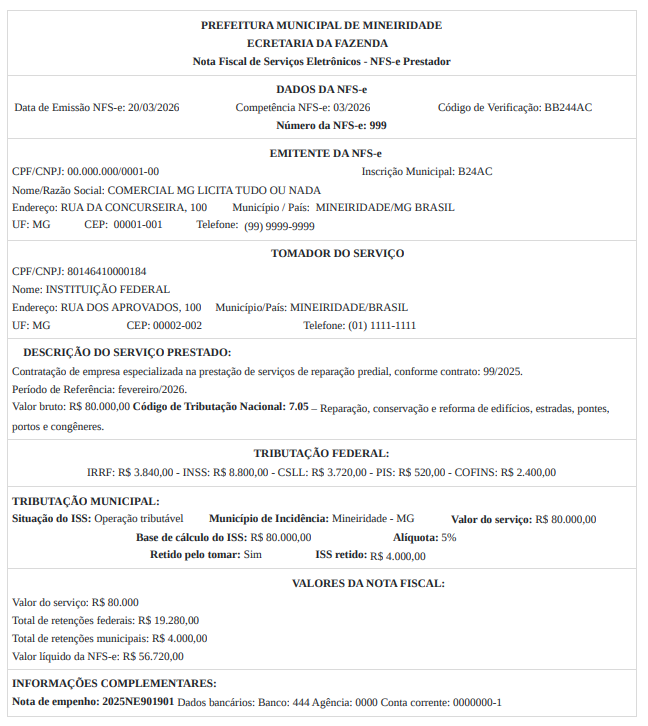
No que concerne ao empenho 2025NE901901, apontado nas informações complementares para pagamento da nota fiscal 999, é correto afirmar que:
Alternativas
Q4023967 Administração Financeira e Orçamentária

Relacione a Coluna 1 à Coluna 2, associando os estágios da despesa aos seus respectivos conceitos. 


Coluna 1

1. Empenho.

2. Liquidação.

3. Pagamento.


Coluna 2

( ) Verificação do direito adquirido pelo credor, com conferência da nota fiscal e comprovação da entrega do bem ou serviço prestado.

( ) Compromisso de despesa com a vinculação do recurso orçamentário.

( ) Efetivo desembolso em favor do credor, liquidando a obrigação financeira.


A ordem correta de preenchimento dos parênteses, de cima para baixo, é: 

Alternativas
Q4023965 Administração Financeira e Orçamentária
O administrador de um IF está analisando a contabilidade de uma receita proveniente de restituição de valores de um convênio celebrado com o Ministério da Educação. O processo apresenta o documento de identificação do crédito, com a descrição do fato gerador legal, a indicação do credor (o instituto) e a quantificação do valor a ser recebido, registrado em sistema de controle interno, mas ainda sem crédito efetivo em conta bancária. Considerando a teoria da receita orçamentária, o estágio dessa receita, no momento descrito, é o de:
Alternativas
Q4023337 Administração Financeira e Orçamentária
Em relação aos estágios da despesa pública, relacionar as colunas e assinalar a sequência correspondente.

(1) Empenho.
(2) Liquidação.
(3) Pagamento.

( ) Reserva de dotação orçamentária.
( ) Entrega de numerário ao credor.
( ) Verificação do direito adquirido pelo credor.
Alternativas
Q4023199 Administração Financeira e Orçamentária
Julgue o item seguinte, relativos a bens públicos, licitações e contratos públicos, bem como administração orçamentária e financeira. 
No que se refere ao pagamento de despesas orçamentárias, na fase de pré-empenho, há o bloqueio da dotação orçamentária, ao passo que, na de empenho, a obrigação de pagamento é criada com a reserva do valor orçamentário para credor específico. 
Alternativas
Q4018067 Administração Financeira e Orçamentária
Durante auditoria interna realizada em um órgão da Administração Pública, foi analisado o procedimento adotado para a execução de determinada despesa orçamentária destinada à contratação de serviços de manutenção predial. Constatou-se que o gestor responsável autorizou a realização do serviço antes da formalização do empenho, alegando que havia previsão na lei orçamentária e disponibilidade financeira suficiente.
Considerando os estágios da despesa pública previstos nos arts. 58 a 65 da Lei nº 4.320/1964 Lei de Orçamento, bem como os princípios que regem a execução orçamentária, analise as afirmativas a seguir:
I. O empenho da despesa, definido no art. 58 da Lei nº 4.320/1964, constitui ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição, sendo vedada a realização de despesa sem prévio empenho.
II. A liquidação da despesa, nos termos do art. 63 da Lei nº 4.320/1964, consiste na verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito, devendo apurar, entre outros elementos, a origem e o objeto do que se deve pagar.
III. O pagamento da despesa pública corresponde ao estágio em que se verifica a existência de dotação orçamentária suficiente e se realiza a reserva do crédito orçamentário necessário para a futura obrigação financeira.
IV. Ainda que exista dotação orçamentária e disponibilidade financeira, a realização de despesa sem prévio empenho configura irregularidade, ressalvadas hipóteses excepcionais previstas na legislação aplicável.
Com base na legislação vigente, está CORRETO o que se afirma em:
Alternativas
Q4011382 Administração Financeira e Orçamentária
Na classificação da despesa pública, o estágio em que se verifica o direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do crédito, denomina-se:
Alternativas
Q4000903 Administração Financeira e Orçamentária
A execução da despesa pública obedece a estágios legalmente definidos, os quais não podem ser invertidos. São esses estágios, CORRETA e respectivamente:
Alternativas
Q4000901 Administração Financeira e Orçamentária
A realização da receita pública segue fases sucessivas, indispensáveis para o controle da arrecadação. Com base no tema, assinale a alternativa que apresenta a sequência CORRETA dessas fases:
Alternativas
Q3996379 Administração Financeira e Orçamentária
A Liquidação é um estágio da despesa orçamentária previsto na legislação. Analise as afirmativas abaixo que tratam da liquidação da despesa orçamentária:

I - Em casos específicos é permitido a liquidação da despesa sem a realização de prévio empenho.
II - Os valores empenhados e liquidados que não forem pagos dentro do exercício corrente serão registrados como Restos a Pagar Processados.
III - A liquidação da despesa orçamentária não altera o saldo da dotação, uma vez que a dedução da dotação ocorre no momento do Empenho da despesa.
IV - A liquidação pode ser realizada por estimativa, quando não for possível obter o valor exato a ser pago.

Estão CORRETAS:

Alternativas
Q3992376 Administração Financeira e Orçamentária
A despesa pública passa por estágios desde a sua previsão até o seu pagamento. O ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição é o(a):
Alternativas
Respostas
81: E
82: C
83: A
84: C
85: B
86: A
87: B
88: C
89: D
90: A
91: A
92: D
93: C
94: C
95: E
96: E
97: C
98: B
99: C
100: B