Questões de Concurso
Para ciências contábeis
Foram encontradas 92.854 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
MPE-RS
Prova:
INSTITUTO AOCP - 2025 - MPE-RS - Analista do Ministério Público - Contabilidade |
Q3449936
Contabilidade Pública
Quanto às características qualitativas das
informações contábeis aplicadas ao setor público,
analise as assertivas e assinale a alternativa que
aponta a(s) correta(s).
I. A característica qualitativa da compreensibilidade significa ter informação disponível para os usuários antes que ela perca a sua capacidade de ser útil para fins do objetivo da elaboração e divulgação da informação contábil.
II. A característica qualitativa da relevância atesta que as informações financeiras e não financeiras são relevantes caso sejam capazes de influenciar, significativamente, o cumprimento dos objetivos da elaboração e da divulgação da informação contábil.
III. A característica qualitativa da representação fidedigna é alcançada quando a representação do fenômeno é completa, neutra e livre de erro material, sendo que a informação que representa fielmente um fenômeno econômico ou outro fenômeno retrata a substância da transação, a qual pode não corresponder, necessariamente, à sua forma jurídica.
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
MPE-RS
Prova:
INSTITUTO AOCP - 2025 - MPE-RS - Analista do Ministério Público - Contabilidade |
Q3449935
Contabilidade Pública
O município de Só o Ouro do Leste apresentou as seguintes informações para a elaboração da sua Demonstração de Fluxo de Caixa (DFC), referente ao exercício findo em 31/12/2023:
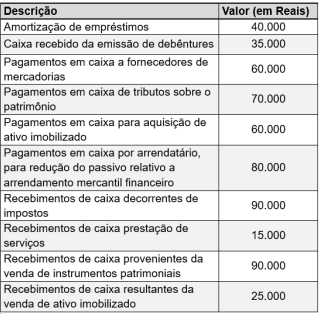
Considerando unicamente as informações apresentadas, é correto determinar que a atividade
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
MPE-RS
Prova:
INSTITUTO AOCP - 2025 - MPE-RS - Analista do Ministério Público - Contabilidade |
Q3449934
Contabilidade Pública
Em relação à etapa do lançamento da receita
orçamentária, assinale a alternativa correta.
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
MPE-RS
Prova:
INSTITUTO AOCP - 2025 - MPE-RS - Analista do Ministério Público - Contabilidade |
Q3449933
Contabilidade Pública
Uma servidora pública é responsável pelo registro
dos créditos orçamentários, e seu gestor
menciona que ela deve alterar o orçamento anual,
haja vista que houve autorizações de despesas
não computadas ou insuficientemente dotadas na
Lei Orçamentária de gastos para as quais não há
dotação orçamentária específica. Nesse caso,
essa servidora deverá classificar corretamente
esse crédito como
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
MPE-RS
Prova:
INSTITUTO AOCP - 2025 - MPE-RS - Analista do Ministério Público - Contabilidade |
Q3449931
Análise de Balanços
Observe o Balanço Patrimonial da empresa Noite Longa Ltda., findo em 31/12/2024:
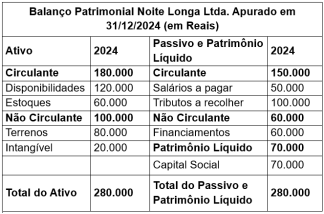
Considerando unicamente os dados apresentados, é correto afirmar que o índice de endividamento geral da empresa Noite Longa Ltda. é de
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
MPE-RS
Prova:
INSTITUTO AOCP - 2025 - MPE-RS - Analista do Ministério Público - Contabilidade |
Q3449929
Contabilidade de Custos
Na empresa Nuvem Alta Ltda., que comercializa
um único produto, o departamento de custos
informa que utiliza a Média Ponderada Móvel
(MPM) para apuração de custos, sendo seu
estoque inicial de 130 unidades a um custo de
R$ 150 cada unidade. No mês de dezembro de
2024, essa empresa efetuou as seguintes
operações:
10/12/2024 – compra de 70 unidades por R$ 200 (com ICMS incluso de 12%) com o pagamento somente para o ano de 2025.
20/12/2024 – houve uma venda de 150 unidades por R$ 450.000 (com ICMS incluso de 12%), recebidos via depósito bancário.
Considerando unicamente as informações apresentadas, é correto afirmar que
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
MPE-RS
Prova:
INSTITUTO AOCP - 2025 - MPE-RS - Analista do Ministério Público - Contabilidade |
Q3449928
Contabilidade Geral
A empresa Abundância Ltda. comercializa bolas
de futebol e, no mês de dezembro de 2024, iniciou
suas operações conforme exposto a seguir:
01/12/2024 – Subscrição e integralização de Capital Social da empresa no valor de R$ 100.000, sendo 50% em dinheiro depositado no banco A e 50% em estoque para revenda (5.000 unidades).
04/12/2024 - Venda à vista de 130 unidades de bolas de futebol por R$ 2.600, recebidos via transferência bancária. Nessa operação há a incidência de impostos a recolher (ICMS 12%; PIS 0,65% e COFINS 3%).
05/12/2024 - Pagamento de Aluguel (despesa), via transferência bancária, R$ 1.800.
07/12/2024 – Houve uma aquisição de mercadorias para revenda, pagas à vista, via transferência bancária, sendo: 90 unidades a R$ 7 cada. Nessa operação há a incidência de impostos a recuperar (ICMS 7%; PIS 0,65% e COFINS 3%).
10/12/2024 - Pagamento de Despesas Diversas (despesa), via transferência bancária, R$ 200.
15/12/2024 - Venda à vista de 50 unidades de bolas de futebol por R$ 1.000, recebidos via depósito bancário. Nessa operação há a incidência de impostos a recolher (ICMS 12%; PIS 0,65% e COFINS 3%).
30/12/2024 - Reconhecimento da folha de pagamento dos funcionários da empresa no valor de R$ 15.000.
Considerando unicamente as informações apresentadas, é correto afirmar que, após a devida compensação de impostos,
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
MPE-RS
Prova:
INSTITUTO AOCP - 2025 - MPE-RS - Analista do Ministério Público - Contabilidade |
Q3449925
Contabilidade Geral
A empresa Prosperidade Ltda. apresentou seu
balancete de verificação no exercício social
finalizado em 2024. O referido balancete foi
elaborado seguindo as normas brasileiras de
contabilidade, emanadas pelo Conselho Federal
de Contabilidade:
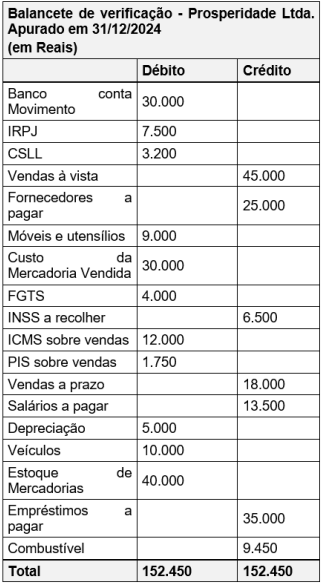
Considerando unicamente as informações apresentadas no balancete de verificação da empresa Prosperidade Ltda., é correto afirmar que
Considerando unicamente as informações apresentadas no balancete de verificação da empresa Prosperidade Ltda., é correto afirmar que
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
MPE-RS
Prova:
INSTITUTO AOCP - 2025 - MPE-RS - Analista do Ministério Público - Contabilidade |
Q3449924
Contabilidade Pública
Sobre o Balanço Orçamentário, Demonstração
Contábil Aplicada ao Setor Público, é correto
afirmar que
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
MPE-RS
Prova:
INSTITUTO AOCP - 2025 - MPE-RS - Analista do Ministério Público - Contabilidade |
Q3449922
Contabilidade Pública
É entendida como uma perda dos futuros
benefícios econômicos ou do potencial de
serviços de um ativo, além da depreciação. Ou
seja, é um instrumento utilizado para adequar o
valor contábil dos ativos à sua real capacidade de
retorno econômico, que reflete o declínio na
utilidade de um ativo para a entidade que o
controla. O conceito apresentado refere-se ao(à)
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
MPE-RS
Prova:
INSTITUTO AOCP - 2025 - MPE-RS - Analista do Ministério Público - Contabilidade |
Q3449921
Contabilidade Pública
Sobre a dívida ativa, é correto afirmar que
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
MPE-RS
Prova:
INSTITUTO AOCP - 2025 - MPE-RS - Analista do Ministério Público - Contabilidade |
Q3449920
Contabilidade Pública
Na contabilidade aplicada ao setor público, a
Demonstração dos Fluxos de Caixa (DFC)
apresenta as entradas e saídas de caixa. A
informação dos fluxos de caixa permite aos
usuários avaliar como a entidade do setor público
obteve recursos para financiar suas atividades
(operacional, de investimento e de financiamento)
e a maneira como os recursos de caixa foram
utilizados. No tocante à classificação dos fluxos
de caixa, assinale a alternativa correta.
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
MPE-RS
Prova:
INSTITUTO AOCP - 2025 - MPE-RS - Analista do Ministério Público - Contabilidade |
Q3449919
Contabilidade Geral
A respeito da Demonstração das Mutações do
Patrimônio Líquido (DMPL), assinale a alternativa
correta.
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
MPE-RS
Prova:
INSTITUTO AOCP - 2025 - MPE-RS - Analista do Ministério Público - Contabilidade |
Q3449918
Contabilidade Pública
Referente à temática de restos a pagar,
considerando o contexto da Contabilidade
Aplicada ao Setor Público, relacione o tipo de
inscrição com as situações apresentadas e
assinale a alternativa com a sequência correta.
Tipo de inscrição
1. Restos a pagar processados.
2. Restos a pagar não processados.
Situações
() Despesas não liquidadas cujo prazo para cumprimento da obrigação assumida pelo credor estiver vigente, que foram empenhadas, porém estão pendentes de liquidação e pagamento.
() O serviço ou material que foram empenhados e liquidados, porém ainda estão pendentes de pagamento.
() O serviço ou material contratado que tenha sido prestado ou entregue e que se encontre, em 31 de dezembro de cada exercício financeiro, em fase de verificação do direito adquirido pelo credor (despesa em liquidação).
() Despesas liquidadas e não pagas no exercício financeiro cujo serviço, a obra ou o material contratado tenha sido prestado ou entregue e aceito pelo contratante.
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
MPE-RS
Prova:
INSTITUTO AOCP - 2025 - MPE-RS - Analista do Ministério Público - Contabilidade |
Q3449917
Contabilidade Geral
Quanto aos elementos patrimoniais: Ativo,
Passivo e Patrimônio Líquido, assinale a
alternativa INCORRETA.
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
MPE-RS
Prova:
INSTITUTO AOCP - 2025 - MPE-RS - Analista do Ministério Público - Contabilidade |
Q3449915
Análise de Balanços
Observe o seguinte balanço patrimonial:
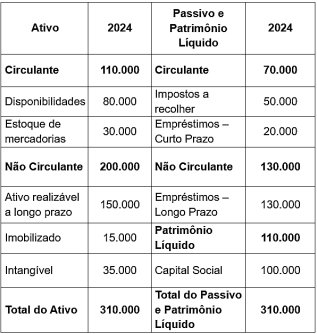
Considerando unicamente os dados apresentados, é correto afirmar que
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
MPE-RS
Prova:
INSTITUTO AOCP - 2025 - MPE-RS - Analista do Ministério Público - Contabilidade |
Q3449914
Contabilidade Pública
Sobre o reconhecimento das variações
patrimoniais aumentativas e diminutivas, analise
as assertivas e assinale a alternativa que aponta
a(s) correta(s).
I. Considera-se realizada a variação patrimonial aumentativa (VPA) quando houver a extinção, parcial ou total, de um passivo, qualquer que seja o motivo, sem o desaparecimento concomitante de um ativo de valor igual ou maior.
II. Considera-se realizada a variação patrimonial diminutiva (VPD) quando houver o recebimento efetivo de doações e subvenções e pela geração natural de novos ativos, independentemente da intervenção de terceiros.
III. Considera-se realizada a variação patrimonial aumentativa (VPA) nas transações com contribuintes e terceiros, quando estes efetuarem o pagamento ou assumirem compromisso firme de efetivá-lo, quer pela ocorrência de um fato gerador de natureza tributária, investidura na propriedade de bens anteriormente pertencentes à entidade, ou fruição de serviços por esta prestados.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
CAESB-DF
Prova:
CESPE / CEBRASPE - 2025 - CAESB-DF - Analista de Suporte ao Negócio - Contador |
Q3446452
Auditoria Governamental
No curso de uma auditoria governamental sobre
demonstrações contábeis, os auditores identificaram diversas
deficiências nos controles internos do ente auditado, bem como
problemas de conformidade com as Normas Brasileiras de
Contabilidade Aplicadas ao Setor Público (NBC TSP). Além
disso, verificou-se que o responsável pela entrega de documentos
do ente auditado relutava em disponibilizar informações
detalhadas sobre suas estimativas contábeis, alegando que esses
dados não eram relevantes para a auditoria.
A partir da situação hipotética precedente e considerando o papel do auditor no setor público, assinale a opção correta.
A partir da situação hipotética precedente e considerando o papel do auditor no setor público, assinale a opção correta.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
CAESB-DF
Prova:
CESPE / CEBRASPE - 2025 - CAESB-DF - Analista de Suporte ao Negócio - Contador |
Q3446451
Auditoria Governamental
No contexto da auditoria governamental, os sistemas contábeis e
financeiros informatizados desempenham um papel fundamental
na gestão de recursos públicos. Acerca da auditoria desses
sistemas informatizados, assinale a opção correta.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
CAESB-DF
Prova:
CESPE / CEBRASPE - 2025 - CAESB-DF - Analista de Suporte ao Negócio - Contador |
Q3446450
Auditoria Governamental
Um programa federal de mobilidade urbana transferiu
recursos a diversos municípios para a realização de obras
públicas, monitoradas por sistemas digitais de acompanhamento.
No entanto, o Tribunal de Contas da União (TCU) recebeu
denúncias de duplicidade de medições, manipulação de dados e
divergências entre laudos físicos e registros oficiais.
Considerando a situação hipotética apresentada, o arcabouço normativo vigente e os princípios doutrinários de auditoria governamental, assinale a opção que apresenta as ações a serem realizadas no âmbito da estratégia de auditoria adequada para o caso em apreço.
Considerando a situação hipotética apresentada, o arcabouço normativo vigente e os princípios doutrinários de auditoria governamental, assinale a opção que apresenta as ações a serem realizadas no âmbito da estratégia de auditoria adequada para o caso em apreço.

 Conheça nossos planos