Questões de Concurso
Para ciências contábeis
Foram encontradas 92.807 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Considerando a administração financeira, julgue o item a seguir.
A margem líquida é um indicador que expressa a rentabilidade das vendas líquidas, após o desconto das despesas operacionais e do resultado não operacional líquido.
Considerando a administração financeira, julgue o item a seguir.
A margem operacional, também chamada de lucro operacional, avalia a rentabilidade das vendas líquidas após a dedução das despesas financeiras, dos tributos e de outras obrigações não relacionadas à operação principal da empresa.
Considerando a administração financeira, julgue o item a seguir.
A margem bruta, ou lucro bruto, mede a rentabilidade das vendas da organização após a dedução do custo das vendas.
Considerando a administração financeira, julgue o item a seguir.
A contabilidade é considerada uma disciplina de natureza informacional, pois atua como um sistema que recebe, processa e transforma dados em informações úteis.
Considerando a administração financeira, julgue o item a seguir.
A contabilidade financeira restringe‑se apenas ao registro das transações correntes de uma empresa, não tendo como função fornecer informações sobre sua posição financeira.
A respeito de gestão financeira e de fluxo de caixa, julgue o item a seguir.
O orçamento econômico e o orçamento financeiro utilizam o mesmo critério contábil de reconhecimento das receitas e das despesas, fundamentado‑se ambos no regime de competência.
A respeito de gestão financeira e de fluxo de caixa, julgue o item a seguir.
CAPEX (Capital Expenditure) são os gastos com aquisição ou melhoria de ativos de longo prazo, como máquinas, equipamentos e imóveis. Esses valores são registrados como investimento e depreciados ao longo do tempo. Nesse caso, é errado afirmar que o CAPEX represente as despesas operacionais de curto prazo, reconhecidas integralmente no mesmo período.
Com base na estrutura, no funcionamento e nas particularidades contábeis dos Conselhos de Fiscalização Profissional de Medicina, julgue o item seguinte.
Os processos de prestação de contas dos CRMs somente serão analisados de forma definitiva após a realização de auditoria contábil, f inanceira, administrativa e patrimonial, realizada presencialmente pelo setor de controle interno do CFM.
Com base na estrutura, no funcionamento e nas particularidades contábeis dos Conselhos de Fiscalização Profissional de Medicina, julgue o item seguinte.
Compete ao CFM, por iniciativa própria ou por solicitação de, pelo menos, 1/3 dos conselheiros do CRM, proceder à fiscalização contábil, financeira, orçamentária, operacional e patrimonial dos Conselhos Regionais.
Com base na estrutura, no funcionamento e nas particularidades contábeis dos Conselhos de Fiscalização Profissional de Medicina, julgue o item seguinte.
Os CRMs devem apresentar trimestralmente seus balancetes ao CFM, para análise do setor de controle interno e apreciação do tesoureiro.
Com base na estrutura, no funcionamento e nas particularidades contábeis dos Conselhos de Fiscalização Profissional de Medicina, julgue o item seguinte.
O CFM manterá um sistema de controle interno com o objetivo de comprovar a legalidade dos atos e avaliar os resultados da gestão orçamentária, financeira e patrimonial dos Conselhos de Medicina, quanto à sua eficácia e eficiência.
Foram selecionados os seguintes registros dos dados do departamento de recursos humanos da Cia. Unique.
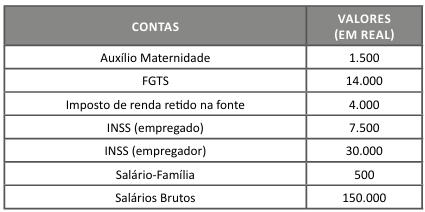
Com base nessa situação hipotética e nas informações apresentadas, julgue o item seguinte.
A despesa com INSS patronal, FGTS e o imposto de renda retido na fonte dos empregados comporão, na demonstração do valor adicionado, os valores de distribuição do valor adicionado relacionados aos impostos, às taxas e às contribuições.
Foram selecionados os seguintes registros dos dados do departamento de recursos humanos da Cia. Unique.
Com base nessa situação hipotética e nas informações apresentadas, julgue o item seguinte.
O valor reconhecido em salários a pagar é R$ 140.500.
Foram selecionados os seguintes registros dos dados do departamento de recursos humanos da Cia. Unique.
Com base nessa situação hipotética e nas informações apresentadas, julgue o item seguinte.
O total das despesas com pessoal soma R$ 196.000.
Quanto ao Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue o item a seguir.
As contas com o atributo permanente (P) poderão ser movimentadas em contrapartida à conta marcada com o atributo financeiro (F), para troca do atributo, exclusivamente quando houver a respectiva execução orçamentária, seja da despesa ou da receita.
Quanto ao Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue o item a seguir.
Em relação ao balanço financeiro, será elaborado utilizando‑se as classes 1, 2, 3, 4, 5, e 6 do Plano de Contas Aplicado ao setor público.
Quanto ao Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue o item a seguir.
O superávit financeiro não constitui receita do exercício de referência, uma vez que já foi registrado como receita em exercício anterior. No entanto, esse superávit representa uma disponibilidade passível de utilização no exercício corrente.
Quanto ao Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue o item a seguir.
O compromisso de doação é reconhecido como ativo e variação patrimonial aumentativa quando for provável que o benefício econômico futuro, ou potencial de serviço flua para a entidade e que o valor justo do ativo possa ser mensurado de maneira confiável.
Quanto ao Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue o item a seguir.
O crédito suplementar incorpora‑se ao orçamento, aumentando a dotação orçamentária que precisa ser reforçada. Enquanto os créditos especiais e extraordinários mantêm sua distinção, com as despesas realizadas a partir deles sendo apresentadas separadamente.
Quanto ao Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue o item a seguir.
O ativo financeiro compreenderá os créditos e valores realizáveis independentemente de autorização orçamentária e valores numerários.

 Conheça nossos planos