Questões de Concurso
Para prefeitura de ponta grossa - pr
Foram encontradas 474 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Ponta Grossa - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Ponta Grossa - PR - Fiscal de Tributos II |
Q4318891
Direito Constitucional
O art. 5º da Constituição Federal de 1988 estabelece
um extenso rol de direitos e garantias fundamentais,
abrangendo direitos individuais, coletivos, sociais e
processuais. Com base nesse dispositivo, analise as
assertivas e assinale a alternativa correta.
I. É assegurado o direito de resposta, proporcional ao agravo, além da indenização por dano material, moral ou à imagem.
II. A casa é asilo inviolável do indivíduo, não podendo nela penetrar ninguém sem consentimento do morador, salvo em caso de flagrante delito ou desastre, para prestar socorro ou, durante o dia ou à noite, por determinação judicial.
III. A todos, no âmbito judicial e administrativo, são assegurados a razoável duração do processo e os meios que garantam a celeridade de sua tramitação.
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Ponta Grossa - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Ponta Grossa - PR - Fiscal de Tributos II |
Q4318890
Administração Financeira e Orçamentária
Durante a execução orçamentária de um ente
público, a administração identificou que os recursos
inicialmente previstos em uma determinada dotação
orçamentária seriam insuficientes para cobrir as
despesas programadas. Para solucionar o problema,
foi necessária a abertura de um crédito adicional que
permitisse o reforço daquela dotação já existente na
Lei Orçamentária Anual (LOA). De acordo com o a
Lei nº 4.320/1964, esse tipo de crédito adicional é
classificado como
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Ponta Grossa - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Ponta Grossa - PR - Fiscal de Tributos II |
Q4318889
Direito Financeiro
A Lei Complementar nº 101/2000, conhecida como
Lei de Responsabilidade Fiscal (LRF), estabelece
limites para as despesas com pessoal dos entes
federativos, com o objetivo de garantir o equilíbrio
das contas públicas. Para o Poder Executivo dos
Municípios, é correto afirmar que, em cada período
de apuração, o referido limite é de
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Ponta Grossa - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Ponta Grossa - PR - Fiscal de Tributos II |
Q4318888
Contabilidade de Custos
Em contabilidade de custos, os gastos incorridos na
produção são classificados conforme sua relação com
o objeto de custeio (um produto, por exemplo).
Alguns desses gastos podem ser identificados e
mensurados de forma individualizada, sendo
atribuídos a cada unidade produzida, sem
necessidade de critérios de distribuição ou
estimativas. Essa característica permite que tais
gastos sejam apropriados de maneira objetiva e
precisa. O conceito descrito corresponde ao custo
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Ponta Grossa - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Ponta Grossa - PR - Fiscal de Tributos II |
Q4318887
Direito Tributário
O Código Tributário Nacional estabelece critérios
para a interpretação e integração da legislação
tributária, orientando a aplicação das normas em
situações de lacuna ou dúvida. Com base em sua
disciplina, analise as assertivas e assinale a
alternativa correta.
I. A lei que concede isenção deve ser interpretada literalmente, sem ampliação por analogia.
II. Em caso de dúvida sobre a natureza da infração ou a graduação da penalidade, a lei deve ser interpretada de forma mais favorável ao acusado.
III. Na falta de disposição expressa, é permitido utilizar a analogia para instituir tributo.
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Ponta Grossa - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Ponta Grossa - PR - Fiscal de Tributos II |
Q4318886
Direito Tributário
O Código Tributário Nacional disciplina a obrigação
tributária, distinguindo entre obrigação principal e
obrigação acessória, além de definir o fato gerador e
seus efeitos. Considerando as disposições do CTN,
assinale a alternativa incorreta.
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Ponta Grossa - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Ponta Grossa - PR - Fiscal de Tributos II |
Q4318885
Direito Tributário
O art. 3º do Código Tributário Nacional (Lei nº
5.172/1966) define tributo como “toda prestação
pecuniária compulsória, em moeda ou cujo valor
nela se possa exprimir, que não constitua sanção de
ato ilícito, instituída em lei e cobrada mediante
atividade administrativa plenamente vinculada”.
Além disso, o art. 5º estabelece que os tributos são
impostos, taxas e contribuições de melhoria. Com
base nesses conceitos, assinale a alternativa correta.
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Ponta Grossa - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Ponta Grossa - PR - Fiscal de Tributos II |
Q4318884
Direito Tributário
Com base no Código Tributário Municipal de Ponta
Grossa/PR, assinale a alternativa incorreta no que
diz respeito ao Imposto de Transmissão de Bens
Imóveis e de Direitos a eles Relativos (ITBI).
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Ponta Grossa - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Ponta Grossa - PR - Fiscal de Tributos II |
Q4318883
Direito Tributário
Acerca do Imposto Predial e Territorial Urbano no
Município de Ponta Grossa/PR, informe se é
verdadeiro (V) ou falso (F) para o que se afirma e
assinale a alternativa com a sequência correta.
( ) O referido imposto incide sobre o imóvel construído que, embora localizado fora da zona urbana, seja utilizado como sítio de recreio, ou cuja eventual produção não se destine à comercialização, e sua área seja inferior à área do módulo, como definido pela legislação agrária.
( ) São isentos do imposto predial e territorial urbano imóveis com área construída de até 70,00m² (setenta metros quadrados), pertencentes a contribuintes proprietário ou possuidor de um único imóvel, com renda mensal de até 2 (dois) salários-mínimos nacional, e utilizados para residência própria.
( ) Sobre imóveis construídos de uso residencial ou utilizado por micro ou pequena empresa, incide o Imposto predial e territorial urbano à alíquota de 2% sobre o seu valor de mercado.
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Ponta Grossa - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Ponta Grossa - PR - Fiscal de Tributos II |
Q4318882
Legislação dos Municípios do Estado do Paraná
Sobre as Imunidades e Isenções de tributos no
Município de Ponta Grossa/PR, e conforme dispõe o
Código Tributário Municipal (Lei nº 6.857/2001 e
atualizações posteriores), analise as assertivas e
assinale a alternativa correta.
I. São isentas dos tributos municipais as entidades afetas à área de saúde, com ou sem fins lucrativos, desde que cadastradas no Conselho Municipal de Saúde e declaradas de utilidade pública municipal.
II. São isentas dos tributos municipais as entidades de assistência social, cadastradas no Conselho Municipal de Assistência Social e declaradas de utilidade pública municipal, sendo desnecessária a apresentação de nova documentação para a renovação anual do benefício, bastando para tanto, tão somente a declaração regular de funcionamento da entidade beneficiada, sempre que requisitada pelo Diretor do Departamento de Receita.
III. Os impostos municipais não incidem sobre autarquias de outras unidades da federação instaladas em seu território, mas tão somente no que se refere ao patrimônio e aos serviços vinculados às suas finalidades essenciais, ou dela decorrentes.
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Ponta Grossa - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Ponta Grossa - PR - Fiscal de Tributos II |
Q4318881
Análise de Balanços
Texto associado
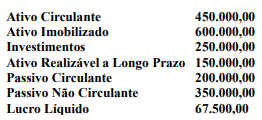
Para a resolução da questão, utilize as informações
fornecidas a seguir.
A Cia. Leônidas é uma empresa comercial que atua no ramo
de compra e revenda de produtos de estética. Em
31/12/2025, a análise de suas demonstrações contábeis
evidenciava as seguintes informações:
De acordo com as informações apresentadas, é
correto afirmar que o Retorno sobre o PL (ROE)
auferido pela empresa no exercício de 2025 foi de
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Ponta Grossa - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Ponta Grossa - PR - Fiscal de Tributos II |
Q4318880
Análise de Balanços
Texto associado
Para a resolução da questão, utilize as informações
fornecidas a seguir.
A Cia. Leônidas é uma empresa comercial que atua no ramo
de compra e revenda de produtos de estética. Em
31/12/2025, a análise de suas demonstrações contábeis
evidenciava as seguintes informações:
Com base nas informações fornecidas, assinale a
alternativa que indica o correto valor do índice de
liquidez corrente da Cia. Leônidas em 31/12/2025.
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Ponta Grossa - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Ponta Grossa - PR - Fiscal de Tributos II |
Q4318879
Contabilidade Geral
Texto associado
Para a resolução da questão, utilize as informações
fornecidas a seguir.
A Cia. Leônidas é uma empresa comercial que atua no ramo
de compra e revenda de produtos de estética. Em
31/12/2025, a análise de suas demonstrações contábeis
evidenciava as seguintes informações:
À luz dos dados fornecidos, é correto afirmar que o
Patrimônio Líquido da empresa na data de
31/12/2025 era de
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Ponta Grossa - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Ponta Grossa - PR - Fiscal de Tributos II |
Q4318878
Contabilidade Geral
Sobre os critérios de avaliação dos ativos dispostos
na Lei nº 6.404/1976, é correto afirmar que as
aplicações em instrumentos financeiros, inclusive
derivativos e, em direitos e títulos de créditos,
classificados no ativo circulante ou no realizável a
longo prazo, quando destinados à negociação ou
disponíveis para venda, serão avaliados pelo
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Ponta Grossa - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Ponta Grossa - PR - Fiscal de Tributos II |
Q4318877
Contabilidade Geral
A lei nº 6.404/1976 estabelece as bases para a
composição das demonstrações contábeis e
classificação das contas que as compõem. De acordo
com o referido normativo, no Balanço Patrimonial,
os direitos que tenham por objeto bens incorpóreos
destinados à manutenção da companhia ou exercidos
com essa finalidade, inclusive o fundo de comércio
adquirido, serão classificados como
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Ponta Grossa - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Ponta Grossa - PR - Fiscal de Tributos II |
Q4318876
Estatística
Em estatística, as medidas de posição ou tendência
central são utilizadas para resumir um conjunto de
dados em um único valor representativo. Uma dessas
medidas é caracterizada por ser o valor que ocupa a
posição central em uma distribuição ordenada,
dividindo o conjunto em duas metades iguais: 50%
das observações ficam abaixo dela e 50% ficam
acima. A medida de tendência central descrita é
denominada de
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Ponta Grossa - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Ponta Grossa - PR - Fiscal de Tributos II |
Q4318875
Matemática
Um vendedor de carros esportivos deseja conhecer a
idade média de seu público-alvo. Para isso, consultou
o cadastro da loja e registrou as idades dos 15
compradores dos últimos dois meses, na ordem em
que apareciam no sistema: 22, 34, 28, 45, 31, 27, 39,
42, 25, 33, 38, 29, 41, 36, 24. Com base nesses dados,
é correto afirmar que a idade média dos
compradores é de
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Ponta Grossa - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Ponta Grossa - PR - Fiscal de Tributos II |
Q4318874
Economia
Em um mercado competitivo, o preço e a quantidade
de equilíbrio de um produto são determinados pela
interação entre oferta e demanda. Considere a
situação em que uma campanha publicitária de
grande alcance aumenta significativamente a
preferência dos consumidores por um determinado
bem, sem que haja qualquer alteração nos custos de
produção ou na tecnologia empregada pelas
empresas do setor. Diante desse cenário, é correto
afirmar que, no curto prazo, o novo equilíbrio de
mercado será caracterizado por
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Ponta Grossa - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Ponta Grossa - PR - Fiscal de Tributos II |
Q4318873
Economia
Diante de um cenário de recessão econômica, com
queda do Produto Interno Bruto (PIB) e aumento do
desemprego, o governo federal decidiu adotar
medidas de estímulo à economia. Para tanto, ampliou
os investimentos públicos em infraestrutura e
concedeu benefícios fiscais para setores produtivos,
com o objetivo de elevar a demanda agregada e
reativar a atividade econômica. É correto afirmar
que a atuação do governo descrita no enunciado
constitui exemplo típico do exercício da função
Ano: 2026
Banca:
Instituto UniFil
Órgão:
Prefeitura de Ponta Grossa - PR
Prova:
Instituto UniFil - 2026 - Prefeitura de Ponta Grossa - PR - Fiscal de Tributos II |
Q4318872
Economia
O Banco Central de um país, com o objetivo de
conter a elevação generalizada dos preços, decidiu
aumentar a taxa básica de juros, elevar o percentual
de depósitos compulsórios dos bancos comerciais e
realizar operações de venda de títulos públicos no
mercado aberto. Essas medidas visam reduzir a
quantidade de moeda em circulação e encarecer o
crédito, desestimulando o consumo e os
investimentos. É correto afirmar que essas ações
descritas são características da política

 Conheça nossos planos