Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 48.306 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Nova Iguaçu - RJ
Provas:
Instituto Consulplan - 2025 - Prefeitura de Nova Iguaçu - RJ - Analista de Controle Interno - Jurídico
|
Instituto Consulplan - 2025 - Prefeitura de Nova Iguaçu - RJ - Analista de Controle Interno de Projetos |
Q3236552
Direito Administrativo
Um servidor público foi acusado de praticar atos que configuram improbidade administrativa ao favorecer uma empresa em
um processo licitatório. Qual das seguintes condutas é considerada ato de improbidade administrativa, conforme a Lei
nº 8.429/1992?
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Nova Iguaçu - RJ
Provas:
Instituto Consulplan - 2025 - Prefeitura de Nova Iguaçu - RJ - Analista de Controle Interno - Jurídico
|
Instituto Consulplan - 2025 - Prefeitura de Nova Iguaçu - RJ - Analista de Controle Interno de Projetos |
Q3236550
Direito Constitucional
O Município de Nova Iguaçu aprovou uma lei proibindo a soltura de fogos de artifício e artefatos pirotécnicos que produzam
estampidos, alegando a necessidade de proteger o meio ambiente e os direitos das pessoas com hipersensibilidade a ruídos,
como autistas e idosos. Um grupo de comerciantes e organizadores de eventos ingressou com uma ação judicial, argumentando
que a norma municipal seria inconstitucional por violar a competência legislativa da União e dos estados sobre matéria de
comércio e meio ambiente. Além disso, alegam que a proibição afrontaria o direito à livre iniciativa e à manifestação cultural.
Considerando os preceitos constitucionais a respeito da organização do estado e os direitos e as garantias fundamentais, além
do entendimento consolidado do Superior Tribunal Federal (STF) a respeito do assunto, assinale a afirmativa correta.
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Nova Iguaçu - RJ
Provas:
Instituto Consulplan - 2025 - Prefeitura de Nova Iguaçu - RJ - Analista de Controle Interno - Jurídico
|
Instituto Consulplan - 2025 - Prefeitura de Nova Iguaçu - RJ - Analista de Controle Interno de Projetos |
Q3236549
Direito Constitucional
O município implementou um programa para a construção e gestão de novas unidades escolares públicas em locais que
ainda não possuíam educação básica. Durante a execução do programa, foram identificadas cobrança de mensalidade,
ausência de vaga para crianças abaixo de 6 anos de idade e ausência de vagas suficientes para estudantes com deficiência.
Diante desse cenário, um grupo de cidadãos acionou o Ministério Público para questionar a legalidade da iniciativa municipal.
Com base na Constituição Federal e nos princípios que regem o direito social à educação, assinale a afirmativa correta.
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Nova Iguaçu - RJ
Provas:
Instituto Consulplan - 2025 - Prefeitura de Nova Iguaçu - RJ - Analista de Controle Interno - Jurídico
|
Instituto Consulplan - 2025 - Prefeitura de Nova Iguaçu - RJ - Analista de Controle Interno de Projetos |
Q3236548
Matemática
Em uma competição de natação organizada por determinada cidade, participaram 10 nadadores – 4 pertencem à equipe A e
6 à equipe B. Após a competição, os 4 melhores nadadores receberão as medalhas de ouro (para o 1º lugar), prata (para o 2º
lugar), bronze (para o 3º lugar) e uma medalha de honra ao mérito (para o 4º lugar). Sabendo que as classificações são
definidas de acordo com a ordem das melhores pontuações e que não há chances de haver empates, quais são as
possibilidades distintas de que pelo menos um dos nadadores da equipe A seja premiado com uma das medalhas?
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Nova Iguaçu - RJ
Provas:
Instituto Consulplan - 2025 - Prefeitura de Nova Iguaçu - RJ - Analista de Controle Interno - Jurídico
|
Instituto Consulplan - 2025 - Prefeitura de Nova Iguaçu - RJ - Analista de Controle Interno de Projetos |
Q3236546
Raciocínio Lógico
João, Marcos e Pedro são amigos e possuem alturas de 1,70 m; 1,75 m; e 1,80 m, mas não necessariamente nessa ordem.
Além disso, atualmente, sabe-se que o curso de graduação de um dos amigos é medicina, de outro é engenharia civil e, do
amigo restante, direito. Sabe-se que Marcos estuda engenharia civil e não possui 1,75 m de altura. Além disso, o aluno de
direito possui 1,70 m de altura e Pedro não estuda medicina. Com base nessas informações, quais são, respectivamente, a
altura e o curso de João?
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Nova Iguaçu - RJ
Provas:
Instituto Consulplan - 2025 - Prefeitura de Nova Iguaçu - RJ - Analista de Controle Interno - Jurídico
|
Instituto Consulplan - 2025 - Prefeitura de Nova Iguaçu - RJ - Analista de Controle Interno de Projetos |
Q3236545
Matemática
Dois trabalhadores estão pintando uma grande parede. O primeiro trabalhador é mais rápido e o segundo é um pouco mais
lento. Quando estão trabalhando juntos, eles conseguem concluir todo o serviço em 24 minutos. No entanto, se apenas um
dos trabalhadores fosse responsável pelo trabalho, o trabalhador mais lento precisaria de 20 minutos a mais do que o
trabalhador mais rápido para completar o mesmo serviço. Com base nessas informações, qual é a soma, em minutos, dos
tempos individuais que cada trabalhador levaria para pintar a parede se trabalhasse sozinho?
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Nova Iguaçu - RJ
Provas:
Instituto Consulplan - 2025 - Prefeitura de Nova Iguaçu - RJ - Analista de Controle Interno - Jurídico
|
Instituto Consulplan - 2025 - Prefeitura de Nova Iguaçu - RJ - Analista de Controle Interno de Projetos |
Q3236544
Raciocínio Lógico
Carlos é analista de dados em uma empresa de tecnologia e concluiu um relatório extenso. Na empresa, ele trabalha de
segunda-feira a sexta-feira e, em cada dia de trabalho, Carlos dedica 1 hora e 15 minutos exclusivamente para essa tarefa.
Seguindo esse ritmo, ele levou um tempo total de 27 horas e 30 minutos para concluir o relatório. Considere que Carlos
começou a elaborar o relatório em uma terça-feira e, nos demais dias úteis, trabalhou sem interrupções. Se, durante a
execução do relatório, houve apenas dois dias que Carlos não trabalhou devido a feriados municipais, em qual dia da semana
ele terminou o relatório?
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Nova Iguaçu - RJ
Provas:
Instituto Consulplan - 2025 - Prefeitura de Nova Iguaçu - RJ - Analista de Controle Interno - Jurídico
|
Instituto Consulplan - 2025 - Prefeitura de Nova Iguaçu - RJ - Analista de Controle Interno de Projetos |
Q3236541
Português
Texto associado
Futuro da Inteligência Artificial e a necessidade da ética relacional para uma governança inclusiva
Estamos vivendo a era da datificação, em que todos os aspectos da vida social são transformados em dados. Esse processo, fundamental para o desenvolvimento da Inteligência Artificial (IA), nos promete um futuro onde decisões complexas podem ser automatizadas e otimizadas em uma escala sem precedentes. No entanto, isso frequentemente simplifica a complexidade da vida humana em métricas e números, ignorando as relações e os contextos que tornam cada indivíduo único. Quando esses dados são usados em sistemas de IA, eles podem acabar reforçando as mesmas desigualdades e exclusões que pretendiam resolver.
Os dados que alimentam esses sistemas muitas vezes refletem contextos históricos de desigualdade. Como Coté (2022) observa, ao moldar identidades e comportamentos humanos em padrões digitais, a datificação impõe limites às representações, limitando a diversidade de experiências humanas e, em muitos casos, perpetuando estereótipos. Isso pode resultar em decisões enviesadas, criando um ciclo de exclusão e discriminação. Esse desafio nos obriga a questionar a suposta neutralidade dos algoritmos e a refletir sobre como essas decisões automatizadas moldam a sociedade, frequentemente favorecendo certos grupos em detrimento de outros.
Pensando em uma governança que seja realmente inclusiva, Browne (2023) propõe a criação de “AI Public Body” – uma entidade pública que permite a participação de cidadãos comuns, especialmente daqueles mais afetados pelas tecnologias de IA, nas decisões sobre o uso dessas tecnologias. Inspirado em modelos de democracia deliberativa, esse corpo incluiria a voz de comunidades diversas, trazendo uma nova perspectiva para as decisões que, até hoje, são dominadas por especialistas técnicos.
Esse modelo representa uma mudança significativa na forma como entendemos a governança, enfatizando que a IA não deve ser apenas uma questão de precisão técnica, mas também de justiça e representatividade. A inclusão dessas vozes no processo de governança cria um espaço onde os efeitos sociais das tecnologias podem ser mais bem compreendidos e endereçados, resultando em uma governança que reflete a diversidade da sociedade.
A justiça algorítmica muitas vezes é tratada como uma questão de otimização matemática, ajustando dados e métricas para minimizar desigualdades estatísticas. No entanto, como Van Nuenen (2022) aponta, a justiça social na IA deve ir além dos ajustes técnicos, considerando as complexas desigualdades estruturais que esses dados representam. Em vez de se limitar a resultados estatísticos, a justiça social exige uma compreensão mais profunda do impacto das decisões tecnológicas na vida das pessoas.
No caso de algoritmos usados em concessão de crédito ou reconhecimento facial, é essencial entender que esses sistemas não operam em um vácuo: eles são parte de uma sociedade com uma longa história de desigualdade. Para que a IA seja realmente justa, ela deve ser projetada com o compromisso de mitigar essas desigualdades, considerando as realidades vividas por comunidades marginalizadas e integrando suas vozes no desenvolvimento e na aplicação dessas tecnologias.
(Carine Roos. Em: 08/02/2025. Disponível em: https://www.hojeemdia.com.br/opiniao. Fragmento.)
Dentre os segmentos destacados a seguir, assinale o que utiliza estratégia argumentativa que confere legitimação à informação e/ou ideia apresentada, diferenciando-se, por esse motivo, dos demais.
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Nova Iguaçu - RJ
Provas:
Instituto Consulplan - 2025 - Prefeitura de Nova Iguaçu - RJ - Analista de Controle Interno - Jurídico
|
Instituto Consulplan - 2025 - Prefeitura de Nova Iguaçu - RJ - Analista de Controle Interno de Projetos |
Q3236540
Português
Texto associado
Futuro da Inteligência Artificial e a necessidade da ética relacional para uma governança inclusiva
Estamos vivendo a era da datificação, em que todos os aspectos da vida social são transformados em dados. Esse processo, fundamental para o desenvolvimento da Inteligência Artificial (IA), nos promete um futuro onde decisões complexas podem ser automatizadas e otimizadas em uma escala sem precedentes. No entanto, isso frequentemente simplifica a complexidade da vida humana em métricas e números, ignorando as relações e os contextos que tornam cada indivíduo único. Quando esses dados são usados em sistemas de IA, eles podem acabar reforçando as mesmas desigualdades e exclusões que pretendiam resolver.
Os dados que alimentam esses sistemas muitas vezes refletem contextos históricos de desigualdade. Como Coté (2022) observa, ao moldar identidades e comportamentos humanos em padrões digitais, a datificação impõe limites às representações, limitando a diversidade de experiências humanas e, em muitos casos, perpetuando estereótipos. Isso pode resultar em decisões enviesadas, criando um ciclo de exclusão e discriminação. Esse desafio nos obriga a questionar a suposta neutralidade dos algoritmos e a refletir sobre como essas decisões automatizadas moldam a sociedade, frequentemente favorecendo certos grupos em detrimento de outros.
Pensando em uma governança que seja realmente inclusiva, Browne (2023) propõe a criação de “AI Public Body” – uma entidade pública que permite a participação de cidadãos comuns, especialmente daqueles mais afetados pelas tecnologias de IA, nas decisões sobre o uso dessas tecnologias. Inspirado em modelos de democracia deliberativa, esse corpo incluiria a voz de comunidades diversas, trazendo uma nova perspectiva para as decisões que, até hoje, são dominadas por especialistas técnicos.
Esse modelo representa uma mudança significativa na forma como entendemos a governança, enfatizando que a IA não deve ser apenas uma questão de precisão técnica, mas também de justiça e representatividade. A inclusão dessas vozes no processo de governança cria um espaço onde os efeitos sociais das tecnologias podem ser mais bem compreendidos e endereçados, resultando em uma governança que reflete a diversidade da sociedade.
A justiça algorítmica muitas vezes é tratada como uma questão de otimização matemática, ajustando dados e métricas para minimizar desigualdades estatísticas. No entanto, como Van Nuenen (2022) aponta, a justiça social na IA deve ir além dos ajustes técnicos, considerando as complexas desigualdades estruturais que esses dados representam. Em vez de se limitar a resultados estatísticos, a justiça social exige uma compreensão mais profunda do impacto das decisões tecnológicas na vida das pessoas.
No caso de algoritmos usados em concessão de crédito ou reconhecimento facial, é essencial entender que esses sistemas não operam em um vácuo: eles são parte de uma sociedade com uma longa história de desigualdade. Para que a IA seja realmente justa, ela deve ser projetada com o compromisso de mitigar essas desigualdades, considerando as realidades vividas por comunidades marginalizadas e integrando suas vozes no desenvolvimento e na aplicação dessas tecnologias.
(Carine Roos. Em: 08/02/2025. Disponível em: https://www.hojeemdia.com.br/opiniao. Fragmento.)
Acerca das informações e ideias apresentadas no último parágrafo do texto, é INCORRETO afirmar que:
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Nova Iguaçu - RJ
Provas:
Instituto Consulplan - 2025 - Prefeitura de Nova Iguaçu - RJ - Analista de Controle Interno - Jurídico
|
Instituto Consulplan - 2025 - Prefeitura de Nova Iguaçu - RJ - Analista de Controle Interno de Projetos |
Q3236537
Português
Texto associado
Futuro da Inteligência Artificial e a necessidade da ética relacional para uma governança inclusiva
Estamos vivendo a era da datificação, em que todos os aspectos da vida social são transformados em dados. Esse processo, fundamental para o desenvolvimento da Inteligência Artificial (IA), nos promete um futuro onde decisões complexas podem ser automatizadas e otimizadas em uma escala sem precedentes. No entanto, isso frequentemente simplifica a complexidade da vida humana em métricas e números, ignorando as relações e os contextos que tornam cada indivíduo único. Quando esses dados são usados em sistemas de IA, eles podem acabar reforçando as mesmas desigualdades e exclusões que pretendiam resolver.
Os dados que alimentam esses sistemas muitas vezes refletem contextos históricos de desigualdade. Como Coté (2022) observa, ao moldar identidades e comportamentos humanos em padrões digitais, a datificação impõe limites às representações, limitando a diversidade de experiências humanas e, em muitos casos, perpetuando estereótipos. Isso pode resultar em decisões enviesadas, criando um ciclo de exclusão e discriminação. Esse desafio nos obriga a questionar a suposta neutralidade dos algoritmos e a refletir sobre como essas decisões automatizadas moldam a sociedade, frequentemente favorecendo certos grupos em detrimento de outros.
Pensando em uma governança que seja realmente inclusiva, Browne (2023) propõe a criação de “AI Public Body” – uma entidade pública que permite a participação de cidadãos comuns, especialmente daqueles mais afetados pelas tecnologias de IA, nas decisões sobre o uso dessas tecnologias. Inspirado em modelos de democracia deliberativa, esse corpo incluiria a voz de comunidades diversas, trazendo uma nova perspectiva para as decisões que, até hoje, são dominadas por especialistas técnicos.
Esse modelo representa uma mudança significativa na forma como entendemos a governança, enfatizando que a IA não deve ser apenas uma questão de precisão técnica, mas também de justiça e representatividade. A inclusão dessas vozes no processo de governança cria um espaço onde os efeitos sociais das tecnologias podem ser mais bem compreendidos e endereçados, resultando em uma governança que reflete a diversidade da sociedade.
A justiça algorítmica muitas vezes é tratada como uma questão de otimização matemática, ajustando dados e métricas para minimizar desigualdades estatísticas. No entanto, como Van Nuenen (2022) aponta, a justiça social na IA deve ir além dos ajustes técnicos, considerando as complexas desigualdades estruturais que esses dados representam. Em vez de se limitar a resultados estatísticos, a justiça social exige uma compreensão mais profunda do impacto das decisões tecnológicas na vida das pessoas.
No caso de algoritmos usados em concessão de crédito ou reconhecimento facial, é essencial entender que esses sistemas não operam em um vácuo: eles são parte de uma sociedade com uma longa história de desigualdade. Para que a IA seja realmente justa, ela deve ser projetada com o compromisso de mitigar essas desigualdades, considerando as realidades vividas por comunidades marginalizadas e integrando suas vozes no desenvolvimento e na aplicação dessas tecnologias.
(Carine Roos. Em: 08/02/2025. Disponível em: https://www.hojeemdia.com.br/opiniao. Fragmento.)
A escolha linguística para indicar o sujeito, agente da ação verbal, em “Estamos vivendo a era da datificação, [...]” (1º§)
denota:
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Nova Iguaçu - RJ
Provas:
Instituto Consulplan - 2025 - Prefeitura de Nova Iguaçu - RJ - Analista de Controle Interno - Jurídico
|
Instituto Consulplan - 2025 - Prefeitura de Nova Iguaçu - RJ - Analista de Controle Interno de Projetos |
Q3236536
Português
Texto associado
Futuro da Inteligência Artificial e a necessidade da ética relacional para uma governança inclusiva
Estamos vivendo a era da datificação, em que todos os aspectos da vida social são transformados em dados. Esse processo, fundamental para o desenvolvimento da Inteligência Artificial (IA), nos promete um futuro onde decisões complexas podem ser automatizadas e otimizadas em uma escala sem precedentes. No entanto, isso frequentemente simplifica a complexidade da vida humana em métricas e números, ignorando as relações e os contextos que tornam cada indivíduo único. Quando esses dados são usados em sistemas de IA, eles podem acabar reforçando as mesmas desigualdades e exclusões que pretendiam resolver.
Os dados que alimentam esses sistemas muitas vezes refletem contextos históricos de desigualdade. Como Coté (2022) observa, ao moldar identidades e comportamentos humanos em padrões digitais, a datificação impõe limites às representações, limitando a diversidade de experiências humanas e, em muitos casos, perpetuando estereótipos. Isso pode resultar em decisões enviesadas, criando um ciclo de exclusão e discriminação. Esse desafio nos obriga a questionar a suposta neutralidade dos algoritmos e a refletir sobre como essas decisões automatizadas moldam a sociedade, frequentemente favorecendo certos grupos em detrimento de outros.
Pensando em uma governança que seja realmente inclusiva, Browne (2023) propõe a criação de “AI Public Body” – uma entidade pública que permite a participação de cidadãos comuns, especialmente daqueles mais afetados pelas tecnologias de IA, nas decisões sobre o uso dessas tecnologias. Inspirado em modelos de democracia deliberativa, esse corpo incluiria a voz de comunidades diversas, trazendo uma nova perspectiva para as decisões que, até hoje, são dominadas por especialistas técnicos.
Esse modelo representa uma mudança significativa na forma como entendemos a governança, enfatizando que a IA não deve ser apenas uma questão de precisão técnica, mas também de justiça e representatividade. A inclusão dessas vozes no processo de governança cria um espaço onde os efeitos sociais das tecnologias podem ser mais bem compreendidos e endereçados, resultando em uma governança que reflete a diversidade da sociedade.
A justiça algorítmica muitas vezes é tratada como uma questão de otimização matemática, ajustando dados e métricas para minimizar desigualdades estatísticas. No entanto, como Van Nuenen (2022) aponta, a justiça social na IA deve ir além dos ajustes técnicos, considerando as complexas desigualdades estruturais que esses dados representam. Em vez de se limitar a resultados estatísticos, a justiça social exige uma compreensão mais profunda do impacto das decisões tecnológicas na vida das pessoas.
No caso de algoritmos usados em concessão de crédito ou reconhecimento facial, é essencial entender que esses sistemas não operam em um vácuo: eles são parte de uma sociedade com uma longa história de desigualdade. Para que a IA seja realmente justa, ela deve ser projetada com o compromisso de mitigar essas desigualdades, considerando as realidades vividas por comunidades marginalizadas e integrando suas vozes no desenvolvimento e na aplicação dessas tecnologias.
(Carine Roos. Em: 08/02/2025. Disponível em: https://www.hojeemdia.com.br/opiniao. Fragmento.)
O livre comentário a seguir, referente ao texto, que apresenta correção gramatical, está indicado em:
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Nova Iguaçu - RJ
Provas:
Instituto Consulplan - 2025 - Prefeitura de Nova Iguaçu - RJ - Analista de Controle Interno - Jurídico
|
Instituto Consulplan - 2025 - Prefeitura de Nova Iguaçu - RJ - Analista de Controle Interno de Projetos |
Q3236534
Português
Texto associado
Futuro da Inteligência Artificial e a necessidade da ética relacional para uma governança inclusiva
Estamos vivendo a era da datificação, em que todos os aspectos da vida social são transformados em dados. Esse processo, fundamental para o desenvolvimento da Inteligência Artificial (IA), nos promete um futuro onde decisões complexas podem ser automatizadas e otimizadas em uma escala sem precedentes. No entanto, isso frequentemente simplifica a complexidade da vida humana em métricas e números, ignorando as relações e os contextos que tornam cada indivíduo único. Quando esses dados são usados em sistemas de IA, eles podem acabar reforçando as mesmas desigualdades e exclusões que pretendiam resolver.
Os dados que alimentam esses sistemas muitas vezes refletem contextos históricos de desigualdade. Como Coté (2022) observa, ao moldar identidades e comportamentos humanos em padrões digitais, a datificação impõe limites às representações, limitando a diversidade de experiências humanas e, em muitos casos, perpetuando estereótipos. Isso pode resultar em decisões enviesadas, criando um ciclo de exclusão e discriminação. Esse desafio nos obriga a questionar a suposta neutralidade dos algoritmos e a refletir sobre como essas decisões automatizadas moldam a sociedade, frequentemente favorecendo certos grupos em detrimento de outros.
Pensando em uma governança que seja realmente inclusiva, Browne (2023) propõe a criação de “AI Public Body” – uma entidade pública que permite a participação de cidadãos comuns, especialmente daqueles mais afetados pelas tecnologias de IA, nas decisões sobre o uso dessas tecnologias. Inspirado em modelos de democracia deliberativa, esse corpo incluiria a voz de comunidades diversas, trazendo uma nova perspectiva para as decisões que, até hoje, são dominadas por especialistas técnicos.
Esse modelo representa uma mudança significativa na forma como entendemos a governança, enfatizando que a IA não deve ser apenas uma questão de precisão técnica, mas também de justiça e representatividade. A inclusão dessas vozes no processo de governança cria um espaço onde os efeitos sociais das tecnologias podem ser mais bem compreendidos e endereçados, resultando em uma governança que reflete a diversidade da sociedade.
A justiça algorítmica muitas vezes é tratada como uma questão de otimização matemática, ajustando dados e métricas para minimizar desigualdades estatísticas. No entanto, como Van Nuenen (2022) aponta, a justiça social na IA deve ir além dos ajustes técnicos, considerando as complexas desigualdades estruturais que esses dados representam. Em vez de se limitar a resultados estatísticos, a justiça social exige uma compreensão mais profunda do impacto das decisões tecnológicas na vida das pessoas.
No caso de algoritmos usados em concessão de crédito ou reconhecimento facial, é essencial entender que esses sistemas não operam em um vácuo: eles são parte de uma sociedade com uma longa história de desigualdade. Para que a IA seja realmente justa, ela deve ser projetada com o compromisso de mitigar essas desigualdades, considerando as realidades vividas por comunidades marginalizadas e integrando suas vozes no desenvolvimento e na aplicação dessas tecnologias.
(Carine Roos. Em: 08/02/2025. Disponível em: https://www.hojeemdia.com.br/opiniao. Fragmento.)
A forma como a temática é abordada no texto apresenta aspectos não apenas positivos, mas situações que muitas vezes apontam
certa preocupação. Representa(m) o exposto anteriormente:
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Nova Iguaçu - RJ
Prova:
Instituto Consulplan - 2025 - Prefeitura de Nova Iguaçu - RJ - Auditor Municipal de Controle Interno |
Q3236448
Legislação dos Municípios do Estado do Rio de Janeiro
A instituição XYZ, estabelecida no município de Nova Iguaçu, foi notificada a apresentar à Secretaria responsável, informações
fiscais sobre os serviços prestados, intermediados e tomados relacionados ao Imposto sobre Serviços de Qualquer Natureza, nos
termos do que dispõe o Código Tributário do Município de Nova Iguaçu – Lei Complementar nº 3.411/2002 a respeito das declarações fiscais. Sobre o caso hipotético narrado, assinale a afirmativa correta.
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Nova Iguaçu - RJ
Prova:
Instituto Consulplan - 2025 - Prefeitura de Nova Iguaçu - RJ - Auditor Municipal de Controle Interno |
Q3236447
Legislação dos Municípios do Estado do Rio de Janeiro
Rafael foi recentemente aprovado em concurso público promovido pelo município de Nova Iguaçu, sendo lotado na
SEMCONGER. Em conversa com um colega servidor atuante em outra secretaria, Rafael recebeu as seguintes informações
sobre a documentação fiscal do município; analise-as.
I. Os LIFs – Livros Fiscais, no caso de prestadores de serviço com mais de um estabelecimento, deverão ser escriturados, separado e individualmente, de forma distinta, para cada um dos estabelecimentos.
II. O regime constitucional da imunidade tributária e a benesse municipal da isenção fiscal dispensam a autenticação, o uso, a escrituração, a exibição e a conservação de LIFs – Livros Fiscais.
III. As NTFs –Notas Fiscais são de uso dispensado, entre outros, para os seguintes contribuintes que tenham por objeto a prestação de serviço sob forma de pessoa jurídica: delegadas, autorizadas, permissionárias e concessionárias de serviços públicos.
IV. A emissão da NTF – Nota Fiscal, após o seu prazo de validade, não é motivo para que seja considerada inidônea.
Tendo em vista o disposto na Lei Complementar nº 3.411/2002, está correto o que se afirma em
I. Os LIFs – Livros Fiscais, no caso de prestadores de serviço com mais de um estabelecimento, deverão ser escriturados, separado e individualmente, de forma distinta, para cada um dos estabelecimentos.
II. O regime constitucional da imunidade tributária e a benesse municipal da isenção fiscal dispensam a autenticação, o uso, a escrituração, a exibição e a conservação de LIFs – Livros Fiscais.
III. As NTFs –Notas Fiscais são de uso dispensado, entre outros, para os seguintes contribuintes que tenham por objeto a prestação de serviço sob forma de pessoa jurídica: delegadas, autorizadas, permissionárias e concessionárias de serviços públicos.
IV. A emissão da NTF – Nota Fiscal, após o seu prazo de validade, não é motivo para que seja considerada inidônea.
Tendo em vista o disposto na Lei Complementar nº 3.411/2002, está correto o que se afirma em
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Nova Iguaçu - RJ
Prova:
Instituto Consulplan - 2025 - Prefeitura de Nova Iguaçu - RJ - Auditor Municipal de Controle Interno |
Q3236446
Auditoria Governamental
O Modelo de Três Linhas, do Institute of Internal Auditors-IIA, ajuda as organizações a identificarem estruturas e processos que
melhor auxiliam no atingimento dos objetivos e facilitam uma forte governança e gerenciamento de riscos. A auditoria interna
presta avaliação e assessoria independentes e objetivas sobre adequação e eficácia da governança e do gerenciamento de
riscos. Isso é feito através da aplicação competente de processos sistemáticos e disciplinados, expertise e conhecimentos. Tício
atuará como auditor na HJK Indústria e Comércio S.A. e buscará estabelecer a independência da auditoria interna em relação a
responsabilidades da gestão, que é fundamental para sua objetividade, autoridade e credibilidade, por meio das seguintes
ações/fatores descritos no Modelo de Três Linhas, EXCETO:
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Nova Iguaçu - RJ
Prova:
Instituto Consulplan - 2025 - Prefeitura de Nova Iguaçu - RJ - Auditor Municipal de Controle Interno |
Q3236445
Auditoria Governamental
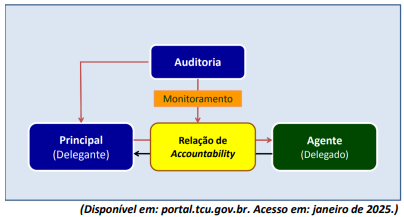
O “conflito de agência” aparece quando o bem-estar de uma parte (denominada principal) depende das decisões tomadas por outra parte (denominada agente). “Agente” é a parte responsável pela gestão do patrimônio do “principal”. O “agente” recebe uma delegação de recursos e de poderes, e tem, por dever dessa delegação, que gerenciar tais recursos e exercer tais poderes mediante estratégias e ações para atingir objetivos, com uma obrigação constante de prestar contas para quem lhe fez a delegação. Tendo por base a figura e os conceitos disponibilizados e devidamente explicados anteriormente, quanto ao sistema de controle governamental – visão geral; criação e atribuições; e formas de controle interno e de auditoria de controle interno, analise as afirmativas a seguir.
I. O “conflito de agência” influenciou decisivamente o surgimento das funções de controle interno e de auditoria, bem como o desenvolvimento dessas funções como instrumentos de monitoramento das relações de accountability (responsabilização), sobretudo em função de distanciamento entre o “principal” e o gestor do patrimônio, do crescimento econômico, do patrimônio administrado, do aumento da complexidade e da regulação dos negócios.
II. Auditoria é um instrumento de governança para reduzir “conflitos de agência”. É um mecanismo do “agente”, não do “principal”.
III. Na administração pública, o “principal”, ao fazer uma delegação de recursos e de poderes, busca na confirmação de um terceiro (controlador interno e auditor de controle interno), que deve agir de forma independente e imparcial, a asseguração de que tais recursos estão sendo geridos mediante estratégias e ações adequadas para atingir os objetivos regularmente estabelecidos.
Está correto o que se afirma em
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Nova Iguaçu - RJ
Prova:
Instituto Consulplan - 2025 - Prefeitura de Nova Iguaçu - RJ - Auditor Municipal de Controle Interno |
Q3236444
Auditoria Governamental
O auditor de controle interno municipal deverá compreender plenamente os aspectos legais e infralegais inerentes ao
controle externo, especialmente no que se refere à Constituição Federal de 1988 e à Lei Orgânica do Tribunal de Contas da
União (TCU). Assim, tendo em vista a figura a seguir e, ainda, sobre o controle interno e controle externo da administração
pública, marque V para as afirmativas verdadeiras e F para as falsas.
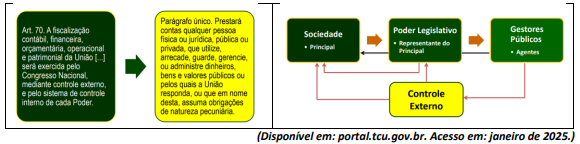
( ) Auditoria interna é parte do sistema de controle interno da organização, mas não é sua a responsabilidade pelos controles internos; essa responsabilidade é dos gestores.
( ) Não se deve confundir o controle interno administrativo com o órgão ou unidade de controle interno ou de auditoria interna, cuja função é avaliar a qualidade dos outros controles implantados pelos gestores.
( ) A responsabilidade das unidades/órgãos de controle ou auditoria interna é avaliar a consistência, a qualidade e a suficiência dos controles internos implantados pelos gestores.
( ) Órgãos ou unidades de controle interno não são unidades administrativas, haja vista estarem incumbidos, exclusivamente, de prestar apoio às atividades de controle externo exercidas pelos Tribunais de Contas.
A sequência está correta em
( ) Auditoria interna é parte do sistema de controle interno da organização, mas não é sua a responsabilidade pelos controles internos; essa responsabilidade é dos gestores.
( ) Não se deve confundir o controle interno administrativo com o órgão ou unidade de controle interno ou de auditoria interna, cuja função é avaliar a qualidade dos outros controles implantados pelos gestores.
( ) A responsabilidade das unidades/órgãos de controle ou auditoria interna é avaliar a consistência, a qualidade e a suficiência dos controles internos implantados pelos gestores.
( ) Órgãos ou unidades de controle interno não são unidades administrativas, haja vista estarem incumbidos, exclusivamente, de prestar apoio às atividades de controle externo exercidas pelos Tribunais de Contas.
A sequência está correta em
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Nova Iguaçu - RJ
Prova:
Instituto Consulplan - 2025 - Prefeitura de Nova Iguaçu - RJ - Auditor Municipal de Controle Interno |
Q3236443
Auditoria Governamental
Preocupados em fazer com que o sistema de controle interno municipal cumpra sua real função na administração e para que
o órgão de controle interno cumpra suas metas, os servidores públicos, responsáveis pelo controle interno de determinado
município, elaboraram uma lista contendo tudo o que estaria sujeito à verificação direta do órgão de controle interno. Alguns
itens da referida lista se encontram relacionados a seguir; analise-os.
I. Sistemas administrativos e operacionais utilizados na gestão orçamentária, financeira, patrimonial, operacional e de pessoal.
II. Execução dos planos, programas, projetos e atividades que envolvam aplicação de recursos públicos.
III. Aplicação dos recursos do erário municipal transferidos a entidades públicas ou privadas.
IV. Contratos firmados por gestores públicos com entidades públicas ou privadas para prestação de serviços, execução de obras e fornecimento de materiais.
V. Exclusivamente procedimentos de dispensas ou inexigibilidades de processos licitatórios para aquisição de bens e serviços.
VI. Instrumentos e sistemas de guarda e conservação dos bens e do patrimônio público municipal.
VII. Atos administrativos que resultem em direitos para o poder público municipal, sendo dispensados os atos que resultem em obrigações.
VIII.Arrecadação, restituição e renúncias de receitas de tributos da competência do município, do estado e da União.
Considerando que a Auditoria de Controle Interno municipal efetuou uma correta avaliação, certamente ela apontou que alguns dos itens listados anteriormente apresentam equívocos. Assinale a alternativa em que se encontram relacionados os itens INCORRETOS.
I. Sistemas administrativos e operacionais utilizados na gestão orçamentária, financeira, patrimonial, operacional e de pessoal.
II. Execução dos planos, programas, projetos e atividades que envolvam aplicação de recursos públicos.
III. Aplicação dos recursos do erário municipal transferidos a entidades públicas ou privadas.
IV. Contratos firmados por gestores públicos com entidades públicas ou privadas para prestação de serviços, execução de obras e fornecimento de materiais.
V. Exclusivamente procedimentos de dispensas ou inexigibilidades de processos licitatórios para aquisição de bens e serviços.
VI. Instrumentos e sistemas de guarda e conservação dos bens e do patrimônio público municipal.
VII. Atos administrativos que resultem em direitos para o poder público municipal, sendo dispensados os atos que resultem em obrigações.
VIII.Arrecadação, restituição e renúncias de receitas de tributos da competência do município, do estado e da União.
Considerando que a Auditoria de Controle Interno municipal efetuou uma correta avaliação, certamente ela apontou que alguns dos itens listados anteriormente apresentam equívocos. Assinale a alternativa em que se encontram relacionados os itens INCORRETOS.
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Nova Iguaçu - RJ
Prova:
Instituto Consulplan - 2025 - Prefeitura de Nova Iguaçu - RJ - Auditor Municipal de Controle Interno |
Q3236442
Contabilidade Pública
O auditor de controle interno de determinado município, ao executar suas atribuições de verificação, acompanhamento e
providências para correção dos atos administrativos e de gestão fiscal produzidos pelos órgãos e autoridades no âmbito do
Poder Executivo Municipal, observou que alguns créditos tributários e não tributários em favor da Fazenda Pública, não
recebidos no prazo para pagamento definido em lei, após apuração de certeza e liquidez, foram erroneamente inscritos. A
fim de efetuar a devida correção, o auditor esclareceu que a correta inscrição deverá ser em:
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Nova Iguaçu - RJ
Prova:
Instituto Consulplan - 2025 - Prefeitura de Nova Iguaçu - RJ - Auditor Municipal de Controle Interno |
Q3236441
Contabilidade Pública
Considere que os servidores de determinada prefeitura municipal estão com dificuldades de compreender os procedimentos
necessários e legais a serem adotados na arrecadação da receita orçamentária. O chefe do Poder Executivo, preocupado com
a situação, determinou que os auditores municipais de controle interno efetuassem uma avaliação, a fim de sanar as dúvidas
e sugerir procedimentos que auxiliassem os servidores na condução das atividades diárias em relação às providências a
serem adotadas na arrecadação. Após uma avaliação diagnóstica, os auditores concluíram que o maior problema estava
relacionado às fases da receita pública, especificamente quanto ao momento do registro da receita orçamentária. Após os
devidos esclarecimentos, é correto afirmar que o registro da receita orçamentária deverá ser efetuado na fase de:

 Conheça nossos planos