Questões de Concurso Para fcc

Foram encontradas 130.101 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q2723459 Português

Atenção: Para responder à questão, considere o texto abaixo.


     Meu pensamento é um devorador de imagens. Quando uma boa imagem me aparece, eu rio de felicidade, e o meu pensador se põe a brincar com ela como um menino brinca com uma bola. Se me disserem que esse hábito intelectual não é próprio de um filósofo, que filósofos devem se manter nos limites de uma dieta austera de conceitos puros e sem temperos, invoco em minha defesa Albert Camus, que dizia que só se pensa por meio de imagens. Amo as imagens, mas elas me amedrontam. Imagens são entidades incontroláveis, que frequentemente produzem associações que o autor não autorizou. Os conceitos, ao contrário, são bem-comportados, pássaros engaiolados. As imagens são pássaros em voo. Daí seu fascínio e seu perigo.


(Adaptado de: ALVES, Rubem. O canto do galo. Disponível: https://www1.folha.uol.com.br. Acesso em: 10/09/2023)
De acordo com o texto, as imagens
Alternativas
Q2705727 Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a Lei Orçamentária Anual de um ente público
Alternativas
Q2705726 Direito Financeiro
De acordo com a Lei nº 4.320/1964, o crédito suplementar
Alternativas
Q2705724 Contabilidade Pública
Quanto à classificação orçamentária, de acordo com o Manual de Contabilidade Aplicada ao Setor Público,
Alternativas
Q2705723 Contabilidade Pública
De acordo com o Manual de Demonstrativos Fiscais, o Demonstrativo da Receita Corrente Líquida
Alternativas
Q2705722 Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, na execução orçamentária,
Alternativas
Q2705721 Contabilidade Pública
Um servidor de uma entidade pública efetuou, em 04/01/2023, a devolução do valor total recebido por meio de suprimento de fundos, cuja execução orçamentária para a sua concessão ocorreu integralmente no mês de dezembro de 2022. De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a referida entidade efetuou, em 04/01/2023, o registro contábil de
Alternativas
Q2705720 Contabilidade Pública
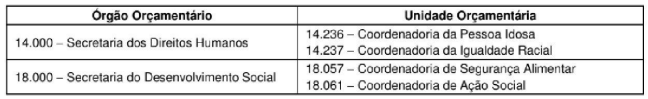
Atenção: Para responder à questão, considere as informações apresentadas a seguir sobre parte da classificação institucional de um ente público.


Considere ainda que as unidades orçamentárias são também unidades gestoras.

De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a liberação de recursos financeiros da unidade gestora 18.057 para a 18.061 corresponde a
Alternativas
Q2705719 Contabilidade Pública
Atenção: Para responder à questão, considere as informações apresentadas a seguir sobre parte da classificação institucional de um ente público.


Considere ainda que as unidades orçamentárias são também unidades gestoras.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a descentralização de créditos orçamentários da unidade orçamentária 14.236 para a
Alternativas
Q2705718 Contabilidade Pública
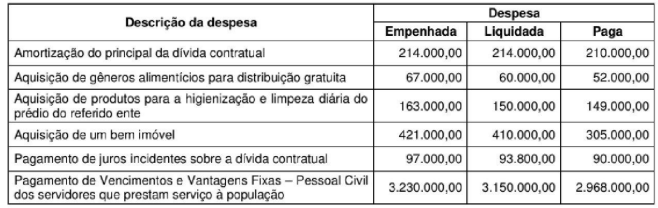
Atenção: Para responder à questão, considere as informações apresentadas no quadro a seguir sobre a execução orçamentária de despesas referentes ao exercício financeiro de 2022 de um ente público. Os valores estão expressos em reais (R$).


De acordo com a Lei nº 4.320/1964, o Balanço Financeiro do ano de 2022 apresentou
Alternativas
Q2705717 Administração Financeira e Orçamentária
Atenção: Para responder à questão, considere as informações apresentadas no quadro a seguir sobre a execução orçamentária de despesas referentes ao exercício financeiro de 2022 de um ente público. Os valores estão expressos em reais (R$).


De acordo com a Lei nº 4.320/1964, o valor total inscrito em 31/12/2022 em restos a pagar:
Alternativas
Q2705716 Auditoria
De acordo com a NBC TA 700, e considerando as regras que delimitam a formação da opinião e emissão do relatório do auditor independente, considere:

I. O auditor independente deve formar sua opinião apenas se concluir que obteve segurança razoável de que as demonstrações contábeis estão livres de distorção relevante.

II. O auditor independente deve expressar sua opinião não modificada quando concluir que as demonstrações contábeis são elaboradas, em todos os aspectos relevantes, de acordo com a estrutura do relatório financeiro aplicável.

III. O nome do sócio do trabalho ou do responsável técnico deve constar do relatório do auditor independente sobre as demonstrações contábeis.

IV. O relatório do auditor independente pode ter data anterior à data em que ele obteve evidência de auditoria apropriada e suficiente para fundamentar sua opinião sobre as demonstrações contábeis.


Está correto o que se afirma APENAS em
Alternativas
Q2705715 Auditoria Governamental
Com base na Norma Brasileira de Contabilidade Técnica de Auditoria Interna - NBC TI 01.
Alternativas
Q2705714 Auditoria Governamental
As auditorias governamentais realizadas no setor público definidas nas Normas de Auditoria Governamental - NAGs classificam-se em Auditoria de Regularidade, Contábil, de Cumprimento Legal, e Operacional. Corresponde a uma auditoria do tipo Operacional:
Alternativas
Q2705713 Auditoria Governamental
De acordo com a metodologia de execução dos trabalhos de auditoria governamental disposta nas NAGs — Normas de Auditoria Governamental, NÃO é critério que deve ser utilizado para orientar as etapas da auditoria:
Alternativas
Q2705712 Auditoria Governamental
Considerando as competências previstas na Constituição Federal do Sistema de Controle Interno dos Poderes Legislativo, Executivo e Judiciário, é INCORRETO afirmar:
Alternativas
Q2705711 Auditoria Governamental
Distorções nas demonstrações contábeis podem originar-se de fraude ou erro. De acordo com as Normas Brasileiras de Contabilidade Técnicas de Auditoria (NBC TA-240), há dois tipos de distorções intencionais pertinentes ao auditor — distorções decorrentes de informações contábeis fraudulentas e da apropriação indébita de ativos. Considerando esses dois tipos de distorções,
Alternativas
Q2705710 Contabilidade Geral
Uma empresa de auditoria firmou contrato com empresa cliente sua, mediante o qual essa cliente pagaria à referida empresa de auditoria, pelos serviços por esta prestados, a importância de R$ 100.000,00 (“receita bruta”), por meio de PIX ou de transferência bancária.

O estabelecimento da empresa prestadora dos serviços de auditoria se localiza no Município “A”, onde ocorre a incidência do ISS pela alíquota de 4%, enquanto a empresa cliente se localiza no Município “B”, cuja alíquota de ISS é de 3% para a prestação dos serviços de auditoria. Ao receber o valor pactuado, a empresa de auditoria tem a obrigação de emitir documento fiscal referente aos serviços prestados, nele consignando o valor do ISS devido a ser recolhido.

Com base nessas informações, o custo tributário de ISS (despesa de ISS lançada na contabilidade da empresa de auditoria) e a receita líquida da empresa prestadora (após o recolhimento do ISS devido) serão, respectivamente, de: 
Alternativas
Q2705709 Contabilidade Geral
Uma empresa comercial adquiriu, de estabelecimento de empresa fornecedora localizada no mesmo Município, mercadorias para serem revendidas a consumidores finais. Na Nota Fiscal do seu fornecedor, constavam os seguintes dados:

I. Valor das mercadorias: R$ 2.500,00.
II. Valor do frete cobrado do adquirente: R$ 500,00.
III. Aliquota de ICMS: 18%.
IV. Valor total da Nota Fiscal: R$ 3.000,00.


Considerando que o ICMS é um imposto recuperável para a empresa comercial adquirente, o valor do ICMS a recuperar e o valor contábil dos estoques das mercadorias adquiridas são, respectivamente, de:

Alternativas
Q2705708 Contabilidade Geral
A Empresa ABC Comercial Ltda. contrata a prestação de serviços de vigilância para garantir a segurança nas dependências de sua empresa, localizada em São Paulo. Esses serviços são prestados pela empresa Vigilantes Ltda., mediante cessão de mão de obra. No mês de setembro de 2023, o valor bruto da Nota Fiscal da prestação de serviços foi de R$ 20.000,00. Considerando, para fins de cálculo, que não haverá retenção na fonte de PIS, COFINS, CSLL, IR fonte ou de qualquer outro tributo ou contribuição, o valor da contribuição previdenciária a ser retido na fonte pela ABC Comercial Ltda., bem como o valor líquido a ser recebido pela empresa Vigilantes Ltda., serão, respectivamente, de:
Alternativas
Respostas
8401: E
8402: A
8403: E
8404: C
8405: C
8406: D
8407: A
8408: E
8409: C
8410: A
8411: B
8412: B
8413: E
8414: A
8415: B
8416: A
8417: C
8418: D
8419: E
8420: A