Questões de Concurso
Sobre propriedades dos estimadores em estatística
Foram encontradas 138 questões


Observação: Para as questões que assim necessitarem, há tabelas estatísticas disponibilizadas no final deste caderno.
A tabela a seguir descreve as receitas anuais, em bilhões de reais, de uma empresa no período de 2018 a 2022.
Ano |
2018 |
2019 |
2020 |
2021 |
2022 |
Receita |
1,5 |
1,8 |
1,7 |
2,0 |
2,0 |
Usando o método dos mínimos quadrados e supondo linear a tendência dos dados informados, a estimativa pontual da receita (em bilhões de reais) para 2023 é de:
Observação: Para as questões que assim necessitarem, há tabelas estatísticas disponibilizadas no final deste caderno.
Um teste de hipóteses a 2% pretendeu verificar a razoabilidade das hipóteses Ho : μ = 49 e H1 : μ > 49 para uma população com desvio padrão igual a 9. Investigada uma amostra de tamanho 36, se os valores fizerem concluir que Ho deve ser aceita, então sua média amostral deve ser de no máximo:
 o estimador de máxima verossimilhança e g(. ) uma função monótona. Utilizando a propriedade da invariância do estimador de máxima verossimilhança, qual é o estimador de g(θ)?

Tabela 2
O teste anova (α = 0,05), aplicado aos dados, forneceu estatística F teste = 2,60 e valor F crítico = 3,89. Diante do exposto, podemos afirmar que:

Considere que uma amostra aleatória simples de tamanho n = 400 tenha sido retirada de uma população normal com média μ e variância σ2. Sabendo que a média amostral é igual a 20, que a variância amostral é igual a 4 e que  = 0,05, em que Z denota a variável aleatória normal padrão, julgue o próximo item.
O desvio padrão amostral é igual a 2, no entanto esse resultado representa uma estimativa viciada do desvio padrão populacional σ.
Considerando que
 seja a média amostral e que X(1) = min{X1, ..., Xn) e X(n) = max{X1, ..., Xn) denotem as estatísticas extremais, julgue o item que se segue.
X(n) - 1 é um estimador de máxima verossimilhança para o parâmetro a.
Considerando que
seja a média amostral e que X(1) = min{X1, ..., Xn) e X(n) = max{X1, ..., Xn) denotem as estatísticas extremais, julgue o item que se segue.
Por si só, X(1) não é estatística suficiente para a estimação de a.
Considerando que
 seja a média amostral e que X(1) = min{X1, ..., Xn) e X(n) = max{X1, ..., Xn) denotem as estatísticas extremais, julgue o item que se segue.
 - 1/2 é um estimador não viciado para o parâmetro a.
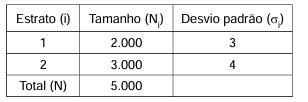
Uma amostra aleatória de tamanho 100, com reposição, foi extraída da população com partilha proporcional entre os estratos. Seja o estimador
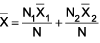 , sendo
 e
 as médias amostrais dos estratos 1 e 2, respectivamente. A variância de
 é, então, igual a
Considere o modelo de regressão linear múltipla com variável dependente y e variáveis explicativas x1, x2, ... , xk, representado por yi=β0+β1 x1i+β2 x2i+...+βk xki+ui , em que ui significa o termo de erro aleatório e i = 1, 2, ..., n, o índice relativo às observações amostrais. O erro de especificação causado por inclusão de variável explicativa irrelevante resulta em estimadores de MQO
Em um modelo clássico de regressão linear, os pressupostos sobre os erros e as variáveis independentes condicionam as propriedades dos estimadores de MQO.
Sobre essa conexão entre os pressupostos e as propriedades de MQO, é correto afirmar que:

 Conheça nossos planos