Questões de Concurso
Sobre propriedades dos estimadores em estatística
Foram encontradas 138 questões


Em um modelo de regressão linear múltipla com k variáveis independentes x1, x2, ..., xk e n observações y1, y2, ..., yn solução de mínimos quadrados para estimar o vetor de parâmetros é:
Para responder às questões 46, 47 e 48 use as informações a seguir sobre as variáveis Z e W. Suponha que as duas variáveis estejam relacionadas segundo um modelo de regressão linear simples, Z = β0 + β1 w + ε, sendo ε o termo aleatório e que:
Qual opção informa a estimativa não viciada para a variância?
Para responder às questões 46, 47 e 48 use as informações a seguir sobre as variáveis Z e W. Suponha que as duas variáveis estejam relacionadas segundo um modelo de regressão linear simples, Z = β0 + β1 w + ε, sendo ε o termo aleatório e que:
Qual opção informa as estimativas de mínimos quadrados de β0 e β1, respectivamente?
Seja S2 a variância amostral de uma amostra
aleatória de tamanho n proveniente uma distribuição
N(μ, σ2). Neste caso tem distribuição:
Sabe-se que a variável X tem média e variância amostrais iguais a a3 e b4, respectivamente. O coeficiente de variação amostral da variável aleatória W, onde W=3X – 6, é igual a:
*Considere as informações para responder à questão.
Um estudo deseja relacionar a altura da filha (Y) em função da altura de sua mãe (X1) e de seu pai (X2), através de um
modelo de regressão linear múltipla Yi = β0 + β1X1 + β2X2 + ε. Uma amostra aleatória de tamanho 20 foi obtida para tal
fim.
Considere os resultados a seguir.
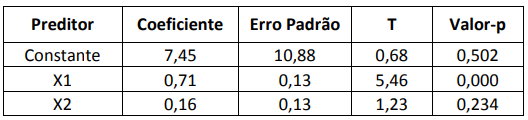
Sobre os coeficientes do modelo de regressão linear múltipla, é correto afirmar que
*Considere as informações para responder à questão.
Um estudo deseja relacionar a altura da filha (Y) em função da altura de sua mãe (X1) e de seu pai (X2), através de um
modelo de regressão linear múltipla Yi = β0 + β1X1 + β2X2 + ε. Uma amostra aleatória de tamanho 20 foi obtida para tal
fim.
A tabela ANOVA apresentada foi obtida ao ajustar o modelo de regressão.
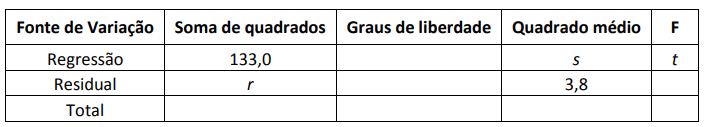
Os valores de r, s e t são, respectivamente,
Num modelo de regressão linear múltipla com notação matricial y = Xβ + ε o estimador de mínimos quadrados de β é dado por
Para ajustar um modelo de regressão linear Y = β0 + β1x + ε foram realizadas 10 observações que forneceram os seguintes resultados:
; ; .
;
As estimativas de mínimos quadrados da inclinação e da interseção são respectivamente:
Se X1 , X2 , .., Xn denota uma amostra aleatória de tamanho n de uma distribuição N (μ, σ2), então os estimadores de máxima verossimilhança de μ e σ2 são respectivamente:
Dez observações foram obtidas de uma distribuição de Poisson com parâmetro , que estão listadas abaixo:
0___0___1___1___2___2___3___3___3___5
Qual o estimador de momentos para ?
Qual o estimador não viciado de X(n) (máximo) para os dados da amostra {3,5,4,10,5,7,8,4,9,4}, sabendo que esse estimador é função do estimador de máxima verossimilhança?
Uma amostra aleatória simples será obtida para se estimar uma média populacional.
Para garantirmos, com 95% de confiança, que o valor obtido da média amostral não diferirá do valor da média populacional por mais de 5% do valor do desvio padrão populacional, o tamanho da amostra deve ser, no mínimo, igual a
Considere uma amostra aleatória X1, X2, X3, X4 , de tamanho 4, de uma variável populacional com média μ e variância σ2 e os seguintes eventuais estimadores de μ:
T1 = (X1 + X2 + X3 + X4)/4
T2 = (X1 + 2X2 + 3X3 + 4X4/10
T3 = (X1 - 2X2 - 2X3 + 4X4)/10
T4 = X1
T5 = (X1 - 2X2+ 3X3 - 4X4)/4
A variância de T5 é igual a:
Considere uma amostra aleatória X1, X2, X3, X4 , de tamanho 4, de uma variável populacional com média μ e variância σ2 e os seguintes eventuais estimadores de μ:
T1 = (X1 + X2 + X3 + X4)/4
T2 = (X1 + 2X2 + 3X3 + 4X4/10
T3 = (X1 - 2X2 - 2X3 + 4X4)/10
T4 = X1
T5 = (X1 - 2X2+ 3X3 - 4X4)/4
Dos estimadores de μ apresentados, o de menor variância é
Considere uma amostra aleatória X1, X2, X3, X4 , de tamanho 4, de uma variável populacional com média μ e variância σ2 e os seguintes eventuais estimadores de μ:
T1 = (X1 + X2 + X3 + X4)/4
T2 = (X1 + 2X2 + 3X3 + 4X4/10
T3 = (X1 - 2X2 - 2X3 + 4X4)/10
T4 = X1
T5 = (X1 - 2X2+ 3X3 - 4X4)/4
São estimadores não tendenciosos de μ:
Avalie se as seguintes propriedades de um estimador de um certo parâmetro são desejáveis:
I. Ser não tendencioso para esse parâmetro.
II. Ter variância grande.
III. Ter erro quadrático médio grande.
Assinale:

 Conheça nossos planos