Questões de Concurso
Sobre modelos lineares em estatística
Foram encontradas 853 questões


Considere o modelo de regressão linear simples:
Wi = a + b*Educi + ei,
em que, Wi é o logaritmo neperiano do salário, Educi é o logaritmo neperiano de anos de estudos e ei é o erro da regressão.
Considere que Cov(ei,Educi)≠0 e que os dados de salário e anos de estudo foram obtidos a partir de uma amostra aleatória.
Além disso, considere as seguintes estatísticas amostrais:
Var(Educi) = 2.
Cov(Wi,Educi) = 0,8.
Cov(MesNasci,Educi) = 0,2.
Cov(MesNasci,Wi) = 0,1.
A variável MesNasci é o mês de nascimento do indivíduo.
Assumindo que Cov(MesNasci,ei) = 0, o estimador consistente de
b será igual a:
Considere um modelo de regressão linear simples  . Neste
caso,
Para verificar se um modelo de regressão linear é adequado, precisa investigar se as suposições feitas para o desenvolvimento do modelo estão satisfeitas, assim é importante verificar o comportamento do modelo usando o conjunto de dados observados, prestando atenção as discrepâncias entre os valores observados e os valores ajustados pelo modelo, ou seja, fazendo uma análise dos resíduos. Analise o gráfico abaixo sobre resíduos e assinale a alternativa correta.

Modelo 1: Zt = 0,8Zt − 1 + at − 0,3at − 1
Modelo 2: Zt = 1,5Zt − 1 + at − 0,6at − 1 onde at ∼ N(0, σ2)
Quanto à estacionariedade e invertibilidade,

Considere o modelo de regressão múltipla yi = β0 + β1xi1 + β2xi2 + ei onde ei ∼ N(0,σ2), atendendo todas as premissas necessárias para o modelo e os dados:

onde Xt é a transposta de X. Então, é correto afirmar que
Alguns dos resultados aproximados foram:
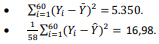
• Fcalculado = 257,21. • Fsignificância = 5,50E - 23 • intercepto = 34,52; e • inclinação = 0,84
O valor da estatística t de Student e o p − valor para o teste da significância de β1 são, aproximadamente e respectivamente,
O modelo de regressão linear simples Fi = α + βGi + εI
foi adotado para prever o faturamento anual (F), em milhões de reais, de
uma empresa em função dos respectivos gastos com propaganda (G), em milhões de reais. α e β são parâmetros reais
desconhecidos, i corresponde a i-ésima observação e εI
é o erro aleatório com as respectivas hipóteses do modelo de regressão
linear simples. Com base em 10 observações anuais (Gi
, Fi
) e utilizando o método dos mínimos quadrados encontrou-se a
equação  . Sabendo-se, com base nessas informações, que a estimativa da variância do modelo teórico encontrada
foi de 25 e que o coeficiente de determinação (R2) é igual a 80%, verifica-se que a variância da estimativa do coeficiente angular
correspondente ao modelo é igual a
Todos os participantes de um curso foram divididos em 3 grupos (I, II e III). No final de um período, decide-se testar a hipótese, a um determinado nível de significância α, da igualdade das médias das notas dos grupos obtidas em um teste aplicado para todos os participantes. Como o número de participantes era muito grande, optou-se por extrair aleatoriamente de cada grupo 10 observações apurando-se o quadro de análise de variância abaixo, sendo que somente foram fornecidos a “Soma de quadrados Total” e o valor da estatística F utilizada para a tomada de decisão.
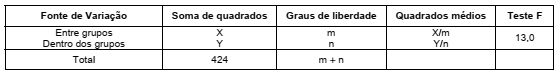
Conclui-se que o valor de X é igual a
I Quando se adiciona variáveis explicativas no modelo de regressão linear, espera-se o incremento da estatística R2 .
II Ao se comparar modelos com diferentes quantidades de variáveis explicativas, deve-se analisar o valor de R2 ajustado.
III O aumento de variáveis explicativas aumenta o R2 ajustado.
IV Ao se estimar um modelo com quatro variáveis explicativas e compará-lo com um modelo com três variáveis explicativas, escolhe-se o modelo que retornar o maior valor de R2 ajustado, tudo o mais constante.
Estão corretos apenas os itens
y = β0 + β1x1 + ... + βkxk + ∈, ∈ ~ N(0,σ2),
em que x1,...,xk denota as k variáveis a serem inseridas no modelo (eventualmente, resultantes do produto das variáveis originais). Nesse caso, k é igual a:
Assinale a opção que corresponde ao teste estatístico que deve ser aplicado para detectar se há diferença significativa quanto à concentração do peptídeo entre quaisquer dos tipos de plantas, sendo este capaz de detectar a diferença se aplicado e calculado apenas uma vez, sem repetições do teste.
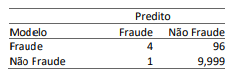
É correto afirmar que o modelo apresenta:
Se Ŷi = β0 + β1Xi é a reta ajustada pela regressão e se ei = Yi - Ŷi é o resíduo da observação i, i = 1, 2, ..., n, avalie as afirmativas a seguir.
I. 
II. 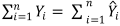
III. O ponto  pertence à reta ajustada.
Assinale a alternativa CORRETA.
Considere o modelo de regressão linear simples Yi = β0 + β1 + Ei , onde Ei ~ Normal (0, σ2 ). Seja QME o quadrado médio dos resíduos e SMR a soma de quadrados dos resíduos.
Assinale a alternativa que apresenta a estatística de teste para testar as hipóteses H0: β1 = 0 versus H1: β1 ≠ 0.
O modelo, com 20 observações, foi bem ajustado, atendendo a todos os pressupostos necessários, e os resultados foram:
 ; soma dos quadrados dos resíduos, 9; variância
de x, 28 e média de x, 22.
O intervalo bilateral de 95% de confiança para predição quando é, aproximadamente:

 Conheça nossos planos