Questões de Concurso
Sobre covariância, correlação em estatística
Foram encontradas 308 questões


A multicolinearidade é uma das dificuldades que pode ocorrer no processo de estimação de Modelos de Regressão Múltipla. Em casos mais severos, a multicolinearidade chega a impossibilitar a obtenção de estimativa, mas mesmo quando tal não se dá, outros problemas podem advir.
Como exemplo, seria possível dizer que:
Após estimado um Modelo de Regressão Múltipla e obtidas as estimativas dos parâmetros, o passo seguinte é a análise da variância, através das somas de quadrados. A propósito estão disponíveis as seguintes informações:
SQE = soma de quadrados da equação = 2.400
SQR = soma de quadrados dos resíduos = 1.600
Tamanho da amostra n = 41
Número de regressores = 8
P(F8,32 > 3 ) = 0,9874
Assim sendo, é correto afirmar que:
O modelo de regressão a seguir é formulado para que seja possível projetar a quantidade de novas ações que devem chegar ao TJ/AL, nos próximos anos.
A equação de regressão já é apresentada na sua versão final, com as estimativas dos parâmetros, junto com erros-padrão correspondentes:
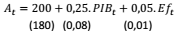
Onde,
At= número de novas ações chegando ao TJ/AL no tempo t
PIBt = PIB na área de atuação do TJ/AL no tempo t
Eƒt =medida de eficiência do TJ/AL no tempo t
N = 100 (tamanho da amostra)
Todas as variáveis estão expressas em seus logaritmos.
Sobre os resultados e as perspectivas de uso do modelo, é
correto afirmar que:
Os pressupostos do modelo de regressão linear simples estão relacionados às propriedades dos estimadores de Mínimos Quadrados Ordinários (MQO), Melhor Estimador Linear Não Tendencioso (BLUE) e Máxima Verossimilhança (MV).
Sobre essas vinculações, é correto afirmar que:
A tabela a seguir mostra dados categorizados, organizados por uma administradora de cartões de crédito, a respeito da ocorrência de fraudes em compras online, de acordo com os critérios data e tipo de sítio.

Com referência aos dados apresentados, julgue o item que se segue.
A correlação entre as variáveis data e tipo de sítio, medida
pelo coeficiente de contingência de Pearson, é menor que 0,20.
Considerando que a estimativa da variância V seja igual a 6 e que o coeficiente de explicação do modelo (R quadrado) seja igual a 0,64, julgue o próximo item.
A correlação linear entre as variáveis x e y é igual a 0,5, pois
a reta invertida proporcionada pelo método de mínimos
quadrados ordinários é expressa por  , para j = 1,2,...,26.
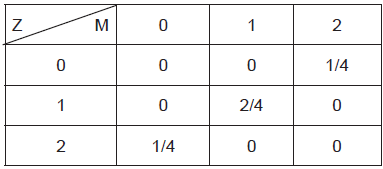
A função de probabilidade conjunta de duas variáveis aleatórias X e Y é dada por:
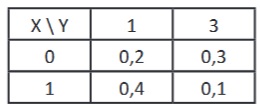
Assim, por exemplo, P[ X = 0; Y = 1 ] = 0,2.
O coeficiente de correlação entre X e Y é aproximadamente
igual a:

 como um processo puramente aleatório, tal que

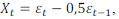 , a
autocorrelação Y(1) é igual a
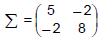
O auto vetor normalizado correspondente à primeira componente principal da matriz Σ é dado por:
I. A análise de Correlação canônica é considerada uma técnica de interdependência, isto é, nessa análise as variáveis em questão não podem ser consideradas como dependentes ou independentes. II. O propósito básico da análise discriminante é estimar a relação entre uma variável dependente categórica com base em um conjunto de variáveis independentes métricas. III. A análise de agrupamentos é uma técnica analítica cujo objetivo é classificar uma amostra de entidades (indivíduos ou objetos) em um número menor de grupos mutuamente excludentes, com base nas similaridades entre as entidades. IV. A análise de correspondência usa o qui-quadrado para padronizar os valores de contingência e formar a base para a associação ou similaridade.
Está correto o que se afirma APENAS em
Está correto o que se afirma APENAS em
 Qual é a matriz de correlação com base no
coeficiente de correlação de Pearson?
Determine os autovetores da matriz de
covariância 
Quais são os autovalores da matriz de
covariância 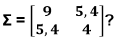
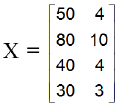 X e Y são as variáveis observadas e tem-se
o vetor aleatório X’ = [X Y], de forma que as
estimativas da esperança e variância do vetor,
E (X) e V (X), são dadas, respectivamente, por:

Com base na tabela precedente, que apresenta estatísticas referentes a duas variáveis observadas em um estudo previdenciário, julgue o seguinte item.
O valor absoluto da covariância entre X e Y é igual ou inferior
a 12.
A respeito de risco e retorno e dos resultados clássicos relacionados à teoria de carteiras, julgue o seguinte item.
O risco de um portfólio composto por dois ativos reduz-se à
medida que o coeficiente de correlação entre esses ativos
aumenta.

 Conheça nossos planos