Questões de Concurso
Sobre receita pública: orçamentária e extraorçamentária em contabilidade pública
Foram encontradas 947 questões


Em relação à Conta Única do Tesouro Nacional, bem como a tomadas e prestações de contas, julgue o item que se segue.
O recolhimento corresponde à entrega dos recursos devidos ao Tesouro pelos contribuintes ou devedores, por meio das instituições financeiras autorizadas pelo ente.
No que se refere à receita e à despesa pública, julgue o item seguinte.
Os ingressos extraorçamentários são recursos financeiros que apresentam caráter temporário e não integram a lei orçamentária anual.
Julgue os item seguinte, relativo à contabilidade pública brasileira.
A transferência de recursos financeiros dos estados, do DF ou dos municípios ao Fundeb gera variações patrimoniais diminutivas no ente que faz o aporte do recurso, no sistema de informação patrimonial, e deduções da receita orçamentária, no sistema de informação orçamentária.
Julgue o item a seguir, relativo a receita pública, créditos adicionais e fonte ou destinação de recursos.
As receitas provenientes de alienação de bens e de amortização de empréstimos são classificadas como receitas de capital, ainda que seu ingresso produza aumento das disponibilidades financeiras do ente público.
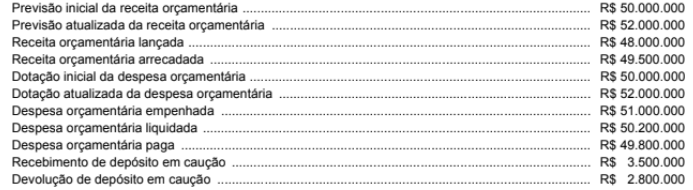
- Registro contábil (apropriação) da nota fiscal de serviços de manutenção predial, no valor de R$ 40.000,00, referente serviços prestados no mês corrente, com pagamento previsto para 05/07/2026. Contrato assinado em janeiro de 2026 com empenho global.
- Pagamento de apólice de seguro do prédio sede da Prefeitura, no valor de R$ 20.000,00, sendo que a vigência do seguro compreende o período de julho de 2026 a junho de 2027. Não havia nenhum registro orçamentário prévio.
- Recebimento da receita tributária (impostos municipais) relativos (competência) ao mês de maio de 2026, no valor de R$ 180.000,00.
Com base nas normas brasileira de contabilidade, assinale a alternativa que apresenta, respectivamente, o resultado orçamentário e patrimonial do Ente Público:
( ) A receita orçamentária somente será considerada realizada no momento da arrecadação dos valores.
( ) A receita orçamentária de capital somente poderá ser utilizada para despesa com investimentos ou aquisição de bens do Ativo.
( ) A receita orçamentária obtida através do repasse de recursos financeiros de outros Entes públicos pode ser considerada corrente ou de capital.
( ) A receita orçamentária do Município será aquela exclusivamente auferida pelo Poder Executivo, uma vez que o Poder Legislativo não possui receita própria.
01/01/2025: houve a ocorrência do fato gerador, com a identificação do sujeito passivo, a base de cálculo e o montante do imposto devido pelo contribuinte relativo à propriedade de imóvel no exercício de 2025.
15/01/2025: o contribuinte recebeu em seu domicílio o documento de arrecadação (boleto de cobrança) do IPTU.
05/03/2025: ocorreu o vencimento do IPTU, sem que houvesse pagamento pelo contribuinte.
30/01/2026: o valor referente ao IPTU foi inscrito em dívida ativa tributária do município.
10/07/2026: o contribuinte realizou o pagamento na rede bancária autorizada do IPTU em atraso (relativo ao exercício de 2025), com juros e multa.
13/07/2026: o banco recebedor do IPTU transferiu o valor referente ao imposto, aos juros e à multa à conta única do tesouro municipal.
A respeito dos conhecimentos sobre os estágios e a execução orçamentária e financeira da receita pública, é correto afirmar que na sucessão de fatos:
Julgue o item a seguir, considerando as disposições contidas no Manual de Contabilidade aplicado ao Setor Público (MCASP).
Os recursos arrecadados por meio de operações de crédito são considerados receitas orçamentárias efetivas.
A partir da situação hipotética apresentada, julgue o item a seguir, considerando que, no setor público, deve haver o relacionamento do regime orçamentário com o regime contábil.
Sob o enfoque orçamentário, a receita orçamentária, no caso em apreço, deve ter sido realizada ainda no mês de dezembro de 2025, quando as taxas de inscrição no vestibular foram efetivamente arrecadadas.
• Receita Corrente Arrecadada: R$ 600.000. • Receita de Capital Arrecadada: R$ 250.000. • Despesa Corrente Empenhada: R$ 530.000. • Despesa de Capital Empenhada: R$ 200.000. • Recebimento de depósitos em caução (extraorçamentário): R$ 45.000. • Superávit Financeiro do exercício anterior utilizado para créditos: R$ 80.000.
Com base na Lei nº 4.320/1964, o resultado orçamentário apurado no Balanço Orçamentário dessa unidade foi um:
Utilize as informações que se seguem para responder à questão.
No início do exercício de 2025, determinado município firmou um convênio com o governo estadual para viabilizar a construção de uma unidade de atendimento e profissionalização de trabalhadores.
O projeto tem valor total estimado em R$ 10 milhões, sendo R$ 7 milhões provenientes de recursos do Estado e R$ 3 milhões a cargo do próprio Município, a título de contrapartida.
O acordo prevê que os repasses estaduais ocorram de forma parcelada, à medida que o Município comprove o avanço físico e financeiro da obra.
Ao longo de 2025, foi liberada a primeira parcela, no valor de R$ 4 milhões. Desse montante, R$ 1,5 milhão já havia sido aplicado na execução da obra até o encerramento do exercício, enquanto o valor restante permaneceu em conta específica vinculada ao convênio.
A prestação de contas parcial foi elaborada e encaminhada ao Estado dentro do prazo, mas ainda não foi analisada pelo Estado.
I. A Receita Orçamentária é considerada efetiva somente no momento da arrecadação dos valores por parte do Ente público.
II. O Resultado Primário do Ente público é apurado através da diferença entre receitas e despesas orçamentárias, excluídas as receitas e despesas financeiras.
III. È vedada a anulação de despesa com pessoal e com juros da dívida pública por parte do Poder Legislativo durante a tramitação da proposta orçamentária.
Estão corretas as afirmativas:
- Recebimento de impostos do mês de abril de 2026 no valor de R$ 50.000,00 e mais R$ 10.000,00 de juros, visto que o pagamento ocorreu após a data de de vencimento (juros não estavam registrados).
- Apropriação dos juros sobre a parcela do mês de uma operação de crédito (empréstimo), no valor de R$ 20.000,00, com vencimento em 01/07/2026.
- Recebimento de remuneração (juros) sobre aplicação financeira de curto prazo, valor de R$ 30.000,00.
- Impostos do mês corrente, com previsão de recebimento no mês de julho de 2026, no valor de R$ 80.000,00
Com base nas informações apresentadas, o resultado no mês de junho de 2026 foi:
De acordo com a Lei nº 4.320/64, esse tipo de receita é classificado como
• Receita Tributária Total: R$ 500 bilhões
• Despesas com Pessoal e Custeio: R$ 350 bilhões
• Investimentos Públicos: R$ 80 bilhões
• Juros Nominais da Dívida: R$ 120 bilhões
• Receitas de Privatizações (Ajuste Patrimonial): R$ 10 bilhões.
Do cálculo do Resultado Primário (use sinal negativo para déficit), em bilhões de Reais (R$), tem-se:

 Conheça nossos planos