Questões de Concurso
Sobre receita pública: orçamentária e extraorçamentária em contabilidade pública
Foram encontradas 947 questões


I.A receita orçamentária classifica-se em corrente e de capital, conforme a natureza do ingresso e a destinação atribuída pela legislação orçamentária.
II.Os estágios da receita pública compreendem a previsão, o empenho, a liquidação e o recolhimento aos cofres do tesouro.
III.A receita tributária decorre da cobrança de impostos, taxas e contribuições de melhoria, integrando o grupo das receitas correntes.
Está correto o que se afirma em:
O. São recursos financeiros de caráter temporário.
II. O Estado atua como mero agente depositário.
III. Cauções e fianças são exemplos de ingressos extraorçamentários.
É correto o que se afirma em:
No exercício de 2025, um auditor de controle externo da área de contabilidade, ao realizar auditoria financeira em uma secretaria de estado, deparou-se com os seguintes eventos.
- Evento A: consumo de materiais de estoque no valor de R$ 50.000,00, cujo empenho e liquidação haviam ocorrido no exercício anterior (2024).
- Evento B: recebimento de uma fatura de serviços de consultoria prestados integralmente em dezembro de 2025, mas que, por atraso no protocolo, será empenhada apenas em 2026 como despesa de exercícios anteriores (DEA).
- Evento C: arrecadação de R$ 100.000,00 referentes a impostos lançados em 2024 que estavam em dívida ativa.
A partir da situação hipotética precedente, julgue o item a seguir, considerando que a contabilidade aplicada ao setor público deve manter um processo de registro apto a sustentar o dispositivo legal do regime orçamentário, mas também deve proceder à evidenciação dos fatos ligados à administração financeira e patrimonial segundo o regime contábil.
O ingresso dos valores em atraso relativos ao evento C configura uma receita orçamentária do exercício de 2025, em estrita observância ao disposto na Lei n.º 4.320/1964.
Para fins de elaboração do orçamento público e seguindo as normas gerais da Lei nº 4.320/1964, as receitas orçamentárias são divididas em duas grandes categorias econômicas. Sobre essa classificação assinale a opção CORRETA.
( ) Receita Patrimonial.
( ) Receita Agropecuária.
( ) Amortização de Empréstimos.
( ) Receita Industrial.
As classificações dos itens avaliados são, respectivamente,
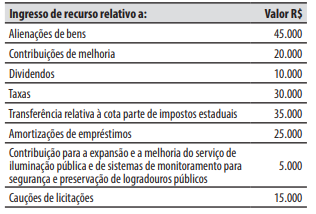
O valor do total dos ingressos de recursos classificados na categoria econômica de receitas correntes é de:
Com base nessa situação hipotética e na legislação orçamentária vigente, julgue o item seguinte.
As receitas públicas classificam‑se em correntes e de capital. Por sua vez, as receitas provenientes da alienação de bens e de operações de crédito são classificadas como receitas de capital.
Com referência na NBC TSP 01/2016, analise as assertivas a seguir quanto ao reconhecimento contábil de receita de transação sem contraprestação:
I. O controle do ativo ocorre quando a entidade pode utilizar ou se beneficiar dele em busca de seus objetivos e pode excluir, ou regular, o acesso de outras partes àquele benefício.
II. Ao determinar se uma especificação é condição ou restrição, é necessário que se considere taxativamente a forma da especificação e não meramente sua essência.
III. Os recebimentos antecipados, sendo montantes recebidos antes do evento tributável, não podem ter origem em tributos.
IV. O anúncio da intenção de transferir recursos para entidade do setor público é, por si só, suficiente para se identificarem os recursos como controlados pelo recebedor.
Quais estão corretas?
Nesse caso, de acordo com a Lei nº 4.320/1964, essa transferência é considerada uma:
Em relação à receita e às despesas públicas, aos seus conceitos, às suas classificações e aos seus estágios, julgue o item a seguir.
A receita orçamentária somente produz reconhecimento contábil quando da arrecadação, por ser esse o estágio em que se aperfeiçoam, simultaneamente, o ingresso financeiro e o efeito patrimonial correspondente.
No que se refere à elaboração de demonstrações financeiras e ao controle patrimonial de uma empresa estatal dependente, julgue o item a seguir, à luz dos princípios e das normas orçamentárias.
Os rendimentos de aplicações financeiras de recursos recebidos do Tesouro Nacional constituem receita própria da empresa, não estando, portanto, sujeitos a devolução ao erário.

 Conheça nossos planos