Questões de Concurso
Sobre receita pública: orçamentária e extraorçamentária em contabilidade pública
Foram encontradas 947 questões


Considere a tabela 01 abaixo para responder à questão.
Tabela 01
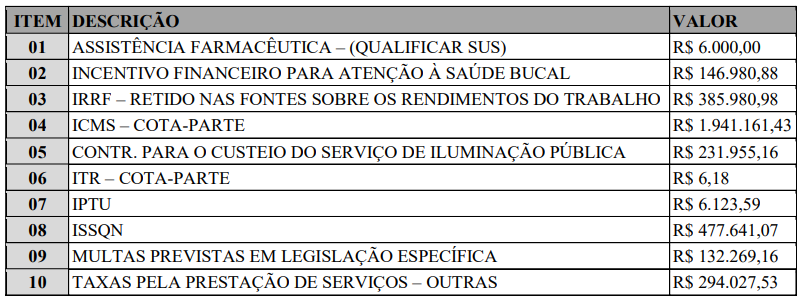
Fonte: Receita Realizada – 2025. Competência Janeiro de 2025. Disponível em https://guarabira.pb.gov.br/pagina/portal-da-transparencia. Acesso em 12 ago. 2026 [adaptado].
Considerando a Tabela 01, assinale a alternativa que informa CORRETAMENTE o valor total recebido pelo município em virtude da repartição constitucional de receitas tributárias federais.
Com base nesses conceitos, analise as afirmativas e assinale a alternativa CORRETA.
I. A arrecadação é a etapa em que são estimados os valores que deverão entrar nos cofres públicos, levando em conta os recursos que poderão ser obtidos durante o exercício financeiro.
II. O recolhimento ocorre quando o contribuinte ou outro responsável pelo pagamento entrega o valor devido diretamente ao agente arrecadador. Nesse momento, considera-se concluído o processo de arrecadação do recurso.
III. A previsão da receita corresponde à estimativa dos valores que o governo espera arrecadar durante o exercício financeiro. Para chegar a essa estimativa, devem ser utilizados critérios e métodos adequados, de acordo com as regras estabelecidas pela Lei Complementar nº 101/2000 – Lei de Responsabilidade Fiscal.
Está CORRETO o que se afirma apenas em:
Acerca da classificação da despesa orçamentária e das etapas da receita orçamentária, julgue o item a seguir.
Uma doação em dinheiro recebida por autarquia, sem previsão na LOA, deve ser reconhecida como receita orçamentária na arrecadação, ainda que não tenha passado pelas etapas de previsão e lançamento.
Considere que determinado Município apresentou, em agosto de2026, as seguintes informações:
Lançamento de impostos no valor de R$ 4.000.000,00, dos quais R$ 3.200.000,00 foram arrecadados.
Contratação de operação de crédito no valor de R$ 2.500.000,00.
Alienação de imóvel registrado no patrimônio do Município por R$ 800.000,00, pelo valor de R$ 1.000.000,00.
Empenho, liquidação e pagamento de despesas com pessoal no valor de R$ 1.500.000,00.
Recebimento de depósito em caução, passível de devolução, no valor de R$ 200.000,00.
Com base nessas informações, é CORRETO afirmar que o resultado patrimonial do período foi superavitário em:
(__)A ocorrência do fato gerador do IPTU pode ensejar o reconhecimento da Variação Patrimonial Aumentativa antes da arrecadação da correspondente receita orçamentária, desde que atendidos os critérios de reconhecimento do ativo.
(__)O lançamento do crédito tributário decorrente do IPTU constitui estágio da execução da receita orçamentária e determina o reconhecimento da receita orçamentária no exercício em que realizado.
(__)A arrecadação de crédito de IPTU cuja Variação Patrimonial Aumentativa tenha sido reconhecida anteriormente produz receita sob o enfoque orçamentário, sem ocasionar, nesse momento, nova Variação Patrimonial Aumentativa pelo valor principal do crédito.
(__)A previsão da receita de IPTU na Lei Orçamentária Anual integra o planejamento da receita orçamentária, sem representar, pela sua inclusão no orçamento, reconhecimento patrimonial do crédito tributário correspondente.
Assinale a alternativa que apresenta a sequência correta, de cima para baixo.
Em relação a créditos adicionais, transações no setor público, despesa e receita pública, julgue o item seguinte.
As receitas orçamentárias correntes e de capital compreendem disponibilidades de recursos financeiros que ingressam durante o exercício e aumentam o saldo financeiro da instituição, sendo os estágios da receita orçamentária resumidos em previsão, lançamento, arrecadação e recolhimento.
Considerando a distinção entre receitas orçamentárias e ingressos extraorçamentários adotada pelo Manual de Contabilidade Aplicada ao Setor Público (MCASP), analise os seguintes ingressos:
I. Arrecadação de impostos.
II. Recebimento de depósito em caução.
III. Operação de crédito por antecipação de receita orçamentária (ARO).
IV. Recursos provenientes de operação de crédito que constitua receita orçamentária.
São classificados como ingressos extraorçamentários:

 Conheça nossos planos