Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.158 questões


Ano: 2022
Banca:
UFRPE
Órgão:
UFRPE
Prova:
UFRPE - 2022 - UFRPE - Técnico em Contabilidade - Edital nº 42 |
Q1930395
Contabilidade Pública
Considerando o que dispõe o Art. 167, § 3.º da
Constituição Federal, a abertura de crédito extraordinário
somente será admitida para atender a despesas
imprevisíveis e urgentes, como as decorrentes de
Ano: 2022
Banca:
CONTEMAX
Órgão:
Câmara de Lagoa de Itaenga - PE
Prova:
CONTEMAX - 2022 - Câmara de Lagoa de Itaenga - PE - Tesoureiro |
Q1930286
Contabilidade Pública
Ainda nos limites da lei 4.320/64, fundo especial
constitui o produto de receitas especificadas que por
lei se vinculam à realização de determinados
objetivos ou serviços, facultada a adoção de normas
peculiares de aplicação. Continua a legislação
afirmando que “salvo determinação em contrário da
lei que o instituiu, o saldo positivo do fundo especial
apurado em balanço será”:
Ano: 2022
Banca:
CONTEMAX
Órgão:
Câmara de Lagoa de Itaenga - PE
Prova:
CONTEMAX - 2022 - Câmara de Lagoa de Itaenga - PE - Tesoureiro |
Q1930285
Contabilidade Pública
De acordo com o regramento estabelecido pela
lei 4.320/64, a proposta orçamentária, esta
encaminhada pelo Poder Executivo ao Poder
Legislativo, é composta por uma série de partes.
Dentre elas, elementos de forma são definidos para
os documentos apresentados, como as tabelas
explicativas, que deverão constar, por exemplo, a
despesa fixada para o exercício em que se elabora a
proposta e a despesa prevista para o exercício a que
se refere a proposta, em:
Ano: 2022
Banca:
CONTEMAX
Órgão:
Câmara de Lagoa de Itaenga - PE
Prova:
CONTEMAX - 2022 - Câmara de Lagoa de Itaenga - PE - Tesoureiro |
Q1930284
Contabilidade Pública
As Provisões são obrigações presentes,
derivadas de eventos passados, cujos pagamentos
se esperam que resultem para a entidade saídas de
recursos capazes de gerar benefícios econômicos ou
potencial de serviços, e que possuem prazo ou valor
incerto. Considerando a definição acima, indique nas
afirmações abaixo qual está correta:
Ano: 2022
Banca:
CONTEMAX
Órgão:
Câmara de Lagoa de Itaenga - PE
Prova:
CONTEMAX - 2022 - Câmara de Lagoa de Itaenga - PE - Tesoureiro |
Q1930283
Contabilidade Pública
A situação patrimonial líquida de uma entidade
do setor público é a diferença entre os ativos e os
passivos após a inclusão de outros recursos e a
dedução de outras obrigações, reconhecida no
Balanço Patrimonial como patrimônio líquido,
podendo ter como resultado um montante positivo ou
negativo. Considerando a definição acima, indique
nas afirmações abaixo qual está incorreta:
Ano: 2022
Banca:
CONTEMAX
Órgão:
Câmara de Lagoa de Itaenga - PE
Prova:
CONTEMAX - 2022 - Câmara de Lagoa de Itaenga - PE - Tesoureiro |
Q1930282
Contabilidade Pública
No fim do exercício financeiro, as despesas
orçamentárias empenhadas e não pagas serão
inscritas em restos a pagar, que deve observar as
disponibilidades financeiras e condições da
legislação pertinente, de modo a prevenir riscos e
corrigir desvios capazes de afetar o equilíbrio das
contas públicas, conforme estabelecido na Lei de
Responsabilidade Fiscal (LRF). A partir da definição
acima indique abaixo qual das afirmativas está
correta:
Ano: 2022
Banca:
CONTEMAX
Órgão:
Câmara de Lagoa de Itaenga - PE
Prova:
CONTEMAX - 2022 - Câmara de Lagoa de Itaenga - PE - Tesoureiro |
Q1930281
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicada ao Setor Público em sua 9ª Edição, editado
pela Secretaria do Tesouro Nacional: “A Despesa
Orçamentária é toda transação que depende de
autorização legislativa, na forma de consignação de
dotação orçamentária, para ser efetivada”. A partir da
definição acima indique qual das afirmações abaixo
está correta:
Ano: 2022
Banca:
CONTEMAX
Órgão:
Câmara de Lagoa de Itaenga - PE
Prova:
CONTEMAX - 2022 - Câmara de Lagoa de Itaenga - PE - Tesoureiro |
Q1930279
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicada ao Setor Público em sua 9ª Edição, editado
pela Secretaria do Tesouro Nacional: “As Receitas
Orçamentárias são disponibilidades de recursos
financeiros que ingressam durante o exercício e que
aumentam o saldo financeiro da instituição”. A partir
da definição acima indique qual das afirmações
abaixo está incorreta:
Ano: 2022
Banca:
CONTEMAX
Órgão:
Câmara de Lagoa de Itaenga - PE
Prova:
CONTEMAX - 2022 - Câmara de Lagoa de Itaenga - PE - Tesoureiro |
Q1930275
Contabilidade Pública
A Lei 4.320/1964, estabelece que anualmente o
Poder Executivo prestará contas ao Poder
Legislativo, no prazo estabelecido nas Constituições
ou nas Leis Orgânicas dos Municípios. Com base
nesta afirmação, assinale a opção correta:
Q1930217
Contabilidade Pública
A estrutura da codificação cria possibilidade de associar, de forma
imediata, a receita principal com aquelas dela originadas: multas,
juros e dívida ativa. A associação é efetuada por meio de um
código numérico de oito dígitos, cujas posições ordinais têm o
seguinte significado, conforme o Manual Técnico de Orçamento
(MTO):
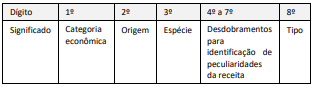
A partir do detalhamento dessa estrutura da codificação, a identificação do tipo permite segregar uma receita em:
A partir do detalhamento dessa estrutura da codificação, a identificação do tipo permite segregar uma receita em:
Q1930216
Contabilidade Pública
Um dos limites de gastos definido na Lei de Responsabilidade
Fiscal refere-se à despesa total com pessoal, que é monitorada
durante o exercício com base na Receita Corrente Líquida (RCL), a
partir de informações divulgadas no Relatório de Gestão Fiscal
(RGF).
Considerando como referência uma RCL de R$ 30 bilhões ao final do primeiro quadrimestre de um exercício, se o Ministério Público de um dado estado da federação apurou, no mesmo período de referência, uma despesa total com pessoal de R$ 550 milhões, deverá:
Considerando como referência uma RCL de R$ 30 bilhões ao final do primeiro quadrimestre de um exercício, se o Ministério Público de um dado estado da federação apurou, no mesmo período de referência, uma despesa total com pessoal de R$ 550 milhões, deverá:
Q1930215
Contabilidade Pública
A classificação econômica da despesa pública foi concebida para
propiciar elementos para avaliação do efeito econômico das
transações do setor público.
Considere o caso em que o governo de um estado da federação aloca recursos para a construção de moradias para doar a pessoas que perderam suas casas em decorrência de fortes chuvas que causaram graves inundações e perdas em uma região desse estado.
As despesas associadas a essa ação governamental de construção das moradias para doação à população afetada pelas inundações devem ser classificadas como:
Q1930214
Contabilidade Pública
Os estágios da despesa pública decorrem de procedimentos
administrativos e ensejam registros de natureza contábil, que
geram informações para fins de controle e acompanhamento da
execução orçamentária.
No caso concreto do registro do estágio do empenho de uma despesa com aquisição de material de consumo que será estocado em almoxarifado para uso posterior, mediante solicitação, a contrapartida do lançamento a débito será em conta de natureza:
No caso concreto do registro do estágio do empenho de uma despesa com aquisição de material de consumo que será estocado em almoxarifado para uso posterior, mediante solicitação, a contrapartida do lançamento a débito será em conta de natureza:
Q1930213
Contabilidade Pública
Durante o exercício financeiro é comum o surgimento da
necessidade de autorizar novas despesas ou suplementar
despesas insuficientemente dotadas na Lei Orçamentária. Como
regra geral, os créditos adicionais terão vigência adstrita ao
exercício financeiro em que forem abertos, mas há casos em que
pode haver prorrogação.
Configura condição suficiente para prorrogar a vigência de um crédito adicional que se tenha:
Configura condição suficiente para prorrogar a vigência de um crédito adicional que se tenha:
Q1930210
Contabilidade Pública
Para fins de elaboração da Lei Orçamentária Anual (LOA) da
União para um determinado exercício foi estimada uma Receita
Corrente Líquida (RCL) de R$ 940 bilhões. Essa estimativa levou
em conta indicadores macroeconômicos e também o montante
da RCL efetivamente realizada no exercício anterior, que foi de
R$ 890 bilhões.
De posse desses dados constantes no projeto de LOA enviado pelo Poder Executivo, a Comissão Mista de Orçamento (CMO) apurou que o montante disponível para proposição de emendas parlamentares individuais ao orçamento seria de:
De posse desses dados constantes no projeto de LOA enviado pelo Poder Executivo, a Comissão Mista de Orçamento (CMO) apurou que o montante disponível para proposição de emendas parlamentares individuais ao orçamento seria de:
Q1930207
Contabilidade Pública
Uma entidade pública realizou um processo de aquisição de
materiais para estoque, que são usados nos serviços e
atendimentos prestados. Uma parte dos materiais adquiridos é
distribuída gratuitamente nos atendimentos realizados.
Com base nos procedimentos contábeis patrimoniais constantes no MCASP, o estoque de materiais de distribuição gratuita deve ser mensurado pelo:
Com base nos procedimentos contábeis patrimoniais constantes no MCASP, o estoque de materiais de distribuição gratuita deve ser mensurado pelo:
Q1930206
Contabilidade Pública
Uma entidade pública detinha um equipamento, classificado
como ativo imobilizado, que foi reavaliado em um dado exercício,
tendo o seu valor contábil majorado por conta desse processo.
No período seguinte, a entidade apurou a depreciação sobre o
equipamento reavaliado no valor de R$ 3.200,00. A depreciação
incidente sobre o equipamento, com base em seu custo histórico,
seria no valor de R$ 2.800,00.
Com base nos procedimentos contábeis patrimoniais constantes no MCASP, a diferença no valor da depreciação apurada deve ser:
Com base nos procedimentos contábeis patrimoniais constantes no MCASP, a diferença no valor da depreciação apurada deve ser:
Q1930205
Contabilidade Pública
A Lei de Responsabilidade Fiscal dispõe que, ao final de cada
quadrimestre, os titulares de Poderes e órgãos emitirão Relatório
de Gestão Fiscal (RGF). No caso dos Ministérios Públicos
Estaduais, o Manual de Demonstrativos Fiscais (MDF) define a
configuração dos demonstrativos anexos que devem compor o
RGF em cada quadrimestre.
Tal configuração estabelece que o demonstrativo:
Tal configuração estabelece que o demonstrativo:
Q1930204
Contabilidade Pública
O Sistema Integrado de Administração Financeira do Governo
Federal (Siafi) tem como objetivo prover mecanismos adequados
ao registro e controle diário da gestão orçamentária, financeira e
contábil. Tendo em vista a necessidade de garantir a integridade
do registro das informações, o Siafi opera a partir de princípios e
instrumentos de segurança.
Dentre os itens a seguir, o que NÃO se enquadra no escopo dos instrumentos de segurança do Siafi é:
Dentre os itens a seguir, o que NÃO se enquadra no escopo dos instrumentos de segurança do Siafi é:
Q1930202
Contabilidade Pública
De acordo com as disposições do Plano de Contas Aplicado ao
Setor Público (PCASP), os valores a receber são registrados em
uma conta de ativo com atributo Permanente (P), a exemplo de
Dívida Ativa de créditos tributários. Adicionalmente, qualquer
recebimento de recursos financeiros relativo a esses créditos só
deve ser reconhecido com o concomitante registro orçamentário.
Para contribuir com essas disposições, uma das regras de
integridade do PCASP a serem observadas é que as contas com o
atributo Permanente (P) NÃO podem ser movimentadas em
contrapartida a:

 Conheça nossos planos