Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.158 questões


Q1930201
Contabilidade Pública
O Plano de Contas Aplicado ao Setor Público (PCASP) contempla
um mecanismo para a segregação dos valores das transações que
serão incluídas ou excluídas no processo de consolidação das
demonstrações contábeis aplicadas ao setor público.
Esse mecanismo:
Esse mecanismo:
Q1930200
Contabilidade Pública
Texto associado
Quadro I

A estrutura do Balanço Patrimonial apresentada no Quadro I não
contempla todos os itens informacionais previstos originalmente
na Lei nº 4.320/1964, tais como a identificação expressa dos
saldos do ativo e passivo financeiros e as contas de compensação.
Para tratar desse aspecto, o Manual de Contabilidade Aplicada ao
Setor Público (MCASP), aprovado por meio de portaria da
Secretaria do Tesouro Nacional (STN):
Q1930199
Contabilidade Pública
Texto associado
Quadro I
Considere a estrutura do Balanço Patrimonial apresentada no
Quadro I acima.
Um evento cuja ocorrência adequadamente registrada pelo sistema de contabilidade provoca impacto positivo no saldo patrimonial do ente é:
Um evento cuja ocorrência adequadamente registrada pelo sistema de contabilidade provoca impacto positivo no saldo patrimonial do ente é:
Q1930198
Contabilidade Pública
O Balanço Financeiro é composto por um único quadro que
evidencia a movimentação financeira das entidades do setor
público.
Ao analisar uma minuta desse demonstrativo antes de sua publicação para fins de prestação de contas, conforme as disposições do MCASP, um analista contábil deve considerar que:
Ao analisar uma minuta desse demonstrativo antes de sua publicação para fins de prestação de contas, conforme as disposições do MCASP, um analista contábil deve considerar que:
Q1930197
Contabilidade Pública
O Balanço Orçamentário é uma das demonstrações previstas pela
Lei nº 4.320/1964 e que atualmente possui uma estrutura de
apresentação mais detalhada do que o originalmente exigido pela
lei. Esse detalhamento contribui para aperfeiçoar o planejamento
orçamentário nos exercícios futuros.
Um dos detalhamentos adicionais da estrutura do Balanço Orçamentário refere-se a:
Um dos detalhamentos adicionais da estrutura do Balanço Orçamentário refere-se a:
Q1930196
Contabilidade Pública
A convergência às normas internacionais de contabilidade
aplicadas ao setor público promoveu alterações na estrutura de
apresentação das demonstrações contábeis, que, além de serem
previstas na Lei nº 4.320/1964, têm diretrizes definidas na
NBC T SP 11 e no MCASP.
Mas como nem todas as demonstrações exigidas pela legislação brasileira têm correspondente nas normas internacionais, a NBC T SP 11 NÃO apresenta disposições para a elaboração do(a):
Mas como nem todas as demonstrações exigidas pela legislação brasileira têm correspondente nas normas internacionais, a NBC T SP 11 NÃO apresenta disposições para a elaboração do(a):
Q1930195
Contabilidade Pública
Além de apresentar informações sobre a posição patrimonial e
financeira e sobre o desempenho das entidades, as
demonstrações contábeis também podem fornecer informações
úteis para o processo de planejamento e execução do orçamento,
tanto por determinação legal quanto por decisões de gestão. A apuração do superávit financeiro que pode servir como fonte
de recursos para suplementar dotações orçamentárias deve ter
por base o(a):
Q1930194
Contabilidade Pública
No contexto das restrições acerca da informação incluída nos
Relatórios Contábeis de Propósito Geral das Entidades do Setor
Público (RCPGs), tem-se a materialidade. Uma informação é
material se a sua omissão ou distorção puder influenciar o
cumprimento do dever de prestação de contas e
responsabilização, ou as decisões que os usuários tomam com
base nos RCPGs elaborados para aquele exercício.
Ao analisar a materialidade de uma informação no escopo dos RCPGs, um analista contábil deve considerar que:
Ao analisar a materialidade de uma informação no escopo dos RCPGs, um analista contábil deve considerar que:
Q1930189
Contabilidade Pública
Uma entidade deve estabelecer controles adequados para o
acompanhamento dos itens reconhecidos em seu patrimônio. No
caso de um recurso registrado como ativo, este é considerado
desvalorizado quando seu valor contábil excede seu valor
recuperável. Essa constatação é aplicável tanto para ativos
tangíveis como intangíveis. Em relação ao teste de redução ao valor recuperável para ativos
intangíveis, à luz das normas contábeis, os responsáveis pela
contabilidade em uma entidade devem considerar que:
Q1928956
Contabilidade Pública
Com relação ao Balanço Patrimonial, ao quadro do Superávit/Déficit Financeiro, que resulta da diferença
entre o Ativo Financeiro e Passivo Financeiro, conforme o quadro dos Ativos e Passivos financeiros e
permanentes, foram feitas as seguintes afirmações:
I. Se Ativo Financeiro < Passivo Financeiro, então resulta em déficit financeiro.
II. Se Ativo Financeiro > Passivo Financeiro, então resulta em déficit financeiro.
III. Se o resultado é superávit financeiro do exercício anterior, então esse valor é fonte de recursos para abertura de créditos suplementares e especiais, devendo-se conjugar, ainda, os saldos dos créditos adicionais transferidos e as operações de crédito a eles vinculadas.
Está CORRETO o que se afirma, apenas, em:
Q1928955
Contabilidade Pública
A Norma Brasileira de Contabilidade Aplicada ao Setor Público (NBC) TSP 12 dispõe sobre o objetivo, as
definições e a estrutura da Demonstração dos Fluxos de Caixa (DFC). Essa demonstração apresenta as
entradas e saídas de caixa, assim como as classifica em fluxos operacional, de investimento e de
financiamento. A informação dos fluxos de caixa possibilita aos usuários avaliar como a entidade do setor
público obteve recursos para financiar suas atividades e como os recursos de caixa foram utilizados.
Considerando a classificação dos fluxos de caixa das atividades, analise as seguintes operações:
I. Pagamentos em caixa por arrendatário para redução do passivo relativo a arrendamento mercantil financeiro.
II. Pagamentos em caixa a empregados ou em nome de empregados.
III. Pagamentos em caixa para aquisição de ativo imobilizado, intangível e de outros ativos de longo prazo.
A alternativa que apresenta a sequência CORRETA de classificação dos fluxos de caixa das atividades apresentadas em I, II e III, respectivamente, é:
Q1928954
Contabilidade Pública
A Norma Brasileira de Contabilidade (NBC) TSP 07 estabelece os tratamentos contábeis para o ativo
imobilizado das entidades do setor público de forma que os usuários das demonstrações contábeis possam
analisar informações consistentes acerca desse item do ativo não circulante. A NBC TSP 07 define bens
imóveis como aqueles bens vinculados ao terreno (solo) que não podem ser retirados sem destruição ou
danos. Com base na classificação de bens imóveis definidos pela NBC TSP 07, analise as afirmativas a
seguir:
I. São os bens que constituem o patrimônio das pessoas jurídicas de direito público, como objeto de direito pessoal, ou real, de cada uma dessas entidades.
II. São bens que podem ser entendidos como os de domínio público, construídos ou não por pessoas jurídicas de direito público.
III. São bens, tais como edifícios ou terrenos, destinados a serviço ou estabelecimento da administração federal, estadual ou municipal, inclusive os de suas autarquias e fundações públicas, como imóveis residenciais, terrenos, glebas, aquartelamento, aeroportos, açudes, fazendas, museus, hospitais, hotéis dentre outros.
A alternativa que apresenta a sequência CORRETA de classificação de bens imóveis apresentada em I, II e III, respectivamente, é:
Q1928953
Contabilidade Pública
O tratamento contábil e a divulgação aplicados aos ativos biológicos e produtos agrícolas no setor público é
definido pela Norma Brasileira de Contabilidade (NBC) TSP 26 – Ativo Biológico e Produto Agrícola –, do
Conselho Federal de Contabilidade (CFC).
De acordo com a NBC TSP 26, assinale a alternativa que apresenta CORRETAMENTE a definição de transformação biológica:
De acordo com a NBC TSP 26, assinale a alternativa que apresenta CORRETAMENTE a definição de transformação biológica:
Q1928952
Contabilidade Pública
Considere que o valor do Imposto Predial Territorial Urbano (IPTU) de um município é de R$ 2.000.000,00 e
que sua administração optou pela diminuição da alíquota, o que causou uma redução de 20% na receita
arrecadada pelo município. Com base nessas informações, o registro contábil de natureza da informação
patrimonial no momento do reconhecimento do fato gerador deve ser:
Q1928951
Contabilidade Pública
Considere que, com a finalidade de atender ao objetivo de um programa de Educação Profissional e
Tecnológica, foi orçada e programada a transferência de recursos para uma Instituição Federal de
Educação. Esses recursos são destinados a garantir os gastos com a ampliação e a manutenção do prédio
de laboratórios de desenvolvimento profissional e tecnológico. As despesas orçadas relativas à ampliação
são de R$ 3.000.000,00 e as referentes às reformas equivalem a R$ 500.000,00. Com base na classificação
por Estrutura Programática em relação às ações, essas despesas deverão ser classificadas como:
Q1928949
Contabilidade Pública
Segundo o Manual de Contabilidade Aplicada ao Setor Público (MCASP), o objetivo da elaboração e
divulgação da informação contábil é fornecer informação para fins de prestação de contas, responsabilização
(accountability) e tomada de decisão. As características qualitativas são atributos que tornam a informação
útil para os usuários e dão suporte ao cumprimento dos objetivos da informação contábil.
De acordo com o MCASP, assinale a alternativa que apresenta CORRETAMENTE a característica qualitativa de verificabilidade:
De acordo com o MCASP, assinale a alternativa que apresenta CORRETAMENTE a característica qualitativa de verificabilidade:
Q1928948
Contabilidade Pública
O órgão ou a entidade que efetuar a retenção com base na Instrução Normativa da Receita Federal do Brasil
(RFB) nº 1.234, de 11 de janeiro de 2012, deverá fornecer à pessoa jurídica beneficiária do pagamento o
comprovante anual de retenção. Tendo isso em vista, assinale a afirmativa INCORRETA:
Q1928947
Contabilidade Pública
Considere a seguinte contabilização de algumas operações típicas da Contabilidade Pública de uma
universidade federal:
D – 5.2.1.1.1.00.00 – Previsão Inicial da Receita 100.000,00
C – 6.2.1.1.0.00.00 – Receita a Realizar 100.000,00
D – 5.2.2.1.1.01.00 – Dotação Inicial 100.000,00 C – 6.2.2.1.1.00.00 – Crédito Disponível 100.000,00
Com base nesse registro contábil, assinale a alternativa que apresenta CORRETAMENTE a informação orçamentária:
Q1928946
Contabilidade Pública
Considere os seguintes fatos a serem registrados na contabilidade de determinado ente público:
Recebimento de receitas tributárias no valor de R$ 2.000,00. Empenho da despesa no valor de R$ 1.900,00. Liquidação de despesa corrente no valor de R$ 1.700,00. Superávit financeiro no valor de R$ 100,00.
Recebimento de receitas tributárias no valor de R$ 2.000,00. Empenho da despesa no valor de R$ 1.900,00. Liquidação de despesa corrente no valor de R$ 1.700,00. Superávit financeiro no valor de R$ 100,00.
Com base nas informações acima, assinale a alternativa que apresenta CORRETAMENTE a inscrição de
restos a pagar:
Q1928945
Contabilidade Pública
Uma universidade federal pública apresentou o seguinte Balanço Financeiro encerrado em 31 de dezembro
de 2021:
Balanço Financeiro Encerrado em 31 de dezembro de 2021
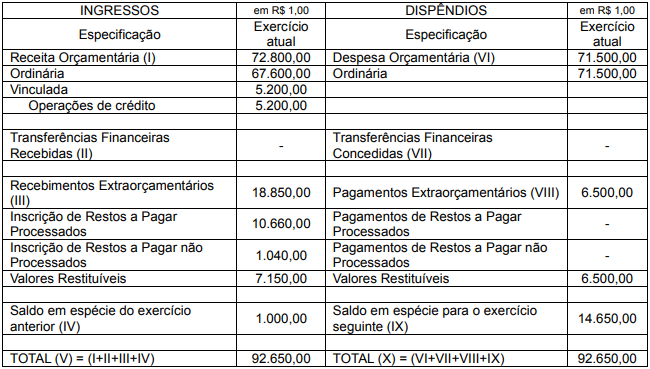
Com base nas informações acima, o resultado financeiro do exercício é:
Balanço Financeiro Encerrado em 31 de dezembro de 2021
Com base nas informações acima, o resultado financeiro do exercício é:

 Conheça nossos planos