Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.158 questões


D – 3.5.3.1.1.00.00 – Transferências às Instituições Privadas sem Fins Lucrativos 900,00 C – 1.2.3.1.1.03.03 – Mobiliário em geral 900,00
Com base nesse lançamento contábil, assinale a alternativa CORRETA:
Balanço Patrimonial Encerrado em 31 de dezembro de 2021
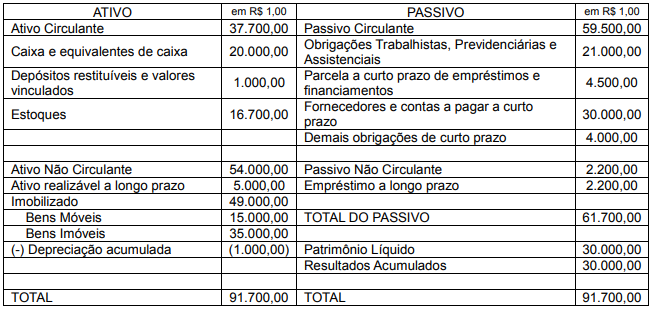
Com base nessas informações, o total do ativo permanente é:
( ) O Balanço Patrimonial demonstra o ativo financeiro, o ativo permanente, o passivo financeiro, o passivo permanente, o saldo patrimonial e as contas de compensação.
( ) A Demonstração das Variações Patrimoniais evidencia as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indica o resultado patrimonial do exercício.
( ) O resultado financeiro do exercício é apurado no Balanço Financeiro e corresponde à diferença entre o somatório dos ingressos orçamentários com os extraorçamentários e o somatório dos dispêndios orçamentários e extraorçamentários.
( ) No Balanço Orçamentário, é demonstrado o resultado orçamentário e são discriminadas as receitas por fonte, assim como as despesas por grupo de natureza.
Assinale a sequência CORRETA:
I. Uma mensagem, com exposição circunstanciada da situação econômico -financeira, documentada com demonstração da dívida fundada e flutuante, saldos de créditos especiais, restos a pagar e outros compromissos financeiros exigíveis; exposição e justificação da política econômico -financeira do governo; justificação da receita e despesa, particularmente no tocante ao orçamento de capital .
II. Projeto de Lei de Orçamento .
III. Tabelas explicativas, das quais, além das estimativas de receita e despesa, deve constar em colunas distintas e para fins de comparação, a receita arrecadada nos três últimos exercícios anteriores àquele em que se elaborou a proposta; a receita prevista para o exercício em que se elabora a proposta; a despesa realizada no exercício imediatamente anterior; a despesa fixada para o exercício em que se elabora a proposta; e despesa prevista para o exercício a que se refere a proposta .
IV. Demonstrativos contábeis e projeções do fluxo de caixa de cada unidade administrativa a que se refere a proposta orçamentária .
Estão corretas as afirmativas:
I. Sobre as fontes, as alocações e os usos de recursos financeiros.
II. Sobre como a entidade financiou suas atividades e como supriu suas necessidades de caixa.
III. Úteis na avaliação da capacidade de a entidade financiar suas atividades e cumprir com suas obrigações e compromissos.
IV. Sobre a condição financeira da entidade e suas alterações.
Estão corretas as afirmativas:
( ) Balanço Financeiro evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
( ) Balanço Financeiro é composto por um único quadro que evidencia a movimentação financeira das entidades do setor público, demonstrando entre outras coisas, a receita orçamentária executada e a despesa orçamentária realizada, de acordo apenas com a fonte dos recursos, não sendo necessário discriminar a destinação dos recursos.
( ) O Balanço Financeiro possibilita a apuração do resultado financeiro do exercício.
( ) Não é necessária a apresentação de Notas Explicativas no Balanço Financeiro.
( ) As receitas orçamentárias serão apresentadas sempre pelo valor bruto, sendo proibido a apresentá-las líquidas de deduções.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
I. A Lei nº 4.320/1964 prevê a elaboração do Balanço Orçamentário e dispõe que ele deve demonstrar as receitas e despesas previstas em confronto com as realizadas.
II. O Balanço Orçamentário é composto apenas pelo Quadro Principal e pelo Quadro de Execução dos Restos a Pagar Processados.
III. O quadro principal apresenta as receitas e despesas previstas em confronto com as realizadas. As receitas e despesas são apresentadas conforme a classificação por natureza.
Estão corretas as afirmativas:
O conceito acima refere-se a:
__________ é uma demonstração contábil que evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
Assinale a alternativa que preencha corretamente a lacuna.
O Manual de Contabilidade Aplicada ao Setor Público (MCASP) apresenta orientações específicas para o tratamento de receita orçamentária por baixa de dívida ativa inscrita.
Uma regra que contribui para o controle da execução desses recursos é que:
Com base na Lei n.º 4.320/1964, nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, do Conselho Federal de Contabilidade (NBC TSP), e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), 9.ª ed., 2021, da Secretaria do Tesouro Nacional, julgue o item.
Suponha-se que um cidadão deva a um comerciante a
quantia de R$ 4.500,00, a ser paga daqui a 1 ano, e que,
tentando negociar, ele ofereça R$ 4.100,00 para pagar a
quantia hoje, à vista. Nesse caso, sabendo que a taxa de
juros de mercado é de 11,75% a.a., é correto afirmar que
a oferta é vantajosa para o comerciante.
Com base na Lei n.º 4.320/1964, nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, do Conselho Federal de Contabilidade (NBC TSP), e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), 9.ª ed., 2021, da Secretaria do Tesouro Nacional, julgue o item.
Conceitualmente, a taxa interna de retorno é a taxa de
juros que iguala, em uma única data, os fluxos de
entrada e saída de caixa produzidos por uma operação
financeira.
Com base na Lei n.º 4.320/1964, nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, do Conselho Federal de Contabilidade (NBC TSP), e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), 9.ª ed., 2021, da Secretaria do Tesouro Nacional, julgue o item.
Ao aplicar R$ 1.222,00 em determinado produto
financeiro, que paga juros simples de 0,8% a.m., o
investidor receberá, ao final de 9 meses, o montante
de R$ 1.309,98.
Com base na Lei n.º 4.320/1964, nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, do Conselho Federal de Contabilidade (NBC TSP), e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), 9.ª ed., 2021, da Secretaria do Tesouro Nacional, julgue o item.
No Brasil, é sabido que a poupança rende 0,5% a.m. de
juros compostos. Logo, a taxa equivalente anual desta
remuneração é de 6% a.a.

 Conheça nossos planos