Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.158 questões


Q1935178
Contabilidade Pública
Para fins do controle da execução do orçamento público, é utilizada a contabilidade,
a chamada Contabilidade do Setor Público, mais especificamente as contas de natureza de informação
orçamentária. Pela legislação vigente, essa contabilidade orçamentária, ou seja, a contabilidade
voltada estritamente ao controle orçamentário, adota o regime de:
Q1935177
Contabilidade Pública
As receitas públicas que, segundo as normas de direito financeiro, são objeto de
Lançamento são as seguintes:
Q1935175
Contabilidade Pública
Um dos estágios da despesa pública consiste na verificação do direito adquirido pelo
credor, tendo por fim apurar a origem e o objeto do que se deve pagar, a importância exata a pagar
e a quem se deve pagar a importância, para extinguir a obrigação. Esse estágio denomina-se:
Q1935174
Contabilidade Pública
De acordo com o Plano de Contas Aplicado ao Setor Público (PCASP), o registro
contábil deve ser feito pelo método das partidas dobradas e os lançamentos devem debitar e creditar
contas que apresentem a mesma natureza de informação. Por exemplo, os lançamentos de natureza
patrimonial apenas debitam e creditam contas das classes:
Q1935165
Contabilidade Pública
Ao dispor sobre a estrutura conceitual para relatório financeiro, as Normas Brasileiras
de Contabilidade estabelecem diversos conceitos úteis e necessários ao exercício da atividade contábil.
Entre os conceitos normatizados, como se denomina o “recurso econômico presente controlado pela
entidade como resultado de eventos passados”?
Q1934229
Contabilidade Pública
No caso de uma entidade da Administração Pública federal
direta, com orçamento autorizado e empenhado superior a
R$ 100 milhões em um dado exercício, no que tange à definição
de materialidade para identificação de irregularidades ou
conjunto de irregularidades como relevantes, o parâmetro
estabelecido na IN-TCU nº 84, de 22 de abril de 2020, é o valor
correspondente a:
Q1934223
Contabilidade Pública
Considere os dados do quadro a seguir, decorrentes da execução
orçamentária da despesa de um ente público no exercício de
20X1, com valores expressos em milhares de reais.
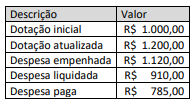
Considere ainda que, do montante de restos a pagar não processados, R$ 60,00 eram relativos a despesas abertas por créditos adicionais especiais e que o saldo de disponibilidade financeira do ente ao final do exercício era de R$ 200,00.
Considerando tais informações, o montante dos restos a pagar que podem ser cancelados por insuficiência de disponibilidade financeira, em milhares de reais, é:
Q1934220
Contabilidade Pública
Durante a atividade de checagem de registro de despesas
relativas à folha de pagamento, um analista contábil estava
conferindo os itens classificados no elemento de despesa “11 -
Vencimentos e Vantagens Fixas - Pessoal Civil”, que congrega
uma série de gastos destinados ao pagamento de salários e
benefícios de caráter permanente.
O analista detectou um item inconsistente, que NÃO se enquadra no escopo desse elemento, que é:
O analista detectou um item inconsistente, que NÃO se enquadra no escopo desse elemento, que é:
Q1934219
Contabilidade Pública
Embora a maior parte das receitas públicas seja originada de
transações sem contraprestação, há recursos que ingressam nos
cofres públicos em decorrência de uma contraprestação e
requerem o devido registro e controle.
As receitas que têm como fato gerador a utilização efetiva ou potencial de determinados serviços públicos são arrecadadas sob a forma de:
As receitas que têm como fato gerador a utilização efetiva ou potencial de determinados serviços públicos são arrecadadas sob a forma de:
Q1934217
Contabilidade Pública
Ao analisar as prestações de contas de um ente público, um
agente de controle priorizou uma avaliação mais detalhada dos
créditos adicionais extraordinários abertos ao longo do último
exercício.
Um fator que deve ser objeto de análise do agente para verificar a conformidade da abertura de tais créditos é o(a):
Um fator que deve ser objeto de análise do agente para verificar a conformidade da abertura de tais créditos é o(a):
Q1934216
Contabilidade Pública
O princípio da universalidade preconiza que o orçamento deve
conter todas as receitas e todas as despesas do Estado, o que
inclui todos os poderes e órgãos cujos gastos são custeados com
recursos orçamentários. No Brasil, além do orçamento
propriamente dito, os entes públicos elaboram o plano plurianual
e as diretrizes orçamentárias.
No que diz respeito aos órgãos do Poder Judiciário, como um tribunal de justiça, uma informação a ser apresentada na Lei de Diretrizes Orçamentárias se refere à definição de:
No que diz respeito aos órgãos do Poder Judiciário, como um tribunal de justiça, uma informação a ser apresentada na Lei de Diretrizes Orçamentárias se refere à definição de:
Q1934212
Contabilidade Pública
Os serviços públicos devem ser identificados, medidos e
relatados em sistema projetado para gerenciamento de custos
dos serviços públicos. Apesar de as informações de custos terem
um longo e relevante histórico de utilização em empresas
privadas, no setor público ainda está em estágio inicial.
Dadas as peculiaridades das entidades públicas, as informações de custos do setor público possuem alguns atributos definidos pela NBC T 16.11, dentre os quais constitui um equívoco considerar:
Dadas as peculiaridades das entidades públicas, as informações de custos do setor público possuem alguns atributos definidos pela NBC T 16.11, dentre os quais constitui um equívoco considerar:
Q1934211
Contabilidade Pública
A depreciação se refere ao declínio do potencial de geração de
serviços por ativos de longa duração.
Diante da necessidade de proceder ao reconhecimento da depreciação de um ativo, conforme as orientações do MCASP, um analista contábil deve considerar que:
Diante da necessidade de proceder ao reconhecimento da depreciação de um ativo, conforme as orientações do MCASP, um analista contábil deve considerar que:
Q1934210
Contabilidade Pública
O 13º salário (gratificação natalina) e férias são exemplos de
obrigações consideradas passivos derivados de apropriações por
competência.
De acordo com as disposições do MCASP, despesas dessa natureza:
De acordo com as disposições do MCASP, despesas dessa natureza:
Q1934209
Contabilidade Pública
Os chamados relatórios fiscais foram concebidos para prover
informações relativas a diversos aspectos do acompanhamento
da execução orçamentária e da gestão fiscal, por parte dos
gestores, órgãos de controle e sociedade. Uma das informações
contidas nos relatórios se refere aos limites relativos à aplicação
de recursos.
Na análise do conteúdo do Relatório de Gestão Fiscal (RGF), um dos limites que pode ser verificado refere-se a:
Na análise do conteúdo do Relatório de Gestão Fiscal (RGF), um dos limites que pode ser verificado refere-se a:
Q1934206
Contabilidade Pública
Entre as finalidades do Sistema de Contabilidade Federal, cita-se
o registro e a evidenciação de atos e fatos relacionados com a
administração orçamentária, financeira e patrimonial da União.
Uma das informações a serem evidenciadas, resultante da ocorrência de um fato gerador no respectivo período de competência, mas ainda não expressamente contemplada na estrutura das demonstrações contábeis, é:
Uma das informações a serem evidenciadas, resultante da ocorrência de um fato gerador no respectivo período de competência, mas ainda não expressamente contemplada na estrutura das demonstrações contábeis, é:
Q1934205
Contabilidade Pública
De acordo com as disposições do Plano de Contas Aplicado ao
Setor Público (PCAS), o registro contábil deve ser feito pelo
método das partidas dobradas, e os lançamentos devem debitar
e creditar contas da mesma natureza de informação. Nesse
contexto, um servidor detectou uma inconsistência de
lançamento ao analisar os registros contábeis de um dado
período em um ente federativo.
A inconsistência detectada pelo servidor pode ser exemplificada por:
A inconsistência detectada pelo servidor pode ser exemplificada por:
Q1934204
Contabilidade Pública
A Demonstração das Variações Patrimoniais (DVP) é de
elaboração e publicação obrigatórias desde a Lei nº 4.320/1964,
mas no contexto do processo de convergência e das disposições
da NBC TSP 11 - Apresentação das Demonstrações Contábeis, o
Manual de Contabilidade Aplicada ao Setor Público (MCASP) tem
atualizado a sua estrutura.
A partir desse contexto normativo, a Demonstração das Variações Patrimoniais (DVP):
A partir desse contexto normativo, a Demonstração das Variações Patrimoniais (DVP):
Q1934203
Contabilidade Pública
Considere as informações a seguir, decorrentes dos registros
contábeis e orçamentários de um ente público, relativos a um
dado exercício e com valores expressos em milhares de reais.
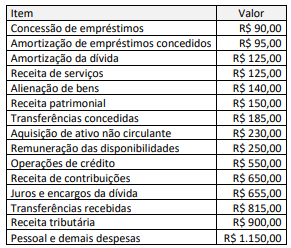
Adicionalmente, o saldo inicial de caixa e equivalentes de caixa foi de R$ 715,00.
Considerando que são as únicas informações para elaboração da Demonstração dos Fluxos de Caixa (DFC), é correto afirmar que:
Adicionalmente, o saldo inicial de caixa e equivalentes de caixa foi de R$ 715,00.
Considerando que são as únicas informações para elaboração da Demonstração dos Fluxos de Caixa (DFC), é correto afirmar que:
Q1934202
Contabilidade Pública

Ao longo do processo de execução orçamentária, receitas e
despesas inicialmente consideradas no orçamento podem não
cumprir todas as etapas de execução até o encerramento do
exercício.
Considerando a perspectiva da execução da despesa e as informações apresentadas no quadro I, os restos a pagar relativos a despesas que cumpriram apenas a primeira etapa da execução, em milhares de reais, representam:
Considerando a perspectiva da execução da despesa e as informações apresentadas no quadro I, os restos a pagar relativos a despesas que cumpriram apenas a primeira etapa da execução, em milhares de reais, representam:

 Conheça nossos planos