Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.101 questões


(MCASP, 2021)
É correto afirmar que constituem objetivos do Plano de Contas Aplicado ao Setor Público – PCASP
A referida norma aponta o conjunto completo das demonstrações contábeis para o setor público; entretanto, não prevê na relação o(a)
(__)Aplica-se integralmente a entidades governamentais, serviços sociais autônomos e conselhos profissionais.
(__)Não se aplica a nenhuma entidade pública.
(__)Aplica-se parcialmente a outras entidades do setor público.
Assinale a alternativa com a sequência CORRETA, de cima para baixo:
Segundo a Lei 4.320/64: “Art. 101. Os resultados gerais do exercício serão demonstrados no Balanço Orçamentário, no Balanço Financeiro, no Balanço Patrimonial, na Demonstração das Variações Patrimoniais [...]”
Acerca do tema, analise a estrutura apresentada a seguir:
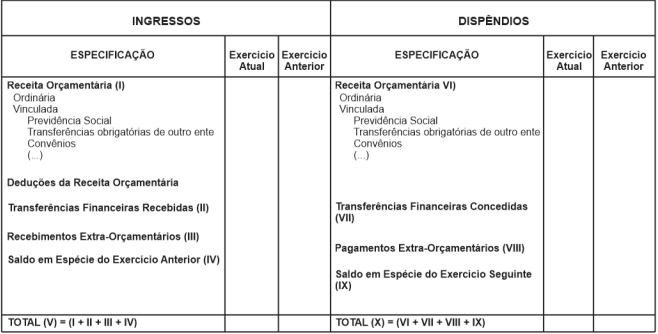
(Fonte: ADAPTADO – Manual de Contabilidade Aplicada ao Setor Público (2021))
Considerando o disposto na Lei 4.320/64 sobre os Balanços, a estrutura apresentada refere-se
(MCASP, 2021)
Em relação ao PCASP, é correto afirmar que
Analise os saldos apresentados a seguir, extraídos da contabilidade de um ente público municipal:
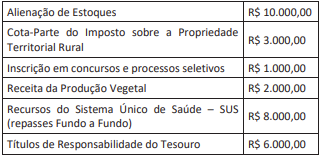
Considerando o disposto na Lei 4.320/64, os valores das Transferências Correntes e das Receitas Orçamentárias de Capital correspondem, respectivamente, a
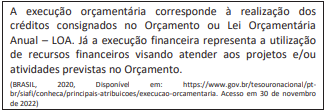
Considerando o conceito, analise os esquemas apresentados a seguir:
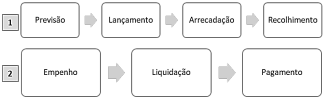
(Fonte: ADAPTADO - Manual de Contabilidade Aplicada ao Setor Público, 2021.)
Os esquemas 1 e 2 apresentados correspondem, respectivamente, a
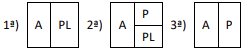
As situações patrimoniais apresentadas correspondem, respectivamente, a
I. Os bens classificados como móveis e imóveis não podem ser reavaliados.
II. Os bens móveis e imóveis devem ser avaliados pelo custo de produção ou construção, ou pelo valor de aquisição.
III. Os itens que compõem estoque de almoxarifado devem ser avaliados pelo preço de aquisição ou pelo preço de mercado, o que for menor.
Quais estão corretas?
Leia atentamente e faça o que se pede:
O ato da emissão do empenho, na ótica orçamentária, constitui a despesa orçamentária e o passivo financeiro para fins de cálculo do superávit financeiro. Os registros contábeis, orçamentários e de controle, sob a ótica do Plano de Contas Aplicado ao Setor Público (PCASP) são evidenciados a seguir:
No momento do empenho da despesa orçamentária (ocorrência do fato gerador depois do empenho):
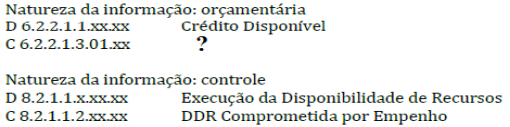
Assinale a alternativa que contém a contrapartida correta do lançamento faltante:
As características qualitativas são atributos que tornam a informação útil para os usuários e dão suporte ao cumprimento dos objetivos da informação contábil. Assinale a alternativa abaixo que contém apenas características qualitativas da informação contábil:
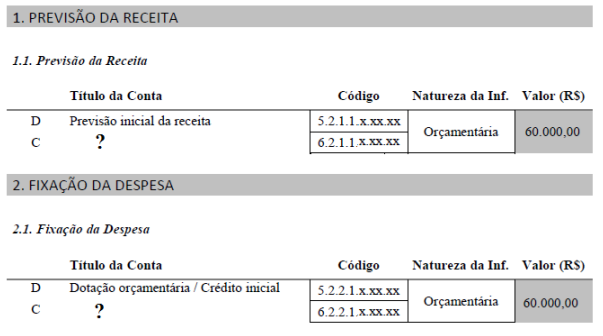
Após a sua análise, marque a alternativa que contempla os respectivos lançamentos faltantes:

 Conheça nossos planos