Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.101 questões


Ano: 2023
Banca:
SUSTENTE
Órgão:
Câmara de Ipojuca - PE
Prova:
SUSTENTE - 2023 - Câmara de Ipojuca - PE - Contador |
Q3702641
Contabilidade Pública
Os dados abaixo foram retirados das demonstrações contábeis de um ente público:
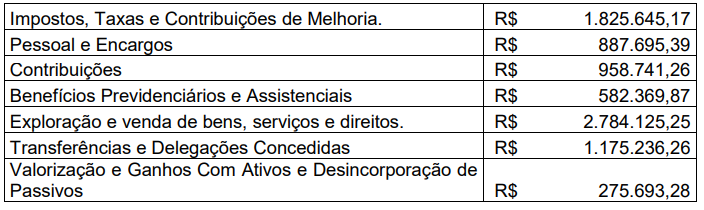
Após a análise dos dados apresentados, podemos concluir que:
Ano: 2023
Banca:
SUSTENTE
Órgão:
Câmara de Ipojuca - PE
Prova:
SUSTENTE - 2023 - Câmara de Ipojuca - PE - Contador |
Q3702638
Contabilidade Pública
Com relação à Inscrição De Restos a Pagar Processados analise o texto:
Ocorrido o fato gerador da obrigação e procedido o estágio da liquidação antes do término do exercício em curso, as despesas deverão ser registradas ao fim do exercício como RP Processados “a pagar”, conforme modelo de contabilização:
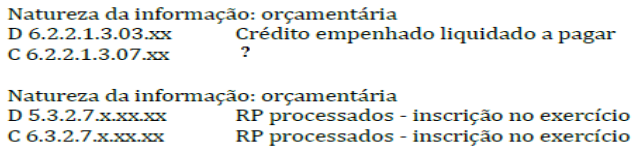
Assinale abaixo a alternativa que contempla a contrapartida correta faltante no quadro:
Ocorrido o fato gerador da obrigação e procedido o estágio da liquidação antes do término do exercício em curso, as despesas deverão ser registradas ao fim do exercício como RP Processados “a pagar”, conforme modelo de contabilização:
Assinale abaixo a alternativa que contempla a contrapartida correta faltante no quadro:
Ano: 2023
Banca:
SUSTENTE
Órgão:
Câmara de Ipojuca - PE
Prova:
SUSTENTE - 2023 - Câmara de Ipojuca - PE - Contador |
Q3702637
Contabilidade Pública
Com relação à Inscrição de Restos a Pagar Não Processados a Liquidar analise o texto:
Registrado o empenho, mas não ocorrido o fato gerador da obrigação, e caso comprovadas as condições necessárias para inscrição de restos a pagar, dar-se-á a inscrição de Restos a Pagar Não Processados a liquidar, conforme o lançamento contábil a seguir:
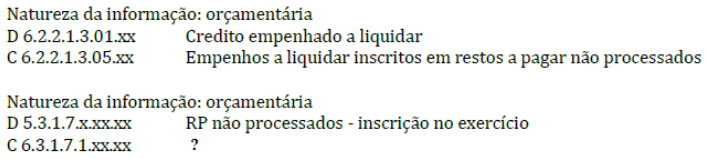
Assinale abaixo a alternativa que contempla a contrapartida correta faltante no quadro:
Registrado o empenho, mas não ocorrido o fato gerador da obrigação, e caso comprovadas as condições necessárias para inscrição de restos a pagar, dar-se-á a inscrição de Restos a Pagar Não Processados a liquidar, conforme o lançamento contábil a seguir:
Assinale abaixo a alternativa que contempla a contrapartida correta faltante no quadro:
Ano: 2023
Banca:
SUSTENTE
Órgão:
Câmara de Ipojuca - PE
Prova:
SUSTENTE - 2023 - Câmara de Ipojuca - PE - Contador |
Q3702634
Contabilidade Pública
A normatização dos procedimentos contábeis relativos ao ativo imobilizado foi elaborada em consonância com
a Norma Brasileira de Contabilidade (NBC TSP) – 07 – Ativo Imobilizado. O Ativo Imobilizado é o item tangível,
que é mantido para o uso na produção ou fornecimento de bens ou serviços, ou para fins administrativos,
inclusive os decorrentes de operações que transfiram para a entidade os benefícios, riscos e controle desses
bens, cuja utilização se dará por mais de um período. Os bens imóveis compreendem os bens vinculados ao
terreno (solo) que não podem ser retirados sem destruição ou danos. Analise as afirmações abaixo quanto à
classificação dos bens imóveis:
I. Bens de uso especial: compreendem os bens, tais como edifícios ou terrenos, destinados a serviço ou estabelecimento da administração federal, estadual ou municipal, inclusive os de suas autarquias e fundações públicas, como imóveis residenciais, terrenos, glebas, aquartelamento, aeroportos, açudes, fazendas, museus, hospitais, hotéis dentre outros.
II. Bens dominiais/dominicais: compreendem os bens que constituem o patrimônio das pessoas jurídicas de direito público, como objeto de direito pessoal, ou real, de cada uma dessas entidades. Compreende ainda, não dispondo a lei em contrário, os bens pertencentes às pessoas jurídicas de direito público a que se tenham dado estrutura de direito privado, como apartamentos, armazéns, casas, glebas, terrenos, lojas, bens destinados à reforma agrária, dentre outros.
III. Bens de uso comum do povo: podem ser entendidos como os de domínio público, construídos ou não por pessoas jurídicas de direito público. IV. Bens imóveis em andamento: compreendem os valores de bens imóveis em andamento, ainda não concluídos. Exemplos: obras em andamento, estudos e projetos (que englobem limpeza do terreno, serviços topográficos etc), benfeitoria em propriedade de terceiros, dentre outros.
V. Demais bens imóveis: compreendem os demais bens imóveis não classificados anteriormente. Exemplo: bens imóveis locados para terceiros, imóveis em poder de terceiros, dentre outros bens.
Está(ão) correta(as) apenas a(s) afirmativa(s):
Ano: 2023
Banca:
SUSTENTE
Órgão:
Câmara de Ipojuca - PE
Prova:
SUSTENTE - 2023 - Câmara de Ipojuca - PE - Contador |
Q3702630
Contabilidade Pública
Assinale a alternativa abaixo que reflete o lançamento contábil de natureza patrimonial em um ente público
referente ao Reconhecimento da Variação Patrimonial Diminutiva decorrente da depreciação.
Ano: 2023
Banca:
SUSTENTE
Órgão:
Câmara de Ipojuca - PE
Prova:
SUSTENTE - 2023 - Câmara de Ipojuca - PE - Contador |
Q3702629
Contabilidade Pública
O quadro abaixo reflete a natureza patrimonial e orçamentária de um ente público:
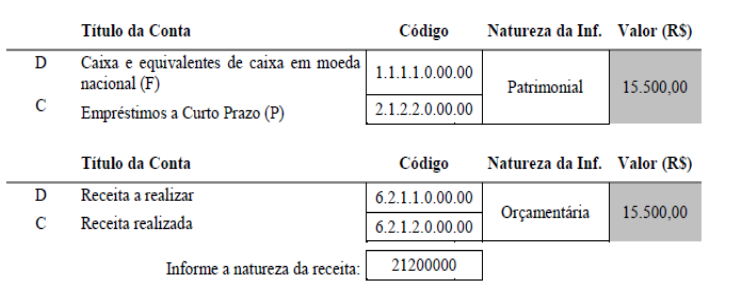
De acordo com os lançamentos apresentados, pode-se concluir que a operação em destaque trata-se de:
Ano: 2023
Banca:
SUSTENTE
Órgão:
Câmara de Ipojuca - PE
Prova:
SUSTENTE - 2023 - Câmara de Ipojuca - PE - Contador |
Q3702628
Contabilidade Pública
O município de Santa Felicidade deu início ao recebimento dos impostos relativos ao ISS. Analise o lançamento
contábil abaixo e seu reflexo na natureza patrimonial, e em seguida, assinale a alternativa que reflete o
lançamento contábil correto na contabilidade:
Arrecadação de Tributos - Receita Orçamentária posterior ao fato gerador – ISS
Arrecadação de Tributos - Receita Orçamentária posterior ao fato gerador – ISS
Ano: 2023
Banca:
SUSTENTE
Órgão:
Câmara de Ipojuca - PE
Prova:
SUSTENTE - 2023 - Câmara de Ipojuca - PE - Contador |
Q3702627
Contabilidade Pública
Com relação aos lançamentos contábeis e à natureza da informação patrimonial analise a transação abaixo:
Reconhecimento do Crédito Tributário relativo ao IPVA (Variação Patrimonial Aumentativa / Receita Tributária por Competência - enfoque patrimonial)
Assinale a alternativa que reflete o lançamento contábil correto do texto acima:
Reconhecimento do Crédito Tributário relativo ao IPVA (Variação Patrimonial Aumentativa / Receita Tributária por Competência - enfoque patrimonial)
Assinale a alternativa que reflete o lançamento contábil correto do texto acima:
Ano: 2023
Banca:
Máxima
Órgão:
SAAE de Conselheiro Pena - MG
Prova:
Máxima - 2023 - SAAE de Conselheiro Pena - MG - Contador |
Q3702117
Contabilidade Pública
Em conformidade com a Lei nº 4.320 de 64, é CORRETO afirmar que as
dotações para manutenção de serviços anteriormente criados, inclusive as
destinadas a atender a obras de conservação e adaptação de bens imóveis,
será classificada como:
Ano: 2023
Banca:
Máxima
Órgão:
SAAE de Conselheiro Pena - MG
Prova:
Máxima - 2023 - SAAE de Conselheiro Pena - MG - Contador |
Q3702116
Contabilidade Pública
A Lei nº 4.320 de 64, sobre regras gerais de direito financeiro, tem como
objetivo garantir a transparência e a responsabilidade na gestão das contas
públicas. Nesse sentido, em conformidade com a referida Lei, é
INCORRETO afirmar:
Ano: 2023
Banca:
Máxima
Órgão:
SAAE de Conselheiro Pena - MG
Prova:
Máxima - 2023 - SAAE de Conselheiro Pena - MG - Contador |
Q3702114
Contabilidade Pública
Sobre o exercício financeiro, é expressamente definido que reverte à
dotação a importância de despesa anulada no exercício; quando a anulação
ocorrer após o encerramento deste será considerada a receita:
Ano: 2023
Banca:
Máxima
Órgão:
SAAE de Conselheiro Pena - MG
Prova:
Máxima - 2023 - SAAE de Conselheiro Pena - MG - Contador |
Q3702112
Contabilidade Pública
O Relatório das Mudanças Patrimoniais mostrará as modificações
ocorridas no patrimônio, decorrentes ou não da execução orçamentária, e
apontará o resultado patrimonial do período, conforme expresso pela Lei nº
4.320 de 64. Nesse tema, é CORRETO afirmar que aquele que
compreenderá os créditos e valores realizáveis independentemente de
autorização orçamentária e os valores numerários é definido como:
Ano: 2023
Banca:
Máxima
Órgão:
SAAE de Conselheiro Pena - MG
Prova:
Máxima - 2023 - SAAE de Conselheiro Pena - MG - Contador |
Q3702111
Contabilidade Pública
Em conformidade com os ditames da Lei Federal nº 4.320 de 1964, sobre
normas gerais do direito financeiro, em que pese os balanços, é CORRETO
afirmar que os restos a pagar do exercício, para compensar sua inclusão na
despesa orçamentária, serão computados na receita:
Ano: 2023
Banca:
Máxima
Órgão:
SAAE de Conselheiro Pena - MG
Prova:
Máxima - 2023 - SAAE de Conselheiro Pena - MG - Contador |
Q3702110
Contabilidade Pública
Em conformidade com as normas gerais de direito financeiro brasileiro,
sobre a receita, é CORRETO afirmar que receitas correntes é,
expressamente definida pela Lei Federal nº 4.320 de 64, como uma:
Ano: 2023
Banca:
Máxima
Órgão:
SAAE de Conselheiro Pena - MG
Prova:
Máxima - 2023 - SAAE de Conselheiro Pena - MG - Contador |
Q3702109
Contabilidade Pública
A Lei Federal nº 4.320 de 64, vem dispor expressamente que a Lei do
Orçamento conterá a discriminação da receita e despesa de forma a
evidenciar a política econômica financeira e o programa de trabalho do
Governo. Nesse sentido, é CORRETO afirmar que, das assertivas dispostas,
são princípios expressos pela Lei nº 4.320 de 64, obedecidos pela Lei de
Orçamento.
I. Unidade. II. Universalidade. III. Anualidade.
I. Unidade. II. Universalidade. III. Anualidade.
Ano: 2023
Banca:
Máxima
Órgão:
SAAE de Conselheiro Pena - MG
Prova:
Máxima - 2023 - SAAE de Conselheiro Pena - MG - Contador |
Q3702108
Contabilidade Pública
Em conformidade com o disposto pela Lei nº 4.320 de 1964, que vem
estabelecer normas gerais de direito financeiro no Brasil, para elaboração e
controle dos orçamentos dos balanços dos entes federados, é CORRETO
afirmar que integrará a Lei de Orçamento.
Ano: 2023
Banca:
Máxima
Órgão:
SAAE de Conselheiro Pena - MG
Prova:
Máxima - 2023 - SAAE de Conselheiro Pena - MG - Contador |
Q3702107
Contabilidade Pública
Uma entidade do setor público apresentou as seguintes informações em
sua Demonstração dos Fluxos de Caixa:
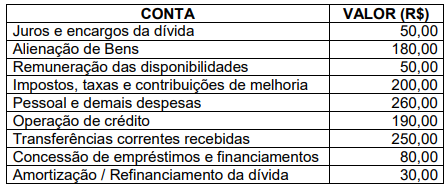
Com base nessas informações, o fluxo de caixa líquido das atividades operacionais gerado pela entidade é:
Com base nessas informações, o fluxo de caixa líquido das atividades operacionais gerado pela entidade é:
Ano: 2023
Banca:
Máxima
Órgão:
SAAE de Conselheiro Pena - MG
Prova:
Máxima - 2023 - SAAE de Conselheiro Pena - MG - Contador |
Q3702099
Contabilidade Pública
Paulo, professor de Contabilidade Pública, alertou seus alunos para
estudarem a Lei nº 4.320/1964, a Lei Complementar nº 101/2000 e as
Normas Brasileiras de Contabilidade Aplicadas ao Setor Público,
principalmente em relação à classificação das receitas públicas, suas origens
e detalhamento das categorias econômicas, com vistas a identificar a
procedência das receitas no momento em que ingressam nos cofres
públicos, informando ainda que:
• As Receitas Públicas Orçamentárias são disponibilidades de recursos financeiros que ingressam durante o exercício e que aumentam o saldo financeiro da instituição; e,
• A Lei nº 4.320/1964 classifica as Receitas Orçamentárias por Categoria Econômica em: Receitas Correntes e Receitas de Capital. Considerando o exposto, assinale a alternativa que representa uma origem de Receita de Capital.
Ano: 2023
Banca:
Máxima
Órgão:
SAAE de Conselheiro Pena - MG
Prova:
Máxima - 2023 - SAAE de Conselheiro Pena - MG - Contador |
Q3702098
Contabilidade Pública
O Plano de Contas Aplicado ao Setor Público (PCASP), que deve ser
adotado por todos os entes da Federação, constitui um instrumento para a
consolidação das contas nacionais, bem como para a adoção das normas
internacionais de contabilidade. Em relação aos aspectos relacionados ao
PCASP, assinale a afirmativa CORRETA.
Ano: 2023
Banca:
IDESG
Órgão:
Câmara de Sumidouro - RJ
Prova:
IDESG - 2023 - Câmara de Sumidouro - RJ - Contador |
Q3698646
Contabilidade Pública
Durante a análise das demonstrações contábeis, o contador identificou um bem que
perde valor ao longo do tempo devido ao uso, deterioração ou obsolescência. Que procedimento contábil
deve ser aplicado a esse bem?

 Conheça nossos planos