Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.011 questões


1. Podem ser enquadradas como Despesas de Exercícios Anteriores despesas para as quais o empenho não tenha sido processado em época própria, observadas as exigências legais.
2. Restos a pagar e Despesas de Exercícios Anteriores constituem institutos equivalentes, diferenciando-se apenas pelo momento do pagamento.
3. O reconhecimento de Despesas de Exercícios Anteriores dispensa dotação orçamentária específica no exercício em que ocorrer o pagamento.
Assinale a alternativa que indica todas as afirmativas corretas.
Assinale a alternativa correta considerando as disposições do Manual de Contabilidade Aplicado ao Setor Público (MCASP).
Essa verificação tem por fim apurar a:
1. Importância exata a pagar.
2. Origem e o objeto do que se deve pagar.
3. Vinculação da despesa com a sua receita correspondente.
4. Quem se deve pagar a importância, para extinguir a obrigação.
5. Existência da modalidade de aplicação da despesa.
Assinale a alternativa que indica todas as afirmativas corretas.
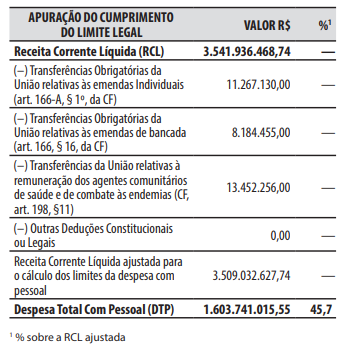
A respeito desse demonstrativo da despesa com pessoal:
1. Faz parte do relatório resumido da execução orçamentária.
2. O poder executivo do município está acima do limite prudencial.
3. A última linha, com o dado da “Despesa Total com Pessoal – DTP”, inclui a despesa realizada no mês em referência com as dos 11 imediatamente anteriores, adotando-se o regime de competência, independentemente de empenho.
4. O poder executivo do município está abaixo do limite de alerta.
5. Faz parte do relatório de gestão fiscal.
Assinale a alternativa que indica todas as afirmativas corretas.
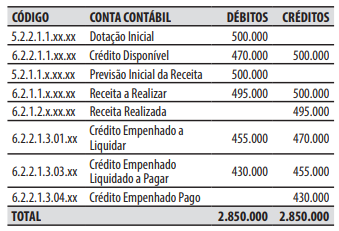
01/01/2025: houve a ocorrência do fato gerador, com a identificação do sujeito passivo, a base de cálculo e o montante do imposto devido pelo contribuinte relativo à propriedade de imóvel no exercício de 2025.
15/01/2025: o contribuinte recebeu em seu domicílio o documento de arrecadação (boleto de cobrança) do IPTU.
05/03/2025: ocorreu o vencimento do IPTU, sem que houvesse pagamento pelo contribuinte.
30/01/2026: o valor referente ao IPTU foi inscrito em dívida ativa tributária do município.
10/07/2026: o contribuinte realizou o pagamento na rede bancária autorizada do IPTU em atraso (relativo ao exercício de 2025), com juros e multa.
13/07/2026: o banco recebedor do IPTU transferiu o valor referente ao imposto, aos juros e à multa à conta única do tesouro municipal.
A respeito dos conhecimentos sobre os estágios e a execução orçamentária e financeira da receita pública, é correto afirmar que na sucessão de fatos:
Foram identificados os seguintes fatos contábeis:
1. Empenho de despesa relativo à aquisição de material de escritório, no valor de R$ 50.000, dentro do limite da dotação orçamentária autorizada na Lei Orçamentária Anual.
2. Pagamento de despesa (já empenhada e liquidada), por meio de ordem bancária, mediante a saída de recursos da conta única do ente, a fornecedor de material de expediente, com a correspondente baixa do passivo e da disponibilidade financeira, no valor de R$ 20.000.
3. Assinatura de contrato de garantia (fiança) prestada pelo ente em favor de um município, no valor de R$ 500.000, sem qualquer desembolso imediato de recursos, mas que representa um risco potencial futuro ao patrimônio do ente.
4. Consumo de material de expediente já existente no almoxarifado do ente, avaliado em R$ 10.000.
De acordo com os conhecimentos sobre o PCASP, é correto afirmar que o fato contábil:
Quanto ao balanço patrimonial das entidades estatais não dependentes, julgue o item subsequente.
As provisões ativas integram o balanço patrimonial com a finalidade de atender ao regime de competência contábil.
Quanto ao balanço patrimonial das entidades estatais não dependentes, julgue o item subsequente.
Obrigações exigíveis no presente, como fruto de eventos passados e que, provavelmente, provocarão a saída de recursos econômicos futuros da entidade, ainda que não possam ter seu valor confiavelmente estimado, devem, cumprido o critério da relevância, ser provisionadas contabilmente no grupo patrimonial passivo.
Quanto ao balanço patrimonial das entidades estatais não dependentes, julgue o item subsequente.
Obrigações que não possam ter seu vencimento postergado pelo devedor, de forma incondicional, para além do próximo exercício social devem ser classificadas no passivo não circulante.
Acerca da contabilização de operações contábeis diversas em empresa estatal não dependente, julgue o item que se segue.
A contribuição do empregado para a previdência social deve ser deduzida da despesa de salários, para fins de escrituração contábil, mas a cota patronal destinada ao mesmo fim deve ser adicionada às despesas da entidade.
De acordo com a Lei Complementar n.º 101/2000 (Lei de Responsabilidade Fiscal) e com a Lei n.º 4.320/1964, julgue o próximo item.
As dotações orçamentárias destinadas à aquisição de imóveis que já se encontrem em utilização devem ser classificadas como investimentos pelos entes da Federação.
De acordo com a Lei Complementar n.º 101/2000 (Lei de Responsabilidade Fiscal) e com a Lei n.º 4.320/1964, julgue o próximo item.
Nas contas de compensação devem ser registradas transações que não afetam o patrimônio, mas que, mediata ou indiretamente, possam vir a afetá-lo.
Julgue o item a seguir, considerando as disposições contidas no Manual de Contabilidade aplicado ao Setor Público (MCASP).
Os recursos arrecadados por meio de operações de crédito são considerados receitas orçamentárias efetivas.
De acordo com as disposições das normas brasileiras de contabilidade aplicáveis ao setor público (NBC TSP), julgue o item seguinte.
Para fins de apresentação de informação orçamentária nas demonstrações contábeis, exige-se que o regime (caixa, competência ou alguma modificação desses regimes) utilizado para a elaboração e apresentação do orçamento seja o mesmo utilizado na elaboração das demonstrações contábeis que contemplem essa informação.
De acordo com as disposições das normas brasileiras de contabilidade aplicáveis ao setor público (NBC TSP), julgue o item seguinte.
A consolidação de demonstrações contábeis requer a realização de ajustes que garantam a conformidade das políticas contábeis de cada membro da entidade econômica com as políticas contábeis adotadas pela entidade econômica, de forma que transações e eventos de mesma natureza, ocorridos em circunstâncias semelhantes, sejam submetidos à mesma política contábil.

 Conheça nossos planos