Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.011 questões


- previsão inicial da receita: 400.000. - dotação inicial da despesa: 400.000. - previsão atualizada da receita: 380.000. - dotação atualizada da despesa: 380.000. - receita realizada/executada: 360.000. - despesa empenhada: 340.000. - despesa liquidada: 330.000. - despesa paga: 290.000.
Tendo como base as informações apresentadas nessa situação hipotética, assinale a opção em que é corretamente indicado o resultado orçamentário (em R$) apurado no balanço orçamentário do exercício.
I lançamento da previsão inicial da receita, estimada e aprovada na lei orçamentária anual;
II recebimento de imóvel em doação, transação devidamente formalizada e com suporte documental;
III registro do controle de disponibilidade no momento do empenho da despesa orçamentária.
Considerando a situação hipotética apresentada e a estruturação do PCASP em natureza de informação orçamentária (NIO), natureza de informação patrimonial (NIP) e natureza de informação de controle (NIC), é correto afirmar que as contabilizações I, II e III se classificam, respectivamente como
- Processo 1: risco de perda avaliado como provável, podendo o valor do desembolso futuro ser estimado, com confiabilidade, em R$ 5.000.000.
- Processo 2: risco de perda avaliado como possível, sendo o valor estimado do impacto R$ 12.000.000.
- Processo 3: risco de perda avaliado como remoto, sendo o valor estimado do impacto R$ 8.000.000.
Considerando os critérios de reconhecimento e divulgação de provisões e passivos contingentes no setor público, assinale a opção correta em relação ao procedimento a ser adotado pela equipe da referida secretaria de economia.
Considerando a situação hipotética apresentada, assinale a opção correta em relação ao registro da receita sob o enfoque patrimonial no setor público.
Utilize as informações que se seguem para responder à questão.
No início do exercício de 2025, determinado município firmou um convênio com o governo estadual para viabilizar a construção de uma unidade de atendimento e profissionalização de trabalhadores.
O projeto tem valor total estimado em R$ 10 milhões, sendo R$ 7 milhões provenientes de recursos do Estado e R$ 3 milhões a cargo do próprio Município, a título de contrapartida.
O acordo prevê que os repasses estaduais ocorram de forma parcelada, à medida que o Município comprove o avanço físico e financeiro da obra.
Ao longo de 2025, foi liberada a primeira parcela, no valor de R$ 4 milhões. Desse montante, R$ 1,5 milhão já havia sido aplicado na execução da obra até o encerramento do exercício, enquanto o valor restante permaneceu em conta específica vinculada ao convênio.
A prestação de contas parcial foi elaborada e encaminhada ao Estado dentro do prazo, mas ainda não foi analisada pelo Estado.
Pelo contrato, o Estado paga R$ 20 milhões anuais, condicionados ao cumprimento de metas de desempenho. Adicionalmente, o consórcio pode explorar receitas acessórias, com publicidade, por exemplo, devendo repassar ao Estado 10% da receita obtida.
No último exercício, o privado cumpriu integralmente as obrigações contratuais e faturou R$ 12 milhões em receitas acessórias.
À luz das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, assinale a alternativa correta.
Ação cível por desapropriação indireta Trata-se de processo em estágio avançado, cuja perda é considerada possível pela assessoria jurídica. O valor envolvido foi estimado em R$ 70 milhões.
Garantia prestada a empresa estatal dependente O Estado atua como garantidor em operação de crédito contratada por empresa estatal dependente. De acordo com a área técnica, a probabilidade de execução dessa garantia é classificada como remota.
Passivo ambiental Há obrigação legal de recuperação ambiental decorrente de dano causado no âmbito de obra pública. A estimativa de desembolso é considerada confiável, no montante de R$ 54 milhões, com execução prevista para ocorrer ao longo dos próximos três anos. A perda é tratada como provável.
Indenização por quebra contratual Em função da rescisão de contrato pelo Estado, encontra-se em curso negociação com a parte contratada. A avaliação jurídica aponta para probabilidade de perda possível estimada em R$ 13 milhões.
Considerando as informações apresentadas, é correto afirmar que, à luz das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, devem ser divulgadas exclusivamente em notas explicativas pelo menos as seguintes situações:
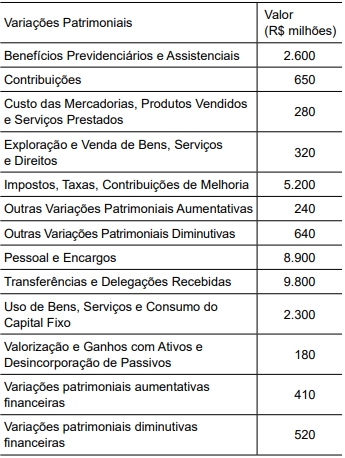
Nessa situação hipotética, considerada a dinâmica dos créditos adicionais,
• Valor justo líquido de despesas de venda: R$ 420.000,00.
• Valor em uso: R$ 460.000,00.
Considerando as disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP) - 11ª edição, a entidade deverá reconhecer, no resultado do exercício de 2025, o seguinte efeito contábil:

 Conheça nossos planos