Questões de Concurso Sobre procedimentos contábeis patrimoniais em contabilidade pública

Foram encontradas 4.921 questões

Ano: 2025 Banca: Ibest Órgão: CRM-DF Prova: Ibest - 2025 - CRM-DF - Contador |
Q3629693 Contabilidade Pública
Considere os eventos:

I Recebimento em caixa de receitas tributárias de dezembro/X1 no dia 02/01/X2;
II Empenho de despesas de custeio em 28/12/X1, liquidadas em 10/01/X2 e pagas em 25/01/X2;
III Prestação efetiva de serviços por fornecedor em 29/12/X1 sem empenho prévio, com empenho e pagamento regularizados em X2.

Assinale a alternativa correta quanto ao reconhecimento orçamentário e patrimonial.  
Alternativas
Ano: 2025 Banca: Ibest Órgão: CRM-DF Prova: Ibest - 2025 - CRM-DF - Contador |
Q3629692 Contabilidade Pública
Sobre os elementos do patrimônio público e o saldo patrimonial, assinale a alternativa correta. 
Alternativas
Q3624526 Contabilidade Pública
Tendo por base conhecimentos sobre Patrimônio Líquido, assinale a afirmativa INCORRETA.
Alternativas
Q3624525 Contabilidade Pública
Em relação ao conceito de Passivo na contabilidade, analise as afirmativas a seguir.
I. É uma obrigação presente, derivada de evento passado, cuja extinção deve resultar na entrada de recursos da entidade.
II. Uma característica essencial para a existência de um Passivo é que a entidade tenha a possibilidade de incorrer em uma obrigação futura.
III. Para satisfazer a definição de Passivo, é necessário que a obrigação passada surja como resultado de um evento futuro e necessite da saída de recursos da entidade para ser extinta.
Está INCORRETO o que se afirma em
Alternativas
Q3622639 Contabilidade Pública
Em uma secretaria municipal de educação, durante a conferência anual do inventário patrimonial, a comissão responsável identificou que alguns computadores estavam em uso por servidores, porém não possuíam número patrimonial ou registro formal em sistema, e que outros equipamentos, já obsoletos e inservíveis, ainda constavam como “ativos” no balanço patrimonial.
Identifique abaixo as afirmativas verdadeiras ( V ) e as falsas ( F ) diante dessa situação.

( ) A ausência de número patrimonial e de termo de responsabilidade fere os princípios de controle administrativo, sendo necessária a regularização por meio do tombamento e registro no sistema oficial.
( ) Os bens inservíveis devem obrigatoriamente permanecer registrados no patrimônio, ainda que inutilizáveis, pois não é possível realizar sua baixa contábil.
( ) A comissão inventariante deve propor a baixa patrimonial dos equipamentos obsoletos, observando os procedimentos legais de destinação, como alienação, doação ou descarte ambientalmente adequado.
( ) O inventário anual é uma rotina administrativa obrigatória que contribui para a integridade das informações físicas e contábeis dos bens públicos.

Assinale a alternativa que indica a sequência correta, de cima para baixo. 
Alternativas
Q3622019 Contabilidade Pública

Para responder à questão, considere a seguinte situação hipotética: ao final do exercício financeiro de 2024, o município de Pitanga elaborou a seguinte demonstração contábil.
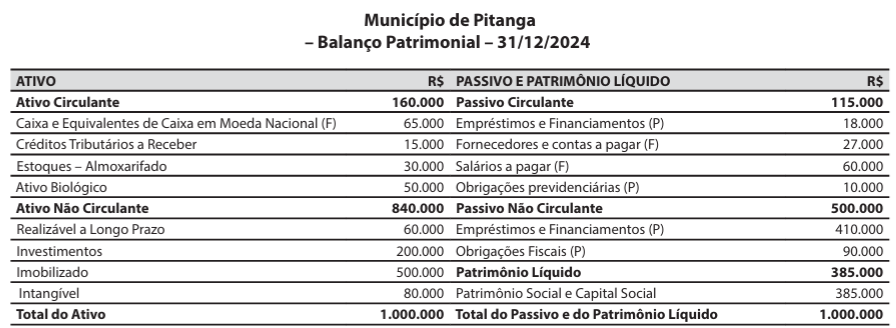

q_26 cont.png (896×328)


No decorrer do mês de janeiro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas: 10.000 500.000 410.000 90.000 385.000 385.000 1.000.000


1. Registros da previsão de receita, no valor de R$ 500.000, e da fixação da despesa, no valor de R$ 500.000, referentes ao exercício financeiro de 2025.


2. Empenho e liquidação referente à aquisição de medicamentos, que foram registrados na conta contábil “Estoques – Almoxarifado”, no valor de R$ 10.000.


3. Reconhecimento do direito a receber (lançamento) da receita com impostos, no valor de R$ 100.000.


4. Lançamento, arrecadação e recolhimento da receita com taxas, no valor de R$ 30.000.


5. Consumo de materiais, que estavam registrados na conta contábil “Estoques – Almoxarifado”, no valor de R$ 20.000.


6. Pagamento da obrigação, que estava registrada na conta contábil “Salários a pagar (F)”, no valor de R$ 60.000.

A respeito dos conhecimentos sobre a escrituração contábil e o uso do plano de contas aplicado ao setor público, para o registro contábil das operações ocorridas durante o mês de janeiro de 2025, é correto afirmar que:
Alternativas
Q3622017 Contabilidade Pública

Para responder à questão, considere a seguinte situação hipotética: ao final do exercício financeiro de 2024, o município de Pitanga elaborou a seguinte demonstração contábil.


q_26 cont.png (896×328)


No decorrer do mês de janeiro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas: 10.000 500.000 410.000 90.000 385.000 385.000 1.000.000


1. Registros da previsão de receita, no valor de R$ 500.000, e da fixação da despesa, no valor de R$ 500.000, referentes ao exercício financeiro de 2025.


2. Empenho e liquidação referente à aquisição de medicamentos, que foram registrados na conta contábil “Estoques – Almoxarifado”, no valor de R$ 10.000.


3. Reconhecimento do direito a receber (lançamento) da receita com impostos, no valor de R$ 100.000.


4. Lançamento, arrecadação e recolhimento da receita com taxas, no valor de R$ 30.000.


5. Consumo de materiais, que estavam registrados na conta contábil “Estoques – Almoxarifado”, no valor de R$ 20.000.


6. Pagamento da obrigação, que estava registrada na conta contábil “Salários a pagar (F)”, no valor de R$ 60.000.

Em 31/01/2025, o valor do total do ativo do município de Pitanga foi de:


Alternativas
Q3615203 Contabilidade Pública
O recebimento de recursos do FUNDEB no município provoca registro contábil com a seguinte configuração: 
Alternativas
Q3615200 Contabilidade Pública
O fato que corresponde a uma variação patrimonial aumentativa, de acordo com o plano de contas aplicado ao setor público, corresponde à(ao):
Alternativas
Q3615158 Contabilidade Pública
O critério de avaliação dos direitos classificados no ativo intangível se processa pelo custo incorrido na aquisição deduzidos dos valores relativos à:
Alternativas
Q3607420 Contabilidade Pública
O Plano de Contas Aplicado ao Setor Público (PCASP) é uma ferramenta para a consolidação das contas nacionais e um instrumento para a adoção das normas internacionais de contabilidade.
Sobre o PCASP, analise as afirmativas a seguir.

I. O PCASP permite a segregação das informações orçamentárias e patrimoniais, de forma que registros orçamentários não influenciem os registros patrimoniais.
II. O PCASP permite o registro das provisões, dos créditos tributários e não tributários, dos estoques, dos ativos imobilizados e até dos intangíveis.
III. Uma das inovações do PCASP é permitir a inclusão dos procedimentos de mensuração após o reconhecimento, tais como a reavaliação, a depreciação, a amortização, a exaustão e a redução ao valor recuperável (impairment).

Está correto o que se afirma em: 
Alternativas
Q3604999 Contabilidade Pública

Com base nos conceitos e nos procedimentos de controle patrimonial, julgue o item seguinte.


Para a Lei nº 4.320/1964, o material permanente é aquele com duração superior a dois anos.

Alternativas
Q3604998 Contabilidade Pública

Com base nos conceitos e nos procedimentos de controle patrimonial, julgue o item seguinte.


O levantamento geral dos bens móveis e imóveis terá por base o inventário sintético de cada unidade administrativa e os elementos da escrituração analítica na contabilidade.

Alternativas
Q3604997 Contabilidade Pública

Com base nos conceitos e nos procedimentos de controle patrimonial, julgue o item seguinte.


O inventário físico é uma ferramenta de controle utilizada para verificar a situação dos equipamentos e dos materiais permanentes em uso, bem como identificar as suas necessidades de manutenção.

Alternativas
Q3604083 Contabilidade Pública
De acordo com a NBC TSP - RECEITA DE TRANSAÇÃO SEM CONTRAPRESTAÇÃO, quando uma entidade do setor público adquire um ativo por meio de uma transação sem contraprestação, esse ativo deve ser mensurado inicialmente
Alternativas
Q3604081 Contabilidade Pública
Em janeiro de 2024, um município adquiriu computadores para o edifício-sede da Prefeitura por R$ 50.000,00, classificandoos como ativo imobilizado. O transporte do estabelecimento do fornecedor para o edifício foi de R$ 5.000,00, pagos pelo município. Além disso, os custos de preparação dos locais para a instalação dos computadores foram de R$ 10.000,00.
Após estarem devidamente instalados, o município gastou R$ 8.000,00 para treinar os funcionários que utilizarão esses computadores.
O valor a ser reconhecido a título desse ativo, inicialmente, é

Alternativas
Q3596217 Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, uma variação patrimonial
Alternativas
Q3596215 Contabilidade Pública
Atenção: Considere as determinações do Manual de Contabilidade Aplicada ao Setor Público e as seguintes informações sobre bens móveis de uma entidade pública para responder à questão. 


05/12/2019: empenho de despesa pelo valor total de R$ 127.000,00 para a aquisição dos bens móveis. 19/12/2019: recebimento integral dos bens móveis pela entidade pública e registro do crédito empenhado em liquidação pelo valor total empenhado em 05/12/2019.

09/01/2020: liquidação da despesa pelo valor total empenhado em 05/12/2019.

01/04/2020: os bens móveis foram colocados no local e em condição de funcionamento, na forma pretendida pela administração da entidade pública. Nesta data, a vida útil e o valor residual foram estimados, respectivamente, em 8 anos e R$ 43.000.00.

01/06/2020: pagamento da despesa pelo valor total empenhado em 05/12/2019.

31/12/2024: após o reconhecimento da depreciação referente ao exercício financeiro de 2024, efetuou-se o primeiro teste de redução ao valor recuperável dos bens móveis e se constatou que o valor justo líquido de despesas de venda e o valor em uso dos bens móveis eram, respectivamente, R$ 75.000,00 e R$ 79.500,00.
Considerando que a entidade pública utiliza o método linear de depreciação para os bens móveis e o modelo do custo para a mensuração após o reconhecimento, o valor líquido contábil dos bens móveis em 31/12/2024, após o reconhecimento da depreciação referente ao exercício financeiro de 2024 e da realização do teste de redução ao valor recuperável dos bens, é de 
Alternativas
Q3596213 Contabilidade Pública
Atenção: Considere as determinações do Manual de Contabilidade Aplicada ao Setor Público e as seguintes informações sobre bens móveis de uma entidade pública para responder à questão. 


05/12/2019: empenho de despesa pelo valor total de R$ 127.000,00 para a aquisição dos bens móveis. 19/12/2019: recebimento integral dos bens móveis pela entidade pública e registro do crédito empenhado em liquidação pelo valor total empenhado em 05/12/2019.

09/01/2020: liquidação da despesa pelo valor total empenhado em 05/12/2019.

01/04/2020: os bens móveis foram colocados no local e em condição de funcionamento, na forma pretendida pela administração da entidade pública. Nesta data, a vida útil e o valor residual foram estimados, respectivamente, em 8 anos e R$ 43.000.00.

01/06/2020: pagamento da despesa pelo valor total empenhado em 05/12/2019.

31/12/2024: após o reconhecimento da depreciação referente ao exercício financeiro de 2024, efetuou-se o primeiro teste de redução ao valor recuperável dos bens móveis e se constatou que o valor justo líquido de despesas de venda e o valor em uso dos bens móveis eram, respectivamente, R$ 75.000,00 e R$ 79.500,00.
Considerando que a entidade pública utiliza o método linear de depreciação para os bens móveis, a entidade pública
Alternativas
Q3596212 Contabilidade Pública
O resultado patrimonial referente ao exercício financeiro de 2024 de uma entidade pública, de acordo com o Manual de Contabilidade Aplicada ao Setor Público, é impactado pelo
Alternativas
Respostas
1321: C
1322: D
1323: C
1324: A
1325: C
1326: A
1327: D
1328: B
1329: D
1330: D
1331: E
1332: C
1333: E
1334: C
1335: C
1336: C
1337: C
1338: D
1339: B
1340: C