Questões de Concurso Sobre normas e legislações de contabilidade pública em contabilidade pública

Foram encontradas 6.490 questões

Q1147227 Contabilidade Pública
De acordo com a Instrução Normativa RFB nº 971/09, com relação à retenção para a previdência social na prestação de serviços, assinale com V as afirmativas verdadeiras e com F as falsas.
( ) Caso haja subcontratação, os valores retidos da subcontratada, e comprovadamente recolhidos pela contratada, não poderão ser deduzidos do valor da retenção a ser efetuada pela contratante, mesmo que todos os documentos envolvidos se refiram à mesma competência e ao mesmo serviço. ( ) Entre outros documentos, a contratada, juntamente com a sua nota fiscal, deverá encaminhar à contratante cópia dos comprovantes de arrecadação dos valores retidos das subcontratadas. Isso não deve ocorrer com relação aos serviços subcontratados em que tenha ocorrido a dispensa da retenção.
( ) O destaque do valor retido na nota fiscal da prestação de serviço deverá ser identificado logo após a descrição dos serviços prestados, sem alteração do valor bruto da nota, da fatura ou do recibo de prestação de serviços. ( ) A importância retida deverá ser recolhida pela empresa contratante até o dia 20 (vinte) do mês seguinte ao da emissão da nota fiscal, antecipando-se esse prazo para o dia útil imediatamente anterior quando não houver expediente bancário naquele dia.
Assinale a sequência correta.
Alternativas
Q1141804 Contabilidade Pública

Entidades do setor público podem possuir valores em itens do patrimônio cultural.

Com relação ao que estabelece a norma NBC TSP 07, Ativo Imobilizado, sobre esses itens do patrimônio cultural, assinale a alternativa incorreta.

Alternativas
Q1140935 Contabilidade Pública
Após conclusão de auditoria e emissão de parecer, um auditor independente comunicou uma falha identificada no processo de controle de estoque da entidade auditada: determinado tipo de mercadoria havia sido adquirido e registrado no estoque com códigos diferentes para notas fiscais eletrônicas (NF-e), em arquivo XML. No momento da venda desse tipo de mercadoria, o vendedor baixara no estoque apenas um dos códigos registrados. A EFD ICMS-IPI entregue à SEFAZ/AL controlava, em seu bloco H, dois tipos de mercadoria em vez de um, o que impossibilitava o correto inventário do item de acordo com a Nomenclatura Comum do MERCOSUL.  

Considerando que a comunicação da EFD ICMS-IPI à SEFAZ/AL pode ser entendida como o processo de produção e circulação das mercadorias na cadeia mercantil de vendas, julgue o item que se segue.


O documento auxiliar da nota fiscal eletrônica modelo 55 representa as operações de venda de mercadorias, em substituição aos modelos 1 e 1A em papel, sendo possível a emissão de códigos diferentes para uma mesma mercadoria, com o registro da nomenclatura no estoque.

Alternativas
Q1139885 Contabilidade Pública

Um ente público efetuou compra de material de consumo sem autorização orçamentária por meio de um aceite de nota promissória no valor de R$ 6.000,00 em 02/01/2019. Os materiais foram entregues no dia 02/02/2019.

Como se trata de uma transação em não conformidade com as regras orçamentárias, contábeis e financeiras, a apuração de responsabilidade foi realizada.

Neste sentido, assinale a alternativa correta sobre os procedimentos contábeis dessa transação.

Alternativas
Q1138369 Contabilidade Pública
Com base no Manual de Contabilidade Aplicada ao Setor Público, as operações de crédito mobiliárias são
Alternativas
Q1138363 Contabilidade Pública
Nos termos da Lei nº 4.320/1964, considerando o Manual de Contabilidade Aplicada ao Setor Público, integram o ativo financeiro os
Alternativas
Q1138361 Contabilidade Pública
Nos termos do Manual de Contabilidade Aplicada ao Setor Público, quando o fato gerador do passivo exigível ocorrer antes do empenho, é necessário o registro de uma etapa intermediária entre
Alternativas
Q1138357 Contabilidade Pública
Conforme o disposto no Art. 35 da Lei nº 4.320/1964, o registro da receita orçamentária nas entidades do setor público ocorre no momento do(a)
Alternativas
Q1138352 Contabilidade Pública

Considere as seguintes informações, extraídas do sistema de gestão patrimonial da Prefeitura Municipal de CARIACICA (ES) referentes a um bem do seu ativo imobilizado:
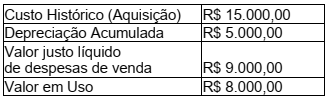

Imagem associada para resolução da questão


Com base nessas informações, em consonância com o Manual de Contabilidade Aplicada ao Setor Público, ao aplicar o teste de redução ao valor recuperável desse ativo, fica evidenciada a ocorrência de uma

Alternativas
Q1137076 Contabilidade Pública

Conforme o disposto na NBC TSP — estrutura conceitual, julgue o item a seguir, acerca das restrições da informação a ser incluída nos relatórios contábeis de propósito geral das entidades do setor público (RCPG).


Como não é possível identificar todos os custos e benefícios da informação incluída nos RCPG, avaliar se os benefícios da informação justificam seus custos é frequentemente uma questão de julgamento de valor.

Alternativas
Q1137075 Contabilidade Pública

Conforme o disposto na NBC TSP — estrutura conceitual, julgue o item a seguir, acerca das restrições da informação a ser incluída nos relatórios contábeis de propósito geral das entidades do setor público (RCPG).


É material a informação cujo valor seja superior a 10% do grupo contábil do qual essa informação faça parte.

Alternativas
Q1116782 Contabilidade Pública
De acordo com o Art. 36 da Lei 4.320/1964, as despesas empenhadas, mas não pagas, até o dia 31 de dezembro do exercício atual ou anterior são consideradas como Restos a Pagar. Em relação aos estágios da execução dos restos a pagar, é correto afirmar o seguinte:
Alternativas
Q1116776 Contabilidade Pública
Conforme o Art. 40 da Lei nº 4.320 de 17 de março de 1964, os créditos adicionais compreendem autorizações de despesa que não foram computadas ou foram insuficientemente dotadas na Lei do Orçamento. Esses créditos adicionais são classificados em suplementares, especiais e extraordinários. Acerca dos créditos adicionais pode-se afirmar que
Alternativas
Q1116775 Contabilidade Pública
Consideram-se as renúncias de receitas como procedimentos contábeis orçamentários previstos no Manual de Contabilidade Aplicado ao Setor Público (MCASP). Pode-se afirmar que a espécie mais usual de renúncia que é definida como a dispensa legal, pelo Estado, do débito tributário devido chama-se
Alternativas
Q4427535 Contabilidade Pública
Segundo a Lei 4.320/64, o pagamento de uma despesa só será efetuado:
Alternativas
Q4427532 Contabilidade Pública
Considere a seguinte situação hipotética: em janeiro de 2019 um servidor do município de Nova Vicenza percebe que não recebeu o auxílio-alimentação por 10 meses durante o ano de 2018. Requereu que o município realize o pagamento retroativo.
Nessa situação, de acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), para realizar o pagamento o município deverá realizar o empenho em 2019 como:
Alternativas
Q4427058 Contabilidade Pública
Um controlador interno está identificando os ativos adquiridos por um ente público que devem ser classificados como material permanente.
Então, de acordo com a Lei 4.320/64, constatou que se considera material permanente o:
Alternativas
Q4427056 Contabilidade Pública
Um controlador interno constatou que durante o exercício financeiro foram abertos créditos suplementares com recursos oriundos de excesso de arrecadação.
Então, de acordo com a Lei 4.320/64, constatou que excesso de arrecadação é o saldo positivo:

Alternativas
Q4424986 Contabilidade Pública
Equipara(m)-se a Operações de Crédito:
Alternativas
Q4424983 Contabilidade Pública
O orçamento anual consignará importância para atender determinada despesa a fim de executar ações que lhe caiba realizar. À luz do Manual de Contabilidade Aplicada a Setor Público, tal importância é denominada de
Alternativas
Respostas
5121: C
5122: D
5123: E
5124: B
5125: A
5126: B
5127: A
5128: C
5129: B
5130: C
5131: E
5132: A
5133: D
5134: C
5135: A
5136: D
5137: C
5138: B
5139: D
5140: B