Questões de Concurso
Sobre normas e legislações de contabilidade pública em contabilidade pública
Foram encontradas 6.490 questões


Q2106627
Contabilidade Pública
O Balanço Orçamentário, conforme previsto na Lei nº
4.320/1964, demonstrará as receitas e despesas previstas em
confronto com as realizadas. Esse demonstrativo atende a NBC
TSP 13 - Apresentação de Informação Orçamentária nas
Demonstrações Contábeis e tem sua estrutura atualizada pelas
disposições do Manual de Contabilidade Aplicada ao Setor
Público (MCASP).
A partir dessas disposições, na apresentação do quadro principal do Balanço Orçamentário:
A partir dessas disposições, na apresentação do quadro principal do Balanço Orçamentário:
Q2106625
Contabilidade Pública
Um servidor recém-empossado em um ente público foi lotado em
uma seção que era responsável pelo controle e registro das
receitas do ente ao longo do exercício financeiro. No dia
29/12/20x1 a partir de documentação comprobatória, o servidor
executou o lançamento de uma receita orçamentária prevista na
LOA no valor de R$ 100.000,00, cujo prazo de pagamento pelo
contribuinte era 15/01/20x2.
Conhecendo as disposições da Lei nº 4.320/1964 e que a receita foi arrecadada no prazo do vencimento, o novo servidor deve considerar que essa receita:
Conhecendo as disposições da Lei nº 4.320/1964 e que a receita foi arrecadada no prazo do vencimento, o novo servidor deve considerar que essa receita:
Ano: 2023
Banca:
FGV
Órgão:
AGENERSA - RJ
Prova:
FGV - 2023 - AGENERSA - RJ - Assistente Técnico de Regulação |
Q2106324
Contabilidade Pública
Assinale a opção que, segundo a Lei nº 4.320/64, apresenta as
categorias econômicas que classificam as receitas orçamentárias.
Q2105810
Contabilidade Pública
De acordo com a NBC TSP Estrutura Conceitual - Estrutura
Conceitual para Elaboração e Divulgação de Informação Contábil
de Propósito Geral pelas Entidades do Setor Público, assinale a
opção que indica uma restrição na informação incluída no
Relatório Contábil de Propósito Geral.
Q2105807
Contabilidade Pública
De acordo com a NBC TSP 08 – Ativo Intangível em entidades do
setor público, alguns ativos intangíveis são definidos como
patrimônio cultural intangível devido à sua relevância cultural,
ambiental ou histórica.
As opções a seguir apresentam algumas características desse tipo de ativo, à exceção de uma. Assinale-a.
As opções a seguir apresentam algumas características desse tipo de ativo, à exceção de uma. Assinale-a.
Q2105800
Contabilidade Pública
A compreensibilidade é a qualidade da informação que permite
que os usuários compreendam o seu significado.
Alguns fenômenos econômicos são particularmente complexos e difíceis de serem representados nos relatórios contábeis.
Frente a esta complexidade, estas informações devem ser
Alguns fenômenos econômicos são particularmente complexos e difíceis de serem representados nos relatórios contábeis.
Frente a esta complexidade, estas informações devem ser
Ano: 2023
Banca:
Instituto Avalia
Órgão:
CAU-BA
Prova:
AVALIA - 2023 - CAU-BA - Analista de Gestão |
Q2104615
Contabilidade Pública
Segundo a Lei nº 4.320/1964, as dotações para
manutenção de serviços anteriormente criados,
inclusive as destinadas a atender a obras de
conservação e adaptação de bens imóveis, são
denominadas:
Ano: 2023
Banca:
Unesc
Órgão:
Prefeitura de Criciúma - SC
Prova:
Unesc - 2023 - Prefeitura de Criciúma - SC - Contador |
Q2102451
Contabilidade Pública
De acordo com a Lei nº 4.320/1964, analise as
assertivas e identifique as corretas:
I. O produto estimado de operações de crédito e de alienação de bens imóveis somente se incluirá na receita quando umas e outras forem especificamente autorizadas pelo Poder Legislativo em forma que juridicamente possibilite ao Poder Executivo realizá-las no exercício.
II. A autorização legislativa a que se refere o item acima (item I), no tocante a operações de crédito, poderá constar da própria Lei de Orçamento.
III. O código geral estabelecido nesta lei prejudicará a adoção de códigos locais.
É CORRETO o que se afirma em:
I. O produto estimado de operações de crédito e de alienação de bens imóveis somente se incluirá na receita quando umas e outras forem especificamente autorizadas pelo Poder Legislativo em forma que juridicamente possibilite ao Poder Executivo realizá-las no exercício.
II. A autorização legislativa a que se refere o item acima (item I), no tocante a operações de crédito, poderá constar da própria Lei de Orçamento.
III. O código geral estabelecido nesta lei prejudicará a adoção de códigos locais.
É CORRETO o que se afirma em:
Ano: 2023
Banca:
Unesc
Órgão:
Prefeitura de Criciúma - SC
Prova:
Unesc - 2023 - Prefeitura de Criciúma - SC - Contador |
Q2102447
Contabilidade Pública
De acordo com a Lei nº 4.320/1964, analise as
assertivas e identifique as corretas:
I. Classificam-se como Despesas de Custeio as dotações para investimentos ou inversões financeiras que outras pessoas de direito público ou privado devam realizar, independentemente de contraprestação direta em bens ou serviços, constituindo essas transferências auxílios ou contribuições, segundo derivem diretamente da Lei de Orçamento ou de lei especialmente anterior, bem como as dotações para amortização da dívida pública.
II. Classificam-se como Transferências Correntes as dotações para despesas as quais não corresponda contraprestação direta em bens ou serviços, inclusive para contribuições e subvenções destinadas a atender à manutenção de outras entidades de direito público ou privado.
III. Consideram-se subvenções, para os efeitos desta lei, as transferências destinadas a cobrir despesas de custeio das entidades beneficiadas.
É CORRETO o que se afirma em:
I. Classificam-se como Despesas de Custeio as dotações para investimentos ou inversões financeiras que outras pessoas de direito público ou privado devam realizar, independentemente de contraprestação direta em bens ou serviços, constituindo essas transferências auxílios ou contribuições, segundo derivem diretamente da Lei de Orçamento ou de lei especialmente anterior, bem como as dotações para amortização da dívida pública.
II. Classificam-se como Transferências Correntes as dotações para despesas as quais não corresponda contraprestação direta em bens ou serviços, inclusive para contribuições e subvenções destinadas a atender à manutenção de outras entidades de direito público ou privado.
III. Consideram-se subvenções, para os efeitos desta lei, as transferências destinadas a cobrir despesas de custeio das entidades beneficiadas.
É CORRETO o que se afirma em:
Ano: 2023
Banca:
Unesc
Órgão:
Prefeitura de Criciúma - SC
Prova:
Unesc - 2023 - Prefeitura de Criciúma - SC - Contador |
Q2102438
Contabilidade Pública
Assinale a alternativa que melhor se refere à redução ao
valor recuperável.
Ano: 2023
Banca:
Unesc
Órgão:
Prefeitura de Criciúma - SC
Prova:
Unesc - 2023 - Prefeitura de Criciúma - SC - Contador |
Q2102436
Contabilidade Pública
Assinale a alternativa que corresponde ao aspecto
orçamentário, voltado ao setor público na Contabilidade
Aplicada ao Setor Público (CASP).
Ano: 2023
Banca:
Unesc
Órgão:
Prefeitura de Criciúma - SC
Prova:
Unesc - 2023 - Prefeitura de Criciúma - SC - Contador |
Q2102411
Contabilidade Pública
De acordo com a Lei nº 4.320/1964 e suas alterações,
assinale a alternativa INCORRETA.
Ano: 2023
Banca:
Unesc
Órgão:
Prefeitura de Criciúma - SC
Prova:
Unesc - 2023 - Prefeitura de Criciúma - SC - Contador |
Q2102408
Contabilidade Pública
De acordo com a Lei nº 4.320/1964 e suas alterações,
assinale a alternativa CORRETA.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
MPE-BA
Prova:
Instituto Consulplan - 2023 - MPE-BA - Analista Técnico – Ciências Contábeis |
Q2100745
Contabilidade Pública
Com base no disposto na Lei nº 4.320/1964, assinale a afirmativa correta.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
MPE-BA
Prova:
Instituto Consulplan - 2023 - MPE-BA - Analista Técnico – Ciências Contábeis |
Q2100730
Contabilidade Pública
Considerando as disposições da Lei nº 4.320/1964 (e alterações posteriores), assinale a afirmativa correta.
Ano: 2023
Banca:
FCC
Órgão:
TRT - 18ª Região (GO)
Prova:
FCC - 2023 - TRT - 18ª Região (GO) - Analista Judiciário Área - Contabilidade |
Q2098972
Contabilidade Pública
Suponha que o Estado pretenda instituir um programa de incentivo a indústrias, destinando recursos do Tesouro Estadual à
ampliação de linhas de produção tendo por objetivo geração de novos empregos, fomento da atividade econômica e aumento da
arrecadação de impostos. De acordo com as disposições da Lei de Responsabilidade Fiscal e da Lei federal nº 4.320/1964, tal
medida
Ano: 2023
Banca:
FCC
Órgão:
TRT - 18ª Região (GO)
Prova:
FCC - 2023 - TRT - 18ª Região (GO) - Analista Judiciário Área - Contabilidade |
Q2098965
Contabilidade Pública
De acordo com a NBC TSP 04, estoques de
Ano: 2023
Banca:
FCC
Órgão:
TRT - 18ª Região (GO)
Prova:
FCC - 2023 - TRT - 18ª Região (GO) - Analista Judiciário Área - Contabilidade |
Q2098964
Contabilidade Pública
Em 17/05/2022, uma entidade pública recebeu, em doação, um imóvel e o classificou como propriedade para investimento. No
seu reconhecimento inicial, de acordo com a NBC TSP 06, ele deve ser mensurado pelo
Ano: 2023
Banca:
FCC
Órgão:
TRT - 18ª Região (GO)
Prova:
FCC - 2023 - TRT - 18ª Região (GO) - Analista Judiciário Área - Contabilidade |
Q2098962
Contabilidade Pública
Segundo a Lei nº 4.320/1964,
Ano: 2023
Banca:
FCC
Órgão:
TRT - 18ª Região (GO)
Prova:
FCC - 2023 - TRT - 18ª Região (GO) - Analista Judiciário Área - Contabilidade |
Q2098959
Contabilidade Pública
O quadro a seguir apresenta informações, cujos valores estão expressos em reais (R$), sobre a execução orçamentária de
despesas de um ente público referente ao exercício financeiro de 2022.
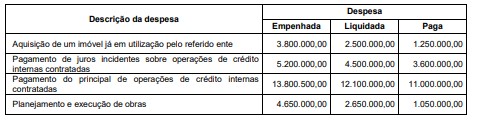
Com base nessas informações e de acordo com a Lei nº 4.320/1964, o valor inscrito em restos a pagar não processados em 31/12/2022, em decorrência da execução orçamentária das Despesas
Com base nessas informações e de acordo com a Lei nº 4.320/1964, o valor inscrito em restos a pagar não processados em 31/12/2022, em decorrência da execução orçamentária das Despesas

 Conheça nossos planos