Questões de Concurso
Sobre normas e legislações de contabilidade pública em contabilidade pública
Foram encontradas 6.490 questões


De acordo com as normas que regem a Contabilidade Aplicada ao Setor Público, avalie as afirmações sobre o patrimônio público.
I - De acordo com a NBC TSP 07 – Ativo Imobilizado, se o item do ativo imobilizado for reavaliado, toda a classe do ativo imobilizado à qual pertence esse ativo deve ser reavaliada.
II - Os itens do ativo imobilizado estão sujeitos à depreciação ou exaustão, cuja apuração deve ocorrer anualmente, se o item ainda estiver em condições de uso, devendo a revisão da vida útil e do valor residual ocorrer mensalmente.
III - O valor do bem registrado na contabilidade, em determinada data, deduzido da correspondente depreciação, amortização ou exaustão acumulada, bem como das perdas acumuladas por redução ao valor recuperável, é chamado de Valor Líquido Contábil. IV - Os bens de uso comum do povo, classificados em ativos de infraestrutura, não devem integrar sistema ou rede especializada, devem possuir usos alternativos e o seu reconhecimento e mensuração precisam seguir bases específicas, diferente dos demais ativos imobilizados.
Está correto apenas o que se afirma em
Informe se é verdadeiro (V) ou falso (F) o que se afirma sobre a NBC TSP 11 – Apresentação das Demonstrações Contábeis.
( ) Ativos, passivos, receitas e despesas não devem ser compensados, exceto quando exigido ou permitido por NBC TSP.
( ) As demonstrações contábeis não devem ser descritas como em conformidade com as NBCs TSP, a menos que cumpram todas as suas exigências.
( ) As NBCs TSP se aplicam a todas as demonstrações contábeis e às informações contábeis apresentadas em outro relatório anual ou documento elaborado pela entidade.
( ) No conjunto completo das demonstrações contábeis incluem-se o balanço patrimonial, o balanço financeiro, o balanço orçamentário e a demonstração das variações patrimoniais.
( ) A entidade deve estar pronta para divulgar suas demonstrações contábeis em até doze meses a partir da data-base das demonstrações contábeis e, em razão da complexidade das operações da entidade, poderá divulgar as demonstrações contábeis em novo prazo aceitável, desde que não superior a dezoito meses.
De acordo com as afirmações, a sequência correta é
Assinale a alternativa correta no que se refere às receitas orçamentárias.
Com relação às classificações da despesa orçamentária pública, numere a COLUNA II de acordo com a COLUNA I, estabelecendo a relação dos termos com suas respectivas definições.
COLUNA I
1. Classificação institucional 2. Classificação funcional 3. Classificação programática
COLUNA II
( ) Segrega as dotações orçamentárias buscando responder basicamente à indagação “em que área” de ação governamental a despesa será realizada.
( ) Reflete a estrutura de alocação dos créditos orçamentários e está estruturada em dois níveis hierárquicos: órgão orçamentário e unidade orçamentária.
( ) Estruturada em programas orientados para a realização dos objetivos estratégicos definidos no Plano Plurianual (PPA) para o período de quatro anos.
Assinale a sequência correta.
Com relação ao que consta nessa norma, assinale a alternativa correta.
Assinale a opção que indica a contabilização do software e do computador, respectivamente, no ativo da entidade.
O prédio deve ser reconhecido e mensurado na mesma base de outros
I. ser uma entidade que capta recursos da sociedade ou em nome desta e/ou utiliza recursos para realizar atividades em benefício dela. II. ser uma entidade com personalidade jurídica específica definida em contrato. III. existirem usuários de serviços ou provedores de recursos dependentes de informações contidas no Relatório Contábil de Propósito Geral das Entidades do Setor Público para fins de prestação de contas e responsabilização e tomada de decisão.
Está correto o que se afirma em
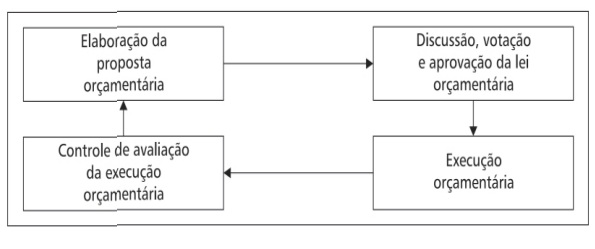
A figura apresentada retrata o processo orçamentário, considerando a etapa de elaboração da Proposta de Lei Orçamentária Anual (PLOA) no Brasil.
De acordo com a Lei nº 4.320/1964, a competência dessa
elaboração é do
Uma das técnicas de que a contabilidade se utiliza para organizar as informações, segregando em contas específicas as transações de natureza semelhante, é a escrituração, por meio da qual os fatos são registrados de maneira ordenada e padronizada. Considerando essa informação, julgue o item.
Segundo o art. 100 da Lei n.º 4.320/1964, as despesas
com depreciação, as perdas com os ajustes a valor
recuperável de ativos intangíveis e as variações
cambiais, ativas ou passivas, devem ser lançadas à conta
de resultado.
Uma das técnicas de que a contabilidade se utiliza para organizar as informações, segregando em contas específicas as transações de natureza semelhante, é a escrituração, por meio da qual os fatos são registrados de maneira ordenada e padronizada. Considerando essa informação, julgue o item.
Nos termos expressos da Lei n.
o 4.320/1964, o balanço
patrimonial demonstrará o ativo financeiro, o ativo
permanente, o passivo financeiro, o passivo
permanente, o saldo patrimonial e as contas de
compensação.
A Norma Brasileira de Contabilidade NBC TSP 07 determina o tratamento contábil para ativos imobilizados das entidades do setor público.
Sobre o conteúdo dessa norma, assinale com V as afirmativas verdadeiras e com F as falsas.
( ) Alguns itens do patrimônio cultural possuem benefícios econômicos futuros ou potencial de serviços além de seu valor cultural, por exemplo, um prédio histórico utilizado como escritório.
( ) A entidade deve avaliar, segundo esse critério de reconhecimento, todos os custos dos ativos imobilizados no momento em que são incorridos.
( ) Equipamentos militares especializados geralmente não se enquadram na definição de ativo imobilizado e não devem ser reconhecidos como ativo de acordo com essa norma.
( ) A entidade deve escolher o modelo do custo ou o modelo da reavaliação como sua política contábil e deve aplicar tal política para a classe inteira de ativos imobilizados.
Assinale a sequência correta.

 Conheça nossos planos